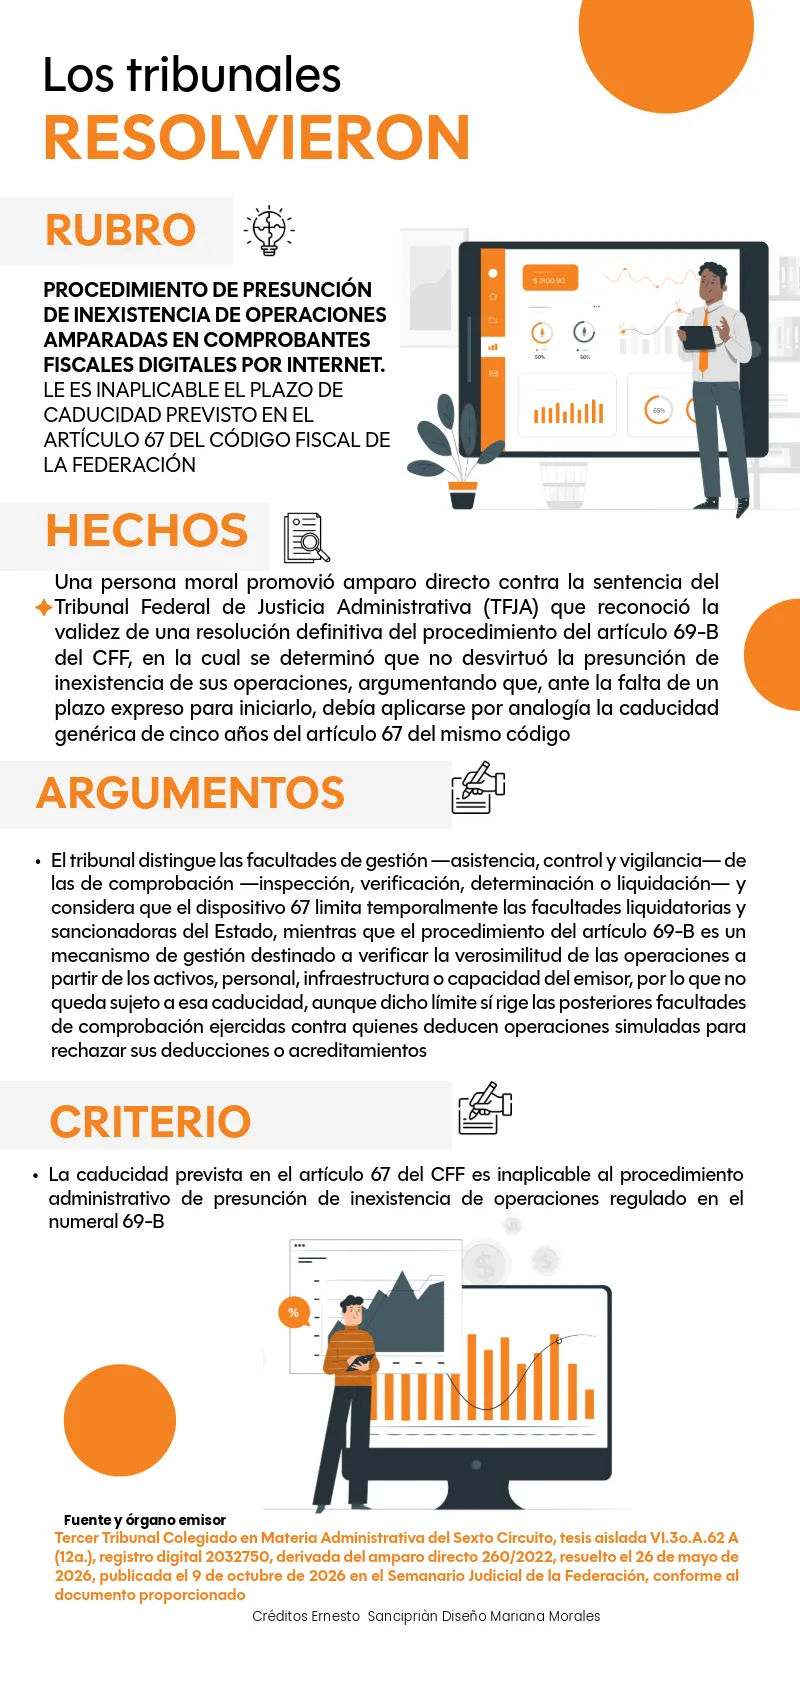
La distinción entre facultades de gestión y de comprobación de la autoridad fiscal adquiere especial relevancia con la tesis aislada de registro digital 2032750, en la que el Tercer Tribunal Colegiado en Materia Administrativa del Sexto Circuito considera que el procedimiento de presunción de inexistencia de operaciones del artículo 69-B del Código Fiscal de la Federación (CFF) es un mecanismo de gestión tributaria y, por ello, no está sujeto a la caducidad referida en el numeral 67 del CFF.
ÚNETE A IDC en nuestro canal de Whatsapp
De acuerdo con el razonamiento del tribunal, las facultades de gestión comprenden actividades orientadas a:
- asistencia, para facilitar el cumplimiento de las obligaciones fiscales
- control, para dar seguimiento al cumplimiento e identificar posibles inconsistencias
- vigilancia, para detectar situaciones que requieren intervención de la autoridad, como los supuestos que originan el procedimiento del precepto 69-B del CFF
El criterio distingue estas funciones de las facultades de comprobación destinadas a inspeccionar, verificar y, en su caso, determinar contribuciones, bajo la premisa de que el procedimiento de presunción busca constatar la verosimilitud de las operaciones y no liquidar directamente un crédito fiscal.
La gestión también necesita límites
El riesgo de esta interpretación radica en que una actuación clasificada como gestión puede producir consecuencias relevantes sin quedar sometida a la caducidad del artículo 67 del CFF, aunque cuestionar operaciones antiguas comprometa la capacidad de defensa del contribuyente y afecte sus relaciones comerciales.
Piénsese en una empresa constituida en 2000 que, durante 2026, recibe una invitación de vigilancia profunda para aclarar operaciones de 2015 y ya no conserva determinados soportes porque transcurrió el plazo legal de resguardo, suponiendo que no existe alguna excepción que obligue a mantenerlos por más tiempo, pues la dificultad práctica consistiría en reconstruir hechos de hace 11 años con información que legítimamente pudo dejar de estar disponible.
La tesis no autoriza por sí misma esa solicitud ni permite restringir los sellos digitales únicamente por desatender la invitación, porque una medida de esa naturaleza requiere acreditar una causa legal específica y observar el procedimiento correspondiente, mientras que la vigilancia profunda se desarrolla mediante invitaciones para aclarar omisiones, diferencias o inconsistencias.
El riesgo adquiere una expresión concreta si esa misma empresa enfrenta un procedimiento del artículo 69-B del CFF por comprobantes fiscales digitales por Internet (CFDI’s) emitidos años atrás y la falta de evidencia le impide desvirtuar la presunción, porque quedar definitivamente ubicada en ese supuesto puede ocasionar que sus certificados de sello digital se dejen sin efectos conforme al artículo 17-H, fracción XI del CFF, consecuencia distinta de una restricción temporal por no atender una invitación.
Aunque el criterio se refiere específicamente al artículo 69-B del CFF y no convierte todas las facultades de gestión en actuaciones ilimitadas, la clasificación de una facultad no debería desplazar la discusión sobre sus límites, especialmente cuando la imposibilidad de reconstruir el pasado puede terminar afectando la capacidad de facturar en el presente.