Dentro del Paquete Económico 2027, destaca la Iniciativa de la Ley de Ingresos de la Federación 2027 pretende reducir de 0.90 % a 0.68 % la tasa anual de retención del Impuesto sobre la Renta (ISR) sobre intereses a que se refieren los artículos 54 y 135 de la Ley del Impuesto sobre la Renta (LISR).
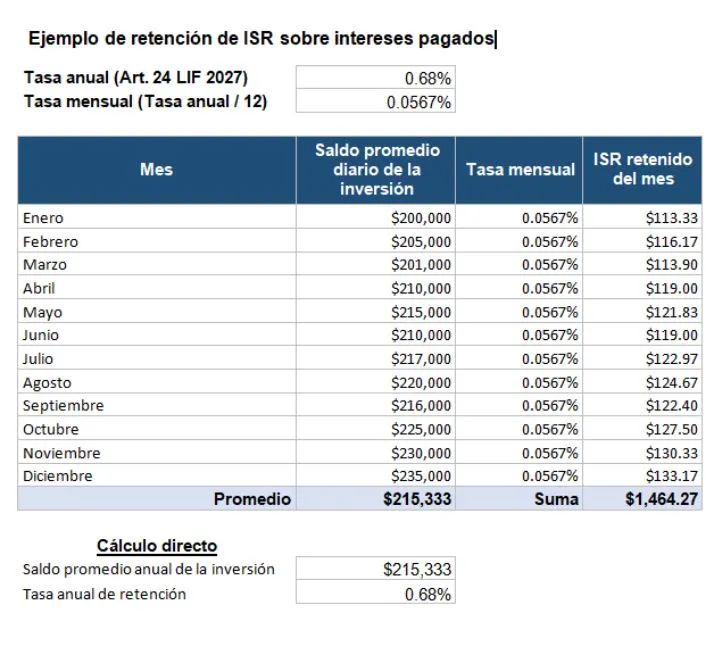
Esta tasa se aplica, entre otros supuestos, a los intereses pagados por instituciones que forman parte del sistema financiero y se calcula sobre el capital que da lugar al pago de los intereses. Para 2026 la tasa vigente es de 0.90 %, mientras que para 2027, como ya se mencionó, la iniciativa propone fijarla en 0.68 %.
La reducción puede resultar relevante para quienes mantienen inversiones en instrumentos financieros como CETES, pagarés bancarios o inversiones a plazo, porque durante 2027 se efectuaría una retención provisional menor sobre el capital invertido.
¿Qué propone el artículo 24 de la Iniciativa de LIF 2027?
El artículo 24 de la iniciativa de la LIF 2027 no solo propone que durante el ejercicio fiscal de 2027 la tasa anual de retención a que se refieren los artículos 54 y 135 de la LISR sea de 0.68 %; sino que por primera vez incorpora de manera expresa la metodología utilizada para determinar esa tasa.
En términos generales, el cálculo parte de la siguiente fórmula:
La iniciativa señala que las tasas de CETES e inflación utilizadas corresponden a las previstas en los Criterios Generales de Política Económica 2027, mientras que la tasa efectiva de ISR se obtuvo de la declaración anual de 2025 y asciende a 23.5 %.
La intención de incluir la metodología en la propia LIF 2027 es hacer más transparente la forma en que se calcula la retención aplicable a los intereses.
¿Qué señala la LISR sobre la retención y entero del ISR relativo intereses?
El artículo 54 de la LISR indica que las instituciones que forman parte del sistema financiero y efectúan pagos por intereses deben retener y enterar ISR como pago provisional, aplicando la tasa que para cada ejercicio establezca la LIF sobre el monto del capital que dé lugar al pago de los intereses.
La retención debe enterarse, en términos generales, a más tardar el día 17 del mes siguiente y debe expedirse el comprobante fiscal correspondiente, en el que consten tanto los intereses pagados como el impuesto retenido.
Por ello, de aprobarse la iniciativa de la LIF 2027, las instituciones financieras aplicarían la tasa anual de 0.68 % en lugar del 0.90 % vigente durante 2026.
¿Y qué establece la LISR respecto a la retención de ISR por pagos de interés a personas físicas?
El artículo 135 de la LISR regula la retención tratándose de otros pagos por intereses comprendidos en el régimen de personas físicas.
En términos generales, quien efectúe el pago debe retener y enterar el impuesto aplicando la tasa establecida en la LIF sobre el capital que dé lugar al pago de los intereses.
La retención tiene el carácter de pago provisional, por lo que no debe confundirse con el ISR definitivo que, en su caso, corresponda al contribuyente al determinar sus ingresos por intereses.
Accede a herramientas premium y lleva tu actualización profesional al siguiente nivel. [Conoce todo lo que incluye nuestra membresía y únete hoy].