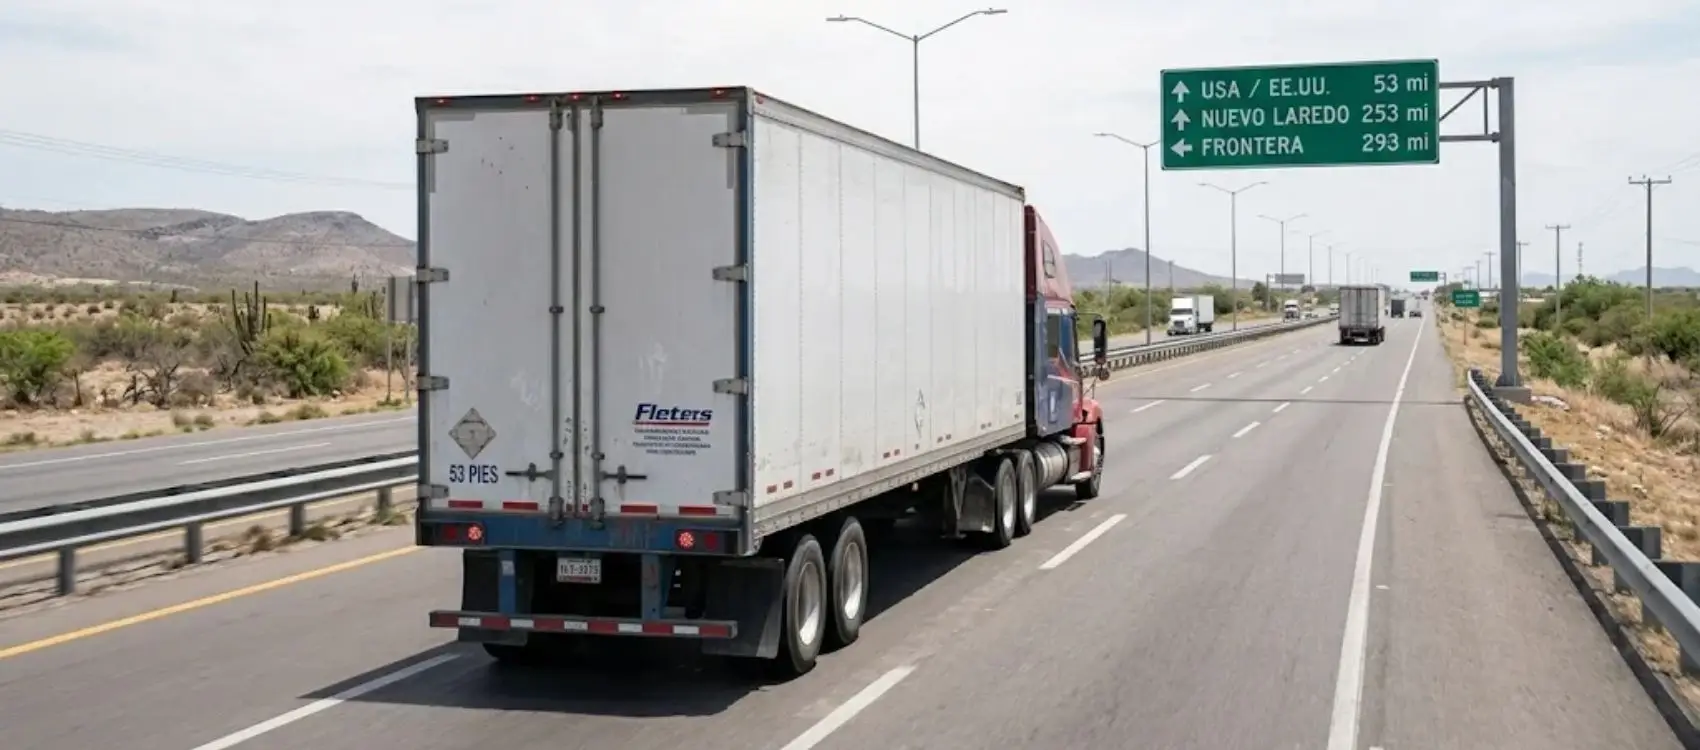

Conoce los alcances del fallo sobre devolución de IVA transporte internacional y el criterio jurisdiccional obtenido por la Prodecon para el acreditamiento de saldos a favor.
Recientemente, la Procuraduría de la Defensa del Contribuyente (Prodecon) apoyó a una persona moral a promover un juicio contencioso administrativo, en contra de la resolución mediante la cual el Servicio de Administración Tributaria (SAT) autorizó de manera parcial su solicitud de devolución de saldo a favor por concepto de Impuesto al Valor Agregado (IVA) del periodo de diciembre de 2021.
La autoridad fiscal rechazó el acreditamiento del impuesto bajo el argumento de que le fue indebidamente trasladado por sus proveedores, al estimar que el concepto consignado en los Comprobantes Fiscales Digitales por Internet (CFDI) respectivos de “transporte internacional” no constituye un acto objeto de la Ley del Impuesto al Valor Agregado (Ley del IVA) en términos de su artículo 1°, por el que deba estar obligado al pago del impuesto, al no corresponder a una enajenación de bienes, a la prestación de servicios independientes, al uso o goce temporal de bienes, ni a la importación de bienes.
Por lo tanto, la autoridad fiscal concluyó que, si el acto descrito como transporte internacional no es objeto del IVA, no podría calcularse aplicando la tasa del 16%, porque no es uno de los actos que tengan valores señalados en la Ley del IVA y, consecuentemente, fue incorrecto el traslado que le realizaron sus proveedores.
Con base en lo anterior, la autoridad resolvió que la persona contribuyente no podía acreditar contra su impuesto a cargo correspondiente al periodo solicitado en devolución, el IVA que le fue trasladado por sus proveedores de transporte, ya que, tratándose de operaciones de transporte internacional, no era posible aplicar la tasa del 16%, por no ubicarse dicha actividad entre los actos o actividades objeto de la Ley.
Durante la 9na. Sesión Ordinaria del 29 de octubre de 2026 se aprobó el criterio jurisdiccional que establece que es ilegal que, al resolver una solicitud de devolución, la autoridad fiscal rechace el acreditamiento del impuesto trasladado por servicios de transporte internacional de bienes, al considerar los actos no objeto del impuesto con base únicamente en la descripción del Comprobante Fiscal por Internet (CFDI), sin analizar los elementos previstos en los artículos 14 Fracción ll y 16, segundo párrafo, de la Ley de la materia.
Es decir, el SAT no puede negar el acreditamiento ni la devolución de IVA basándose únicamente en una interpretación superficial de la descripción escrita en el CFDI ("transporte internacional").
Aunado a que, antes de calificar un servicio como "no objeto" de IVA, la autoridad fiscal está obligada a analizar la operación real (contratos, cartas porte, pedimentos, rutas) para verificar los elementos del artículo 16, segundo párrafo (específicamente, dónde inició el viaje y cómo se ejecutó el servicio).
A su vez, se argumentó que la resolución impugnada es ilegal, pues la autoridad realizó una incorrecta interpretación de los artículos 1º, 14 y 16 de la Ley del IVA, vigentes en 2021, al considerar que el transporte internacional no constituye un acto objeto de dicha ley, sin analizar que el transporte de bienes prestado en territorio nacional, aun cuando forme parte de una operación internacional, sí actualiza el supuesto de causación previsto en dichos preceptos.
El órgano jurisdiccional consideró incorrecto el motivo de rechazo parcial del saldo a favor por concepto de IVA solicitado en devolución. Lo anterior, toda vez que, al analizar el artículo 14, fracción II, de la Ley del IVA, advirtió que el transporte de personas o bienes se considera prestación de servicios independientes y, por tanto, un acto objeto del impuesto.
Además, precisó que, conforme al artículo 16 de la misma Ley, el servicio se entiende prestado en territorio nacional cuando se lleva a cabo, total o parcialmente, por un residente en el país y que, tratándose de transporte internacional, el servicio se considera prestado en territorio nacional cuando en él se inicia el viaje, aun cuando sea de ida y vuelta, independientemente de la residencia del porteador.
Con base en lo anterior, se determinó que, contrario a lo sostenido por la autoridad, el transporte de bienes o mercancías, conocido comúnmente como “fletes”, sí puede constituir un acto objeto de la Ley del IVA, para lo cual la autoridad debe analizar diversos elementos, tales como el lugar de inicio del servicio y la residencia de quien los transporta, y no limitarse a la descripción consignada en los comprobantes fiscales.
Por lo tanto, la Sala del conocimiento declaró la nulidad de la resolución impugnada, para el efecto de que la autoridad fiscal emitiera una nueva resolución en la que considerara que el valor de los CFDI expedidos por sus proveedores debe ser considerado en la mecánica del IVA y procediera con la devolución que en derecho corresponda.

All Rights Reserved © 2026 - SLM