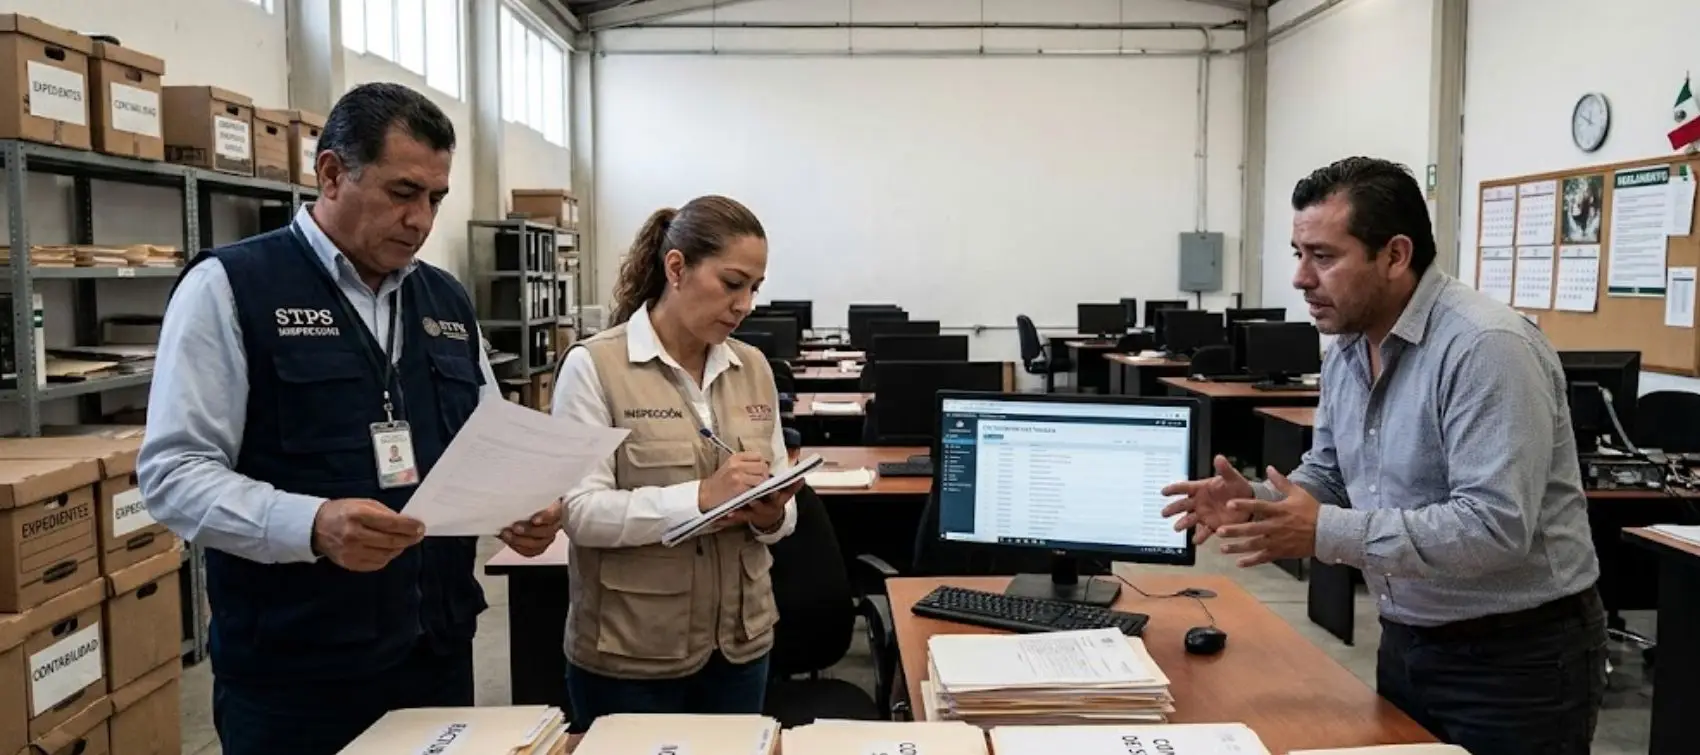
Es común pensar que los contratos individuales de trabajo y los recibos de nómina sirven únicamente para blindar a las empresas ante una demanda o una inspección de la Secretaría del Trabajo y Previsión Social (STPS). Sin embargo, existe un nuevo frente de riesgo para los patrones, y esta vez, el escrutinio viene directamente de la autoridad fiscal.
¿Qué pasaría si el fisco determina que tu plantilla laboral es "demasiado pequeña" para el volumen de ingresos que reportas?
Recientemente, un Tribunal Colegiado encendió las alarmas al emitir un criterio donde determina que los contratos laborales y las constancias de trabajadores pueden perder su eficacia probatoria para acreditar la tan temida materialidad de las operaciones.
El caso que detonó la controversia
Para entender el impacto de este criterio, hay que analizar el caso que originó esta tesis aislada: una empresa dedicada a la fabricación masiva de muebles de madera (sillas, mesas, camas) emitía una cantidad considerable de comprobantes fiscales (CFDI), pero ante la autoridad, solo logró comprobar la existencia de 14 trabajadores.
Para la autoridad, las matemáticas no cuadraron. Al considerar que esa estructura humana no explicaba razonablemente la magnitud de las operaciones realizadas, decidió desconocer los efectos fiscales de esas facturas, impactando severamente las deducciones y acreditamientos de la compañía.
Este criterio judicial pone sobre la mesa una interrogante peligrosa para las empresas mexicanas: ¿Hasta dónde puede el fisco inferir la productividad de tu negocio basándose solo en tu número de colaboradores registrados?
El doble filo: cuando la nómina no refleja la realidad
Si bien es cierto que la capacidad productiva de una empresa actual no depende solo de las manos que trabajan —gracias a la automatización, tecnología y capacidad instalada—, esta resolución toca un punto extremadamente álgido: el personal no regularizado.
Si una empresa produce en grandes volúmenes pero mantiene a parte de su personal en la informalidad (fuera de nómina o del Seguro Social), se ubica en un callejón sin salida en una revisión fiscal. Si no revela a esos trabajadores, no podrá justificar su capacidad operativa; pero si lo hace, destapará contingencias laborales y de seguridad social gravísimas.
¿Cómo blindar a tu empresa ante este criterio?
Aunque se trate de una tesis aislada, el mensaje es claro: la documentación laboral ha trascendido su propia esfera y hoy es una pieza clave para el Servicio de Administración Tributaria. Esto obliga a los patrones a garantizar la "trazabilidad" de sus operaciones, demostrando congruentemente cómo su fuerza de trabajo (subordinados), sumado a sus activos tecnológicos y materiales, logran la producción que facturan.
Para profundizar en las implicaciones de esta resolución, conocer el alcance legal que deben tener tus contratos y descubrir las estrategias para evitar que una plantilla reducida te genere un crédito fiscal millonario, te invitamos a consultar nuestro análisis a fondo “Comprobación de materialidad fiscal, otro reto patronal”, disponible en la edición 612 de fecha de portada 31 de octubre de 2026.
El acceso a la revista es de acceso exclusivo para nuestra comunidad. Si aún no lo eres, puedes suscribirte en este link.
ÚNETE A IDC en nuestro canal de Whatsapp