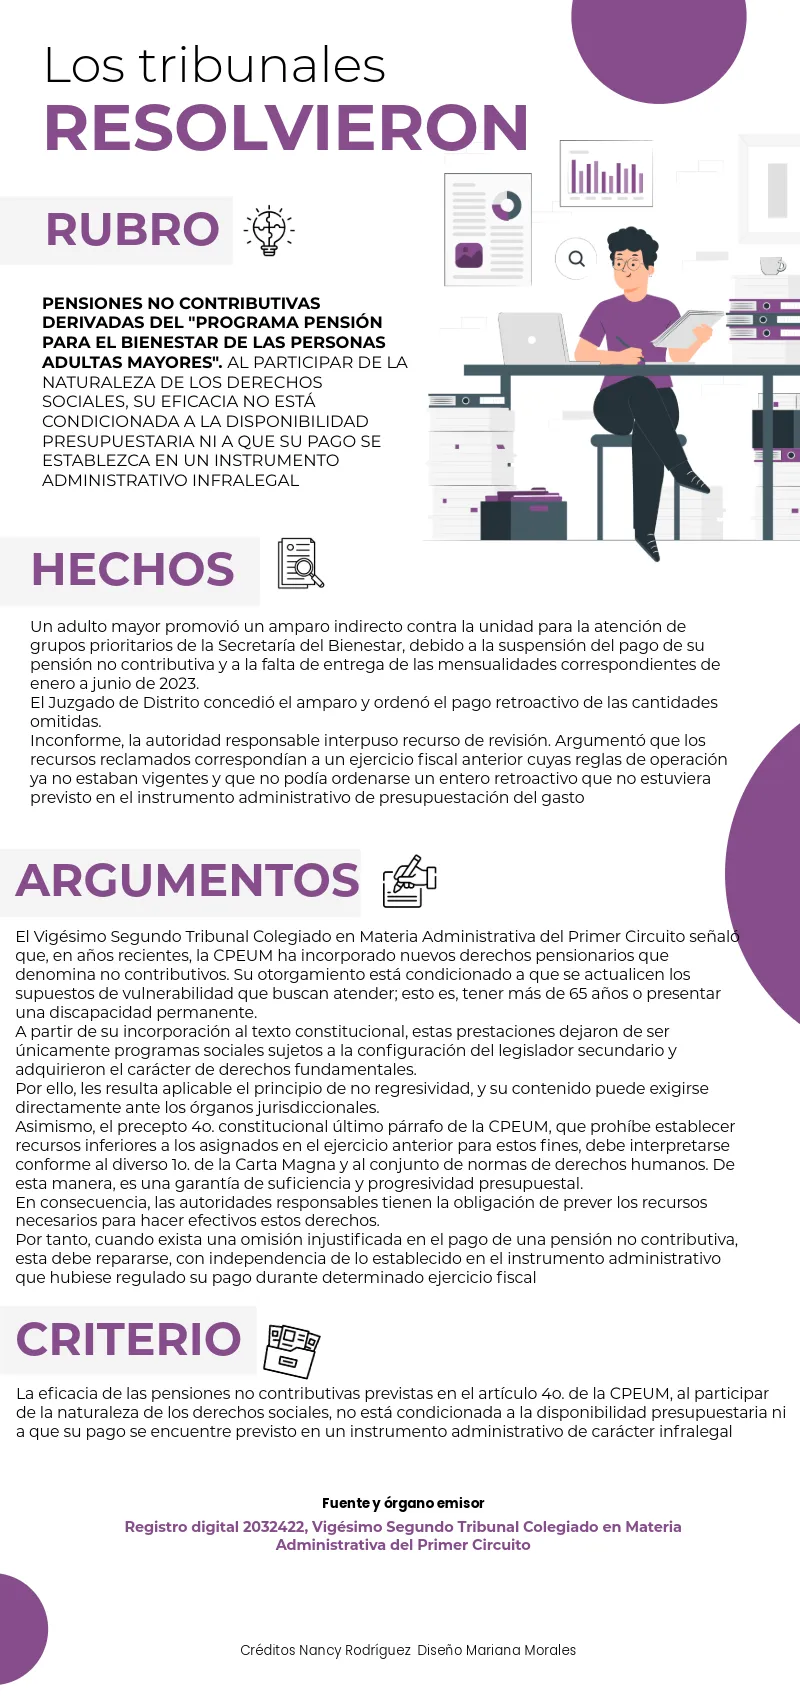
Las pensiones no contributivas previstas directamente en la Constitución Política de los Estados Unidos Mexicanos (CPEUM) tienen una protección que va más allá de un programa social sujeto a las reglas administrativas de cada ejercicio fiscal. Así lo determinó un Tribunal Colegiado al resolver un caso en el que se reclamó la suspensión del pago de una pensión y la falta de entrega de diversas mensualidades.
El órgano jurisdiccional consideró que, una vez actualizado el supuesto constitucional para acceder a la prestación, su eficacia no puede quedar condicionada a la disponibilidad presupuestaria ni a que las reglas de operación del ejercicio correspondiente continúen vigentes.
La resolución también establece que, cuando exista una omisión injustificada en el pago, la autoridad debe repararla, aun cuando el instrumento administrativo que reguló el programa durante determinado ejercicio ya no se encuentre vigente. Enseguida los detalles:
Aunque la tesis se refiere a una pensión no contributiva distinta de las prestaciones del Instituto Mexicano del Seguro Social (IMSS), su razonamiento puede ser un precedente argumentativo para los trabajadores que cotizaron al Instituto y, al pensionarse, accedan a una pensión garantizada.
Esto es relevante porque la Ley del Seguro Social (LSS) reconoce expresamente que esta prestación es aquella que el Estado asegura a quienes cumplen los requisitos establecidos en el artículo 170. Además, cuando los recursos acumulados en la cuenta individual de ahorro para el retiro son insuficientes, el diverso 171 prevé una aportación complementaria del Gobierno Federal, mientras que el numeral 172 dispone que, una vez agotado el saldo de la cuenta individual, la pensión continúe siendo cubierta con cargo al Gobierno Federal, por conducto de la Tesorería de la Federación.
Así, el empleado que durante su vida laboral realizó cotizaciones al IMSS no tendría que asumir el riesgo de que, una vez agotados sus recursos individuales, se interrumpa el pago de la pensión por una insuficiencia presupuestaria. La propia LSS contempla de manera expresa quién debe financiarla, y el mecanismo mediante el cual debe continuar su pago.
Bajo esta lógica, si una autoridad pretendiera suspender o negar una pensión garantizada ya reconocida alegando exclusivamente falta de disponibilidad presupuestaria, el criterio analizado puede invocarse para sostener que las limitaciones presupuestarias no pueden utilizarse para hacer nulo un derecho pensionario reconocido en la legislación, siempre que el asegurado hubiese acreditado los requisitos legales para acceder a este beneficio.
ÚNETE A IDC en nuestro canal de Whatsapp
Esto no significa que la tesis transforme a la pensión garantizada del IMSS en una prestación no contributiva ni que permita prescindir de las exigencias de la LSS. Su importancia radica en que aporta un argumento adicional para proteger la continuidad de una pensión cuyo financiamiento, ante el agotamiento de los recursos de la cuenta individual, la propia ley atribuye al Gobierno Federal.
En consecuencia, el criterio adquiere especial relevancia como referente para futuras controversias en las que esté en juego la continuidad del pago de una pensión garantizada y la autoridad pretenda justificar su suspensión por razones presupuestarias.