La cuenta individual de ahorro para el retiro no solo concentra los recursos destinados al Retiro, Cesantía en Edad Avanzada y Vejez, sino también las aportaciones voluntarias y complementarias que pueden realizarse para mejorar el ahorro pensionario. Sin embargo, el destino de estos recursos no necesariamente implica que deban permanecer en la cuenta para financiar una pensión.
ÚNETE A IDC en nuestro canal de Whatsapp
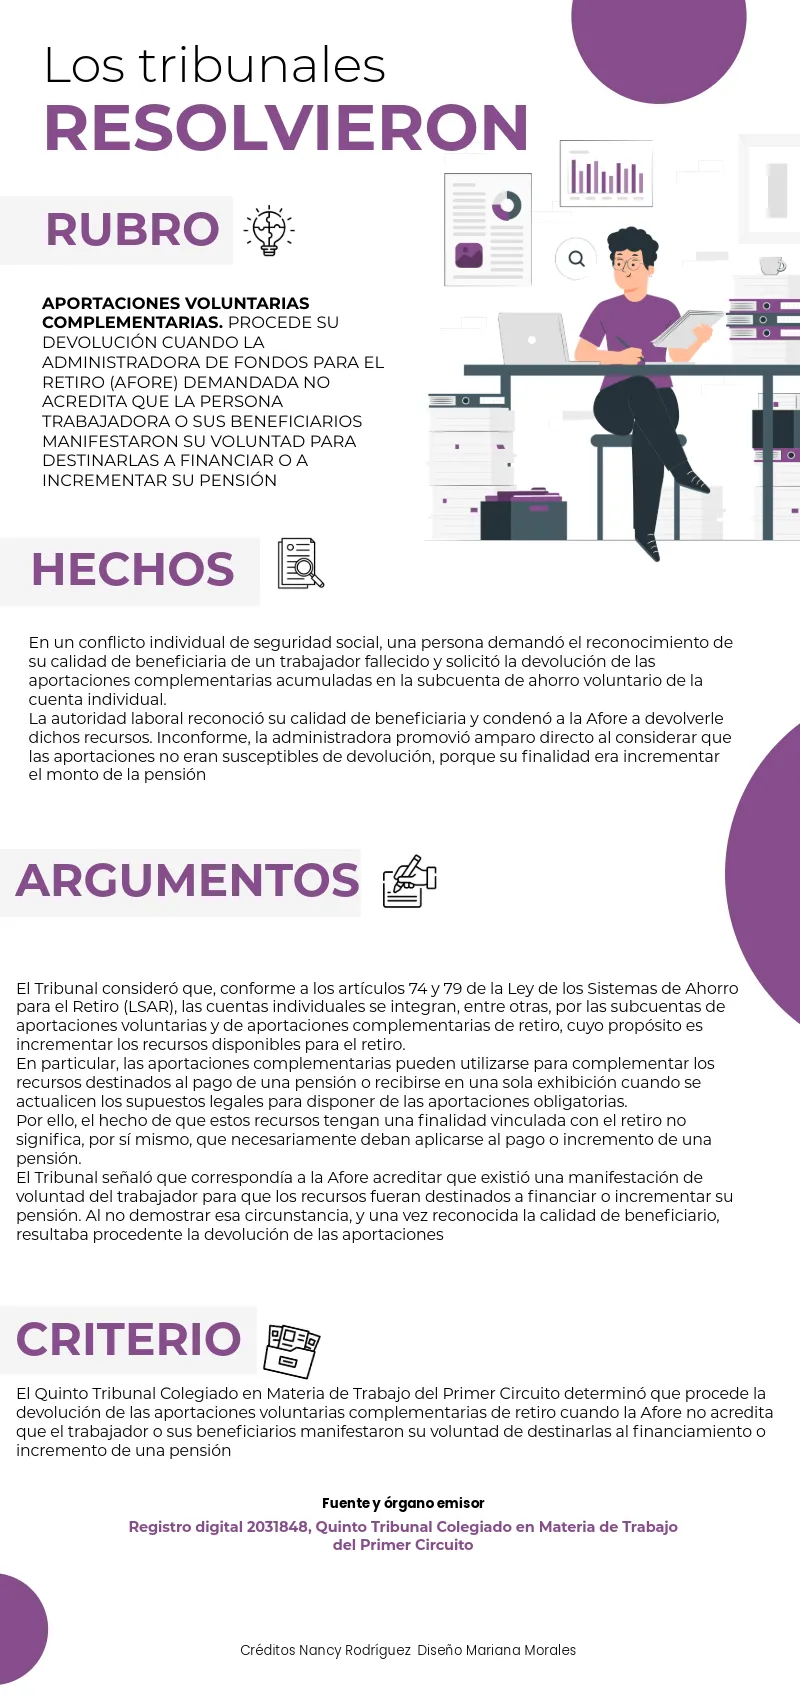
En este contexto, el Quinto Tribunal Colegiado en Materia de Trabajo del Primer Circuito determinó que procede la devolución de las aportaciones complementarias cuando la Administradora de Fondos para el Retiro (Afore) no acredita que el trabajador o sus beneficiarios manifestaron su voluntad de destinarlas al financiamiento o incremento de una pensión. A continuación, los detalles:
¿Qué implica para los trabajadores y beneficiarios?
El criterio es relevante para determinar qué sucede con los recursos acumulados en la cuenta individual cuando el trabajador o sus beneficiarios solicitan su disposición.
El artículo 74 de la LSAR prevé que la cuenta individual se integra, entre otras, por las subcuentas de aportaciones voluntarias y complementarias de retiro. Respecto de estas últimas, la propia disposición permite su disposición cuando el empleado tiene derecho a acceder a los recursos correspondientes, pudiendo optar por utilizar las aportaciones voluntarias y complementarias para complementar su pensión o recibirlas en una sola exhibición.
A su vez, el numeral 79 de la LSAR reconoce que las aportaciones voluntarias y complementarias tienen como finalidad incrementar la pensión y fomentar el ahorro de largo plazo, pero contempla reglas distintas para su disposición. De ahí que la existencia de una finalidad pensionaria no sea, por sí misma, suficiente para determinar el destino definitivo de los recursos.
Cuando el titular fallece, debe atenderse además al precepto 193 de la Ley del Seguro Social (LSS), que regula los derechos de los beneficiarios sobre los recursos de la cuenta individual y la entrega de aquellos que legalmente puedan disponerse en una sola exhibición.
Por tanto, en una controversia será necesario revisar la naturaleza de las aportaciones, la calidad de quien solicita los recursos y las condiciones legales para su disposición, antes de determinar si procede su entrega.
Implicaciones para las Afore
La resolución también destaca la importancia de que las Afore distingan entre la finalidad legal del ahorro y la decisión concreta del titular respecto de su aplicación.
El dispositivo 79 de la LSAR contempla expresamente la posibilidad de que determinados recursos permanezcan invertidos y establece supuestos relacionados con su utilización para financiar pensiones. En consecuencia, cuando la administradora sostenga que las aportaciones reclamadas deben conservarse para ese propósito, debe atender a las condiciones previstas en la propia legislación y a la manifestación de voluntad que corresponda.
Esto obliga a las Afore a mantener debidamente integrados los elementos que documenten las decisiones del asegurado respecto de sus recursos, pues en una controversia esa información puede resultar determinante para determinar si procede la disposición solicitada.
Un criterio relevante, pero no obligatorio
La tesis analizada es aislada, por lo que no es jurisprudencia obligatoria. Su relevancia radica en que proporciona un parámetro para resolver controversias relacionadas con la devolución de aportaciones complementarias cuando la Afore sostiene que deben permanecer destinadas al financiamiento o incremento de una pensión.
Su alcance debe analizarse junto con los preceptos 74 y 79 de la LSAR y 192 y 193 de la LSS, así como con las características específicas de los recursos reclamados.
Consecuentemente, el criterio no significa que todas las aportaciones voluntarias o complementarias deban devolverse, sino que, en el supuesto analizado por el Tribunal, la ausencia de acreditación de la voluntad necesaria para destinarlas a una pensión fue determinante para ordenar su devolución.