
La publicación del Acuerdo ACDO.AS2.HCT.101026/302.P.DG, en el Diario Oficial de la Federación del 21 de octubre de 2026, representa un cambio relevante para muchos trabajadores que, en algún momento de su vida laboral, contemplaban recurrir a la Continuación Voluntaria en el Régimen Obligatorio del Seguro Social (ROSS), mejor conocida como modalidad 40, con la finalidad de mejorar las condiciones de su futura pensión.
Para numerosos asegurados, incorporarse a este esquema implica un esfuerzo económico importante; sin embargo, hasta ahora era una alternativa de planeación pensionaria que permitía continuar cotizando con un salario superior al registrado al momento de la baja, dentro de los límites previstos legalmente.
ÚNETE A IDC en nuestro canal de Whatsapp
Con las medidas temporales aprobadas por el Consejo Técnico del Instituto Mexicano del Seguro Social (IMSS), esta posibilidad se restringe significativamente.
Más allá de sus efectos inmediatos, el Acuerdo podría ser el inicio de una revisión más profunda de la modalidad 40, pues el propio Instituto realizará un análisis sobre sus efectos financieros, y posteriormente, podrá plantear modificaciones al marco normativo aplicable.
La interrogante es inevitable, ¿estamos frente al principio de una transformación de la Continuación Voluntaria en el ROSS?
Restricciones frente a lo previsto en la LSS
Uno de los puntos que mayor controversia puede generar se encuentra en el numeral cuarto del Acuerdo, que dispone entre otros aspectos, lo siguiente:
Como medida temporal, y hasta que se cuente con el análisis a que se refiere el punto segundo del presente Acuerdo, mismo que será hecho del conocimiento de este Órgano de Gobierno para determinar la continuidad de la medida establecida en este punto, las personas que, a la fecha de entrada en vigor del presente Acuerdo, se encuentren inscritas en la Continuación Voluntaria en el Régimen Obligatorio, permanecerán en dicha modalidad, en las condiciones actuales, hasta la conclusión del periodo que tengan contratado. Las personas que concluyan el periodo contratado de su aseguramiento en dicha modalidad, así como aquellas que deseen conservar sus derechos en materia de seguridad social para efectos pensionarios, podrán optar por incorporarse a la Continuación Voluntaria, a partir de la solicitud que formulen al Instituto, a razón del último salario base de cotización registrado al momento de causar baja en el régimen obligatorio o hasta el importe de éste, más una Unidad de Medida y Actualización, importe que en ningún caso podrá ser inferior a un salario mínimo general vigente para el resto del país. Los nuevos aseguramientos a la Continuación Voluntaria se realizarán exclusivamente a partir de la fecha de la solicitud. Lo anterior, sin perjuicio de la opción que puede ejercer toda persona de efectuar la contratación de su incorporación voluntaria al régimen obligatorio del Seguro Social, como persona trabajadora independiente. Las personas que se encuentren o incorporen a la modalidad a la que se refiere la fracción I del artículo 13 de la Ley del Seguro Social, no podrán contratar la Continuación Voluntaria en el régimen obligatorio; en el entendido de que la primera, a diferencia de esta última, les permite continuar con su aseguramiento en la seguridad social con el beneficio de las prestaciones asociadas al Seguro de Enfermedades y Maternidad
La primera limitación merece especial atención, porque el artículo 218 de la Ley del Seguro Social (LSS) prevé que el asegurado que cumpla los requisitos para continuar voluntariamente en el ROSS debe quedar inscrito con el último salario que tenía al momento de la baja o con uno superior.
A su vez, el artículo 65 del Reglamento de la Ley del Seguro Social en materia de Afiliación, Clasificación de Empresas, Recaudación y Fiscalización (RACERF) precisa que el salario base de cotización (SBC) para la modalidad 40 será el registrado al momento de la baja o un salario superior, a elección del asegurado, sin exceder el límite máximo previsto en la Ley.
Por ello, la nueva regla que restringe el incremento a una Unidad de Medida y Actualización (UMA) adicional al último SBC registrado genera una evidente tensión entre el Acuerdo y las disposiciones vigentes.
La segunda limitación es que los nuevos aseguramientos a la Continuación Voluntaria al ROSS se realizarán exclusivamente a partir de la fecha de la solicitud. Este cambio también puede provocar controversias pues el precepto 66 del RACERF prevé que la persona que hubiese causado baja del ROSS puede optar, al incorporarse a la Continuación Voluntaria, por quedar protegida desde:
- la fecha de presentación de la solicitud, o
- el día siguiente al de su baja en el IMSS, cubriendo las cuotas que no hubiesen sido enteradas al Instituto
Por lo tanto, la medida temporal también restringe una opción que actualmente se encuentra prevista en el Reglamento.
Esto permite anticipar que en los próximos meses podrían presentarse solicitudes en las que los asegurados pretendan ejercer los derechos establecidos en la LSS y su Reglamento, mientras que el Instituto busque aplicar las limitaciones contenidas en el nuevo Acuerdo.
¿Qué alternativas podría considerar un trabajador?
Ante este nuevo escenario, es previsible que algunos asegurados comiencen a analizar qué alternativas tienen para procurar una mejor pensión.
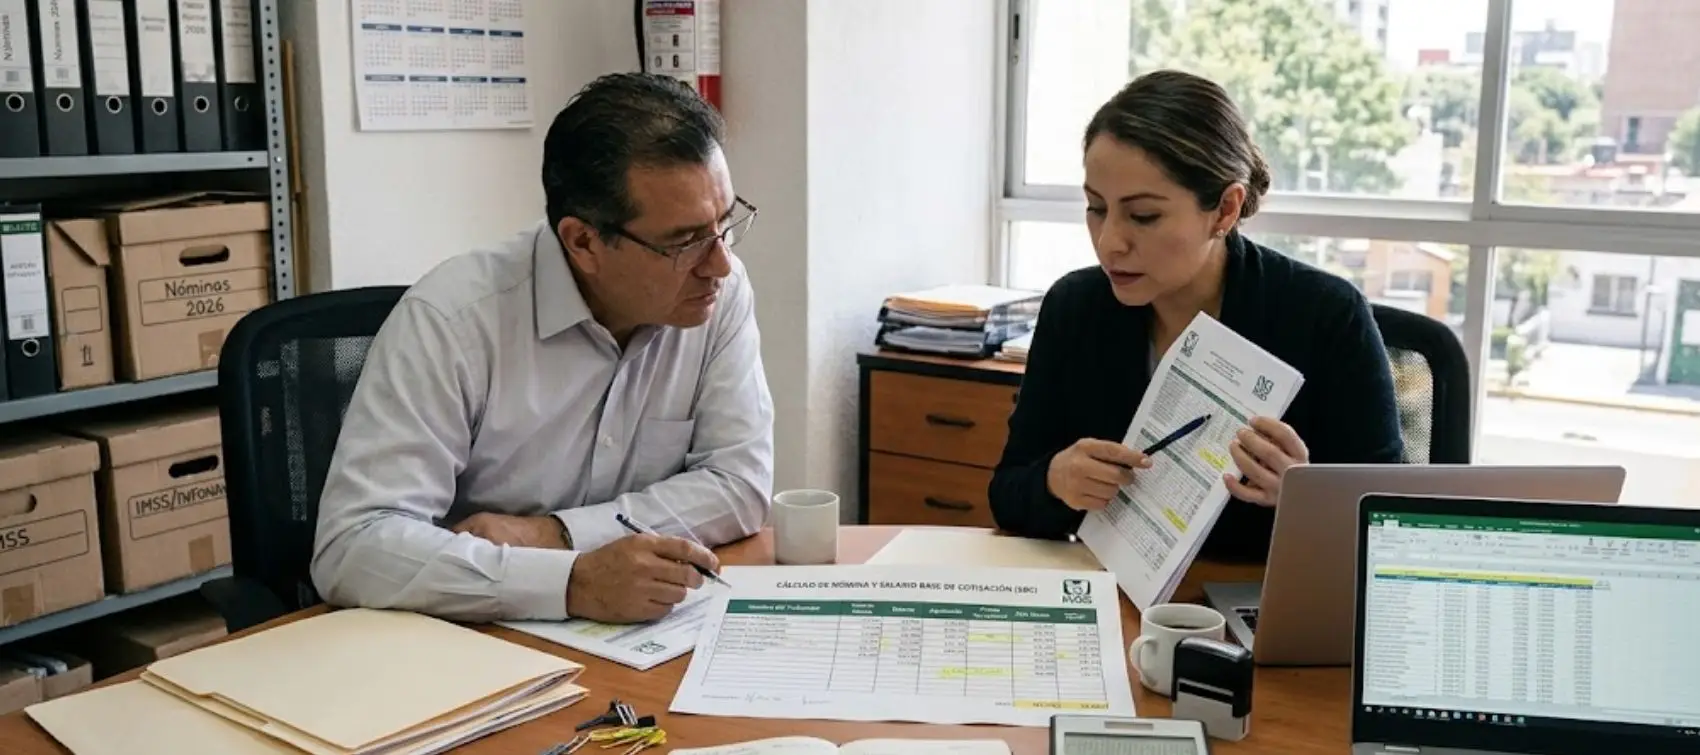
Por ejemplo, un trabajador que sabe que el nuevo límite para incorporarse a modalidad 40 estará relacionado con el SBC registrado al momento de su baja podría pensar que es conveniente que antes de terminar la relación laboral, su patrón le aumenta el salario.
Supóngase que el empleado tiene un SBC relativamente bajo y, antes de causar baja, recibe un incremento salarial real que eleva su cotización a $ 2,000.00 diarios.
Bajo la nueva regla, ese salario registrado al momento de la baja tendría relevancia directa para determinar el monto con el que posteriormente podría incorporarse a la Continuación Voluntaria, sujeto a los límites aplicables.
La pregunta entonces sería ¿durante cuánto tiempo tendría que haber cotizado con ese salario antes de la baja en el ROSS? Cabe precisar que ni el numeral 218 de la LSS ni sus reglamentos prevén expresamente un periodo mínimo en el cual el colaborador deba permanecer afiliado con determinado salario antes de ejercer su derecho a la modalidad 40.
No obstante, esto no significa que puedan realizarse modificaciones salariales ficticias o carentes de sustento.
El riesgo para patrones y trabajadores
El trabajador podría pensar en anticipar la entrega de determinadas cantidades derivadas de la relación laboral —por ejemplo, gratificaciones, bonos u otras percepciones— con la finalidad de que estas repercutan en su SBC antes de causar baja.
Será necesario atender a la naturaleza real del pago y a las reglas de integración establecidas en la LSS.
Si se trata de una percepción variable efectivamente generada por el subordinado y derivada de la relación laboral, el patrón debe determinar si forma parte del SBC y, en su caso, presentar las modificaciones salariales correspondientes.
En cambio si el empleador y colaborador acuerdan reportar percepciones inexistentes únicamente para elevar la base salarial previo a la baja, podrían generarse contingencias importantes frente al IMSS.
Por ello, este tipo de escenarios no deben entenderse como una recomendación o mecanismo para incrementar una pensión, sino como una posible consecuencia práctica derivada de las nuevas restricciones.
La planeación pensionaria debe partir siempre de salarios y percepciones reales, efectivamente pagados y correctamente integrados.
Accede a herramientas premium y lleva tu actualización profesional al siguiente nivel. [Conoce todo lo que incluye nuestra membresía y únete hoy].