El esquema arancelario aplicado por Estados Unidos a las importaciones mexicanas cambió el pasado 24 de julio de 2026. En ella, se concluyó el recargo temporal establecido mediante la Sección 122 y entró en vigor un arancel bajo la Sección 301 de la Ley de Comercio de 1974.
Aunque ambas medidas contemplan una tasa de 10% para determinados productos mexicanos, existen diferencias importantes en su fundamento, duración y propósito, de acuerdo con un análisis del Instituto Mexicano para la Competitividad (IMCO), elaborado con información de la Oficina del Representante Comercial de Estados Unidos (USTR, por sus siglas en inglés).
En ambos casos, las mercancías mexicanas que cumplen con las reglas de origen y reciben trato libre de arancel bajo el T-MEC permanecen exentas. Por lo tanto, este cambio afecta principalmente a los productos que no califican para esas preferencias, salvo las exclusiones específicas establecidas por las autoridades estadounidenses.
ÚNETE A IDC en nuestro canal de Whatsapp
¿Qué era el arancel de la Sección 122?
La Sección 122 permitió a Estados Unidos imponer un recargo general de 10% a las importaciones procedentes de distintos países como una medida de emergencia para enfrentar “problemas fundamentales de los pagos internacionales", en particular los grandes déficits de la balanza de pagos. Para Global Trade Alert, la proclamación del recargo cita el déficit comercial de bienes de 1,2 billones de dólares, el primer saldo negativo de la renta primaria (2024) y una posición neta de inversión internacional del -90 % del PIB.
De esta manera, el arancel que entró en vigor el 24 de febrero de 2026 y fue establecido por un periodo máximo de 150 días, concluyó el 24 de julio del mismo año.
Para México, la medida contemplaba dos tratamientos principales:
- los productos que ingresaban libres de arancel por cumplir con el T-MEC estaban exentos.
- las mercancías que no calificaban para el trato preferencial enfrentaban el recargo general de 10%
También existían excepciones para determinadas mercancías, como aeronaves civiles, donaciones, materiales informativos y productos sujetos a otras medidas comerciales.
¿Qué cambia con los aranceles de la Sección 301?
A partir del 24 de julio de 2026, Estados Unidos comenzó a aplicar aranceles de entre 10% y 12.5% a mercancías provenientes de 60 economías mediante la Sección 301.
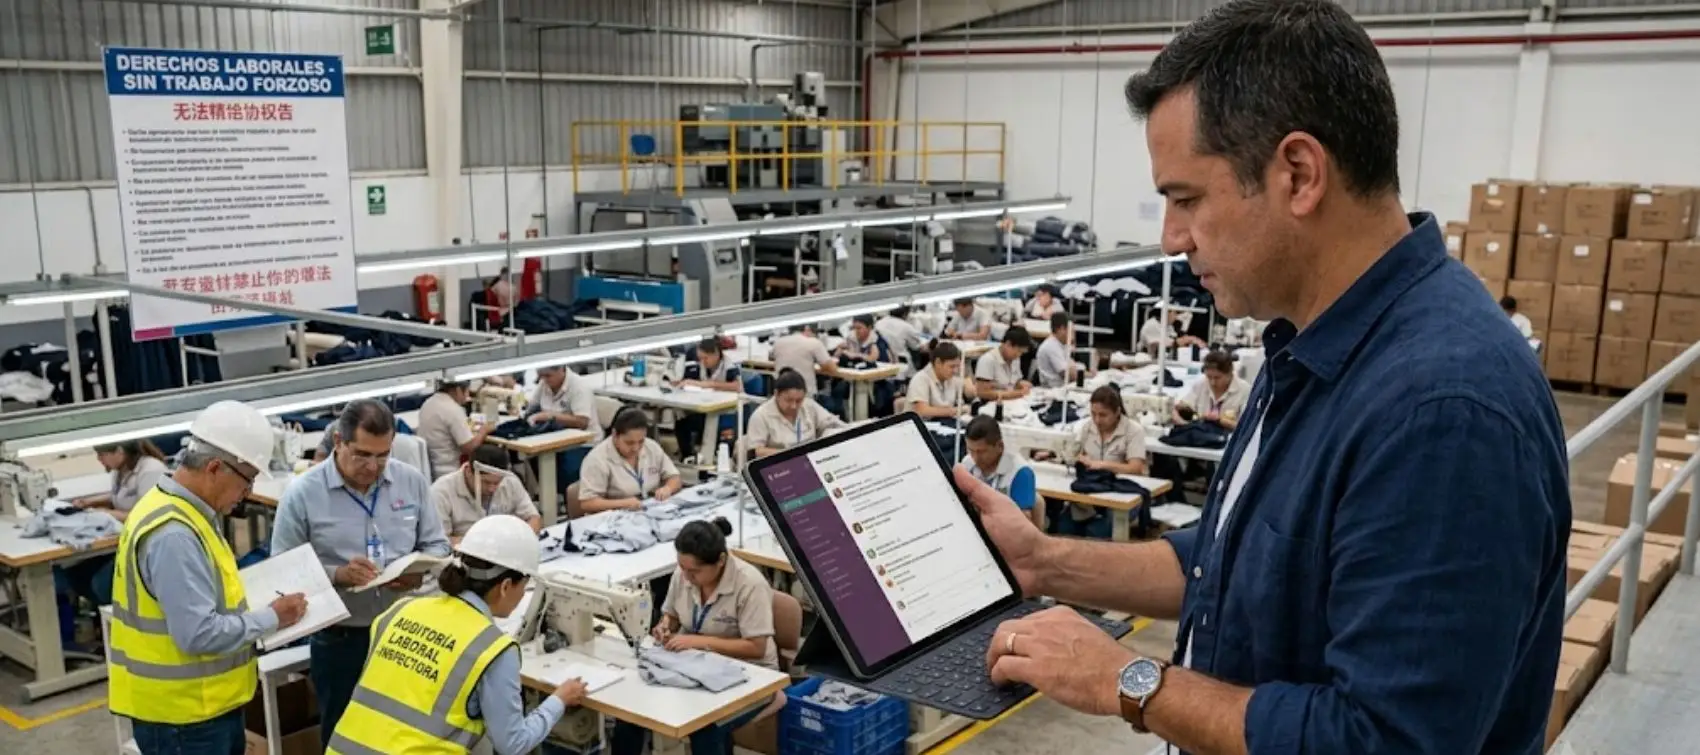
A diferencia de la Sección 122, esta medida surge de investigaciones comerciales sobre las acciones adoptadas por diferentes países para prohibir y combatir la importación de bienes producidos mediante trabajo forzoso.
La USTR determinó que las prácticas de las economías investigadas resultaban susceptibles de acciones bajo la Sección 301 al afectar o restringir el comercio estadounidense. Es así que México quedó entre los países sujetos a una tasa adicional de 10%.
La diferencia principal es su duración, mientras la Sección 122 tenía un límite de 150 días, la nueva medida no cuenta con una fecha de terminación predeterminada, por lo que podría mantenerse mientras Estados Unidos considere que subsisten las prácticas que originaron la investigación.
¿Los productos mexicanos del T-MEC pagarán el arancel?
No todos los productos son afectados, la clasificación estadounidense 9903.05.94 establece que el arancel adicional de 10% no se aplicará a los productos de México que ingresen libres de derechos bajo el T-MEC.
Por lo tanto, el tratamiento queda de la siguiente manera:
- productos que cumplen con las reglas de origen del T-MEC: permanecen exentos del arancel de la Sección 301
- productos que no califican para el T-MEC: estarán sujetos al arancel adicional de 10%, salvo que correspondan a alguna exclusión
- mercancías comprendidas en excepciones generales: deberán revisarse conforme a su clasificación arancelaria y las disposiciones emitidas por la Oficina de Aduanas y Protección Fronteriza de los Estados Unidos
Entre las exclusiones generales se encuentran determinados artículos farmacéuticos, aeronaves civiles, donaciones, materiales informativos y mercancías sujetas a medidas de la Sección 232, como algunos productos de acero, aluminio, cobre, automóviles y semiconductores.
De esta manera, el cambio consolida un esquema arancelario más duradero y mantiene la presión sobre las exportaciones mexicanas que no cumplen con las reglas de origen del T-MEC.