
Las deudas, gastos e imprevistos pueden mermar la atención de los trabajadores al grado de afectar su desempeño durante la jornada
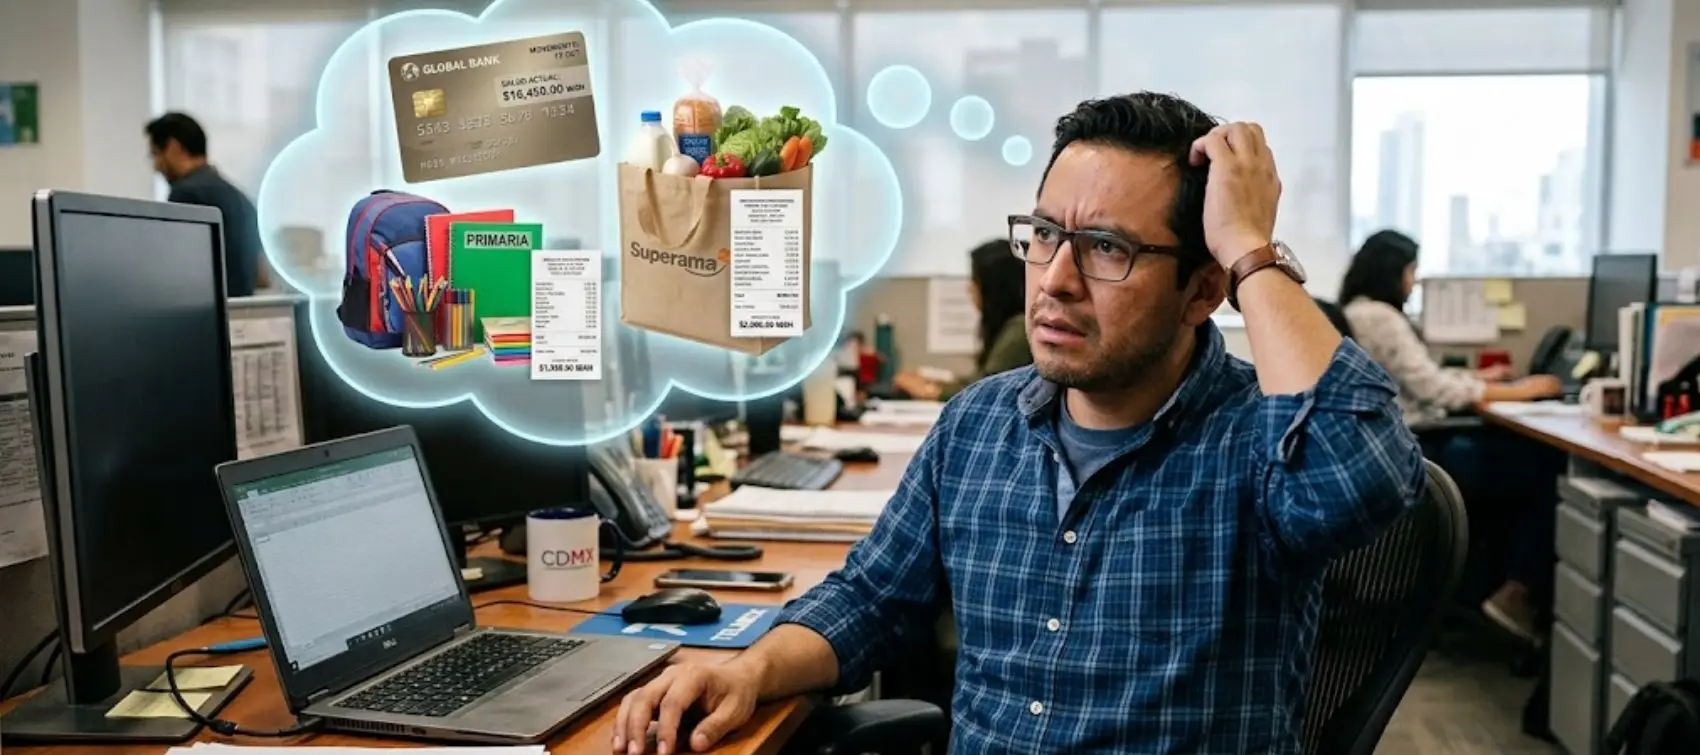
Una persona puede encontrarse físicamente en su lugar de trabajo y, al mismo tiempo, mantener su atención ocupada en cómo cubrir los gastos del mes, pagar una deuda repentina o conseguir ingresos adicionales.
Esta situación se conoce como presentismo financiero y puede traducirse en menor concentración, un mayor desgaste emocional y dificultades para mantener el desempeño laboral, así lo explica la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef).
Las preocupaciones económicas no permanecen exclusivamente en el ámbito personal. Cuando los recursos resultan insuficientes, resolver las cuentas puede convertirse en una tarea mental que continúa durante las horas laborales.
El presentismo financiero ocurre cuando una persona permanece en su puesto de trabajo, pero parte de su atención está concentrada en sus deudas, gastos, pagos pendientes o en la búsqueda de fuentes adicionales de ingresos.
A diferencia del ausentismo, el trabajador sí se presenta a laborar, pero las preocupaciones económicas pueden dificultar su concentración y aumentar la posibilidad de equivocaciones.
La especialista en psicología organizacional Erika Villavicencio-Ayub utiliza este concepto para explicar cómo las dificultades financieras personales pueden trasladarse a las organizaciones.
Esto no significa que todos los problemas de desempeño tengan su origen en las finanzas personales. Las cargas excesivas, las jornadas prolongadas, la falta de control sobre las actividades, los conflictos y un liderazgo negativo también pueden provocar estrés laboral.
Por ello, atender esta situación requiere distinguir entre las presiones originadas por las condiciones de trabajo y aquellas relacionadas con la economía personal.
De acuerdo con la Encuesta Nacional sobre Salud Financiera (ENSAFI) 2023 encontró que 37% de la población adulta presentó un nivel alto de estrés financiero y 35% reportó un nivel moderado.
Las dificultades económicas también pueden tener consecuencias físicas. Entre las personas afectadas, 30% señaló dolores de cabeza; 28%, falta de sueño; 17%, gastritis o colitis, y 12%, cambios en la presión arterial.
En el ámbito emocional, cuatro de cada 10 personas experimentaron ansiedad relacionada con sus finanzas personales. La tristeza fue reportada por 38%, además de sentimientos de frustración e irritación.
Una de las causas se encuentra en la falta de recursos para atender las necesidades cotidianas. Durante 2023, 30% de la población manifestó no haber tenido dinero suficiente para cubrir sus gastos sin endeudarse.
Además, 11% tenía algún tipo de deuda informal, mientras que 36% contaba con un crédito contratado con una institución financiera o tienda departamental.
La prevención no debe reducirse a pedir a los trabajadores que aprendan a “manejar la presión”. Las organizaciones necesitan revisar las condiciones en las que se desarrolla el trabajo e identificar factores que puedan aumentar el desgaste.
La NOM-035-STPS-2018 contempla la identificación y prevención de factores de riesgo psicosocial relacionados con las cargas laborales, la falta de control y la vida familiar, así como el liderazgo y las relaciones negativas.
Las empresas pueden contribuir al respetar los periodos de descanso, evitar cargas excesivas y promover un entorno organizacional favorable. Esto no implica asumir el control de las finanzas personales de sus colaboradores, sino reconocer que las preocupaciones económicas pueden influir en su bienestar y concentración.
Desde las finanzas personales, elaborar un presupuesto permite conocer cuánto dinero ingresa, cuáles son los gastos indispensables y qué cantidad puede destinarse al pago de deudas.
También es necesario conocer la capacidad de pago antes de contratar un crédito, evitar el sobreendeudamiento y construir gradualmente un fondo para emergencias. El objetivo no es eliminar todos los imprevistos, sino contar con herramientas para enfrentarlos sin que cada gasto o deuda se convierta en una nueva fuente de desgaste.

All Rights Reserved © 2026 - SLM


