Mientras que el gobierno mexicano impuso el Impuesto Especial sobre Producción y Servicios (IEPS) a la comida chatarra y los refrescos y el etiquetado frontal de sellos de la NOM-051 para moldear la conducta alimentaria del consumidor con resultados mixtos, el sector farmacéutico con el GLP-1, está logrando contraer la demanda de estos productos de forma orgánica.
ÚNETE A IDC en nuestro canal de Whatsapp
A pesar de que esto podría verse como una buena noticia, para las finanzas públicas, el éxito en la reducción del consumo de ultraprocesados se traducirá inevitablemente en una menor recaudación por concepto de IEPS para el Servicio de Administración Tributaria (SAT).
¿Cómo está cambiando el GLP-1 al consumo?
A finales de 2025, la revista de la Asociación Americana de Marketing publicó el estudio titulado “Los Juegos del No-Hambre: Cómo la adopción de medicamentos GLP-1 está cambiando las compras de alimentos de los consumidores”, presentado por las doctoras Sylvia Hristakeva y Jura Liaukonyte de la Escuela Dyson de Economía Aplicada y Administración de la Universidad de Cornell, que demostró que la supresión biológica del apetito genera una contracción inmediata del gasto en la canasta básica y el sector restaurantero americano, con una visible correlación según el nivel de ingresos:
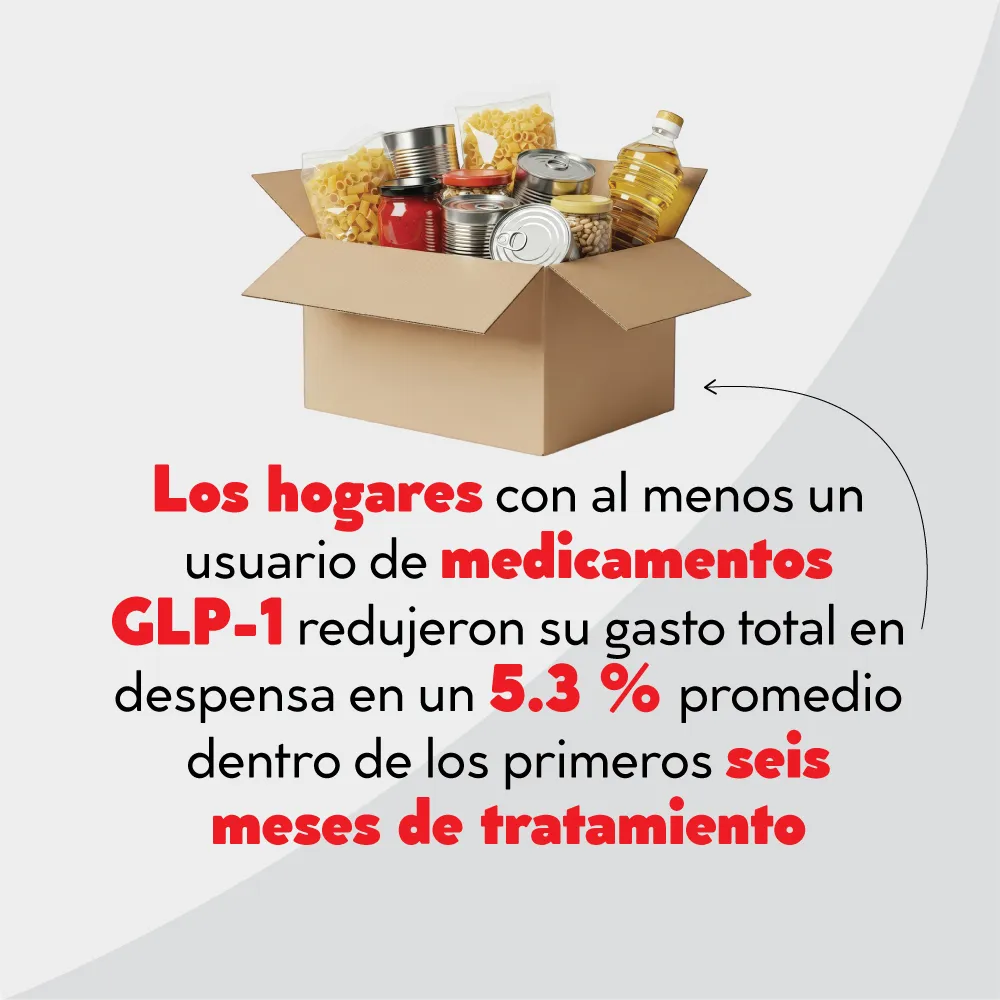
- los hogares con al menos un usuario de medicamentos GLP-1 redujeron su gasto total en despensa en un 5.3 % promedio dentro de los primeros seis meses de tratamiento
- en los hogares de ingresos altos, la caída del gasto en el supermercado superó el 8 %. Esto refleja que el uso del fármaco con fines estéticos/ pérdida de peso está concentrado en deciles de mayor ingreso
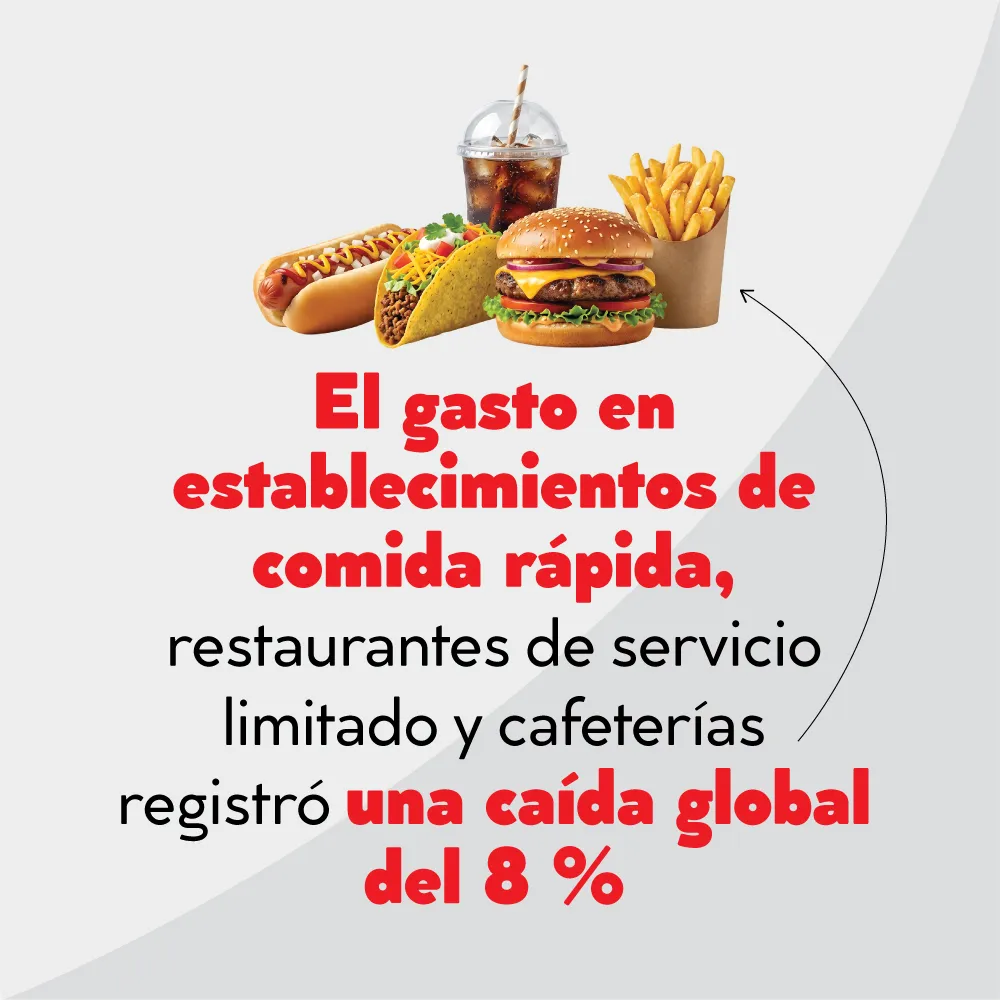
- el gasto en establecimientos de comida rápida, restaurantes de servicio limitado y cafeterías registró una caída global del 8 %, afectando de manera crítica los momentos de consumo del desayuno y la cena
Productos con mayor afectación
Entre los datos del estudio que más llaman la atención está la configuración de la demanda; es decir, la reducción del consumo no es homogénea y hay un impacto medido por categorías, donde los alimentos procesados son los menos adquiridos con este nuevo patrón de consumo.
Categorías con mayor impacto negativo y caída sostenida de ventas:
- botanas saladas e industriales: Es el sector más afectado, con contracciones de entre el 10 % y el 11 % en el volumen de compra
- repostería, dulces y galletas: Reducción obligada de la compra por impulso de entre el 6.7 % y el 11 %, y
- alimentos básicos (Commodities): Categorías tradicionales como pan, carnes procesadas y huevos sufrieron caídas moderadas en volumen debido a la simple reducción de las porciones diarias
Categorías de crecimiento y oportunidades de mercado:
- yogur: El producto con el mayor crecimiento porcentual dentro de la canasta del usuario GLP-1, y
- fruta fresca y snacks funcionales: Categorías como barras de nutrición y sustitutos de proteína mostraron incrementos modestos
La nota del estudio de Cornell es que las categorías saludables con crecimiento no compensan en valor ni en volumen la caída de los alimentos procesados tradicionales; así que el balance neto para la industria alimentaria americana es de contracción. Lo que manda una alerta a otros mercados mundiales, como el hispano.
“Efecto rebote” y la tasa de deserción
Un hallazgo crítico de este estudio para las proyecciones financieras de las industrias de alimentos y sector restaurantero es que a mediano plazo hay volatilidad en la permanencia del tratamiento:
- tasa de abandono: Cerca de un tercio (33 %) de los pacientes analizados suspenden o descontinuaron el tratamiento durante el periodo del estudio, que fue de un año, principalmente por costos o efectos secundarios
- elasticidad del gasto post-abandono: Al suspender el medicamento, el gasto en alimentos de los hogares regresó de manera inmediata a los niveles previos a la adopción, y
- empeoramiento de la línea base: Al dejar el fármaco, los consumidores mostraron una preferencia compensatoria inmediata hacia alimentos hipercalóricos, registrando un repunte atípico en la compra de chocolates y confitería por encima de lo que consumían antes de iniciar el tratamiento
Nuevos retos para las industrias y el SAT
Aunque la penetración comercial de estos fármacos en México se encuentra en una etapa mucho más temprana que en Estados Unidos —debido principalmente a los costos de tratamientos como Ozempic, Wegovy o Mounjaro—, el impacto se está sintiendo a través de dos frentes muy claros: la alta exposición de las multinacionales mexicanas al mercado estadounidense y la preparación anticipada del portafolio local.
Para enfrentar los retos, las empresas mexicanas con fuerte presencia en el extranjero están liderando la adaptación, pues ya observan el cambio de hábitos de primera mano en sus filiales americanas:
- Grupo Bimbo: El gigante de la panificación observa que el GLP-1 es una tendencia permanente y para ofrecer alternativas a este consumidor que come menos, pero busca mayor calidad, Bimbo está diseñando una reformulación de productos, con porciones más pequeñas, mayor densidad de fibra, adición de proteína y recetas con menor contenido de azúcar en sus líneas de panadería y repostería, y
- Sigma Alimentos: La dueña de marcas como FUD, San Rafael y Yoplait monitorea de cerca el fenómeno para ajustar su oferta. El foco está puesto en el desarrollo de productos con perfiles proteicos elevados y de bajo contenido graso, adelantándose al hecho de que los usuarios de estos fármacos necesitan preservar masa muscular, la cual suele perderse de forma acelerada durante el tratamiento
Panorama mexicano a mediano plazo
Para el mercado mexicano, la disrupción tiene una naturaleza dual. Por un lado, la baja de volumen representa un riesgo para los productos ultraprocesados tradicionales y las botanas saladas; por el otro, abre una enorme ventana de valor para los alimentos con “nutrición positiva” y alta densidad nutricional. Las marcas que dependan del consumo por impulso o de la venta por volumen calórico son las que enfrentan el mayor reto de adaptación en los próximos años.
En términos recaudatorios, los fármacos GLP-1 tienen el potencial de alterar la recaudación de impuestos en México en el mediano plazo (un horizonte de tres a siete años). Sin embargo, el impacto no será generalizado, sino que se concentrará de forma muy asimétrica en componentes específicos de las finanzas públicas.
El IEPS es el gravamen diseñado expresamente para desincentivar el consumo de bienes con externalidades negativas en salud o medio ambiente. Si los GLP-1 reducen la ingesta de calorías y modifican la conducta de compra -como lo demuestra el estudio de Cornell-, los dos pilares del IEPS no petrolero se verían directamente afectados:
A diferencia de otros países donde el Impuesto al Valor Agregado (IVA) se aplica parejo a los alimentos, la estructura fiscal de México genera un efecto amortiguador:
- los alimentos en estado natural y de la canasta básica están gravados con la tasa del 0 % de IVA
- si un usuario de GLP-1 gasta menos en el supermercado porque compra menos volumen de
comida en general, la pérdida para el fisco por concepto de IVA es menor de lo esperado, ya que la mayor parte de esa reducción ocurre en productos que de por sí no generaban IVA (tasa 0 %) o que solo aportan a través del IEPS. El verdadero golpe al IVA ocurriría únicamente por la vía de la contracción del gasto en restaurantes y cadenas de comida rápida (que sí gravan 16 %)
Si el mediano plazo trae una adopción de tratamientos GLP-1 (ya sea por compras del sector público a precios de volumen o por genéricos/biosimilares una vez que caduquen las patentes), la disminución en hospitalizaciones, diálisis y tratamientos cardiovasculares liberaría una presión fiscal enorme. A largo plazo, el Estado mexicano prefería perder un peso de IEPS si eso le ahorra cuatro pesos en atención médica intensiva.