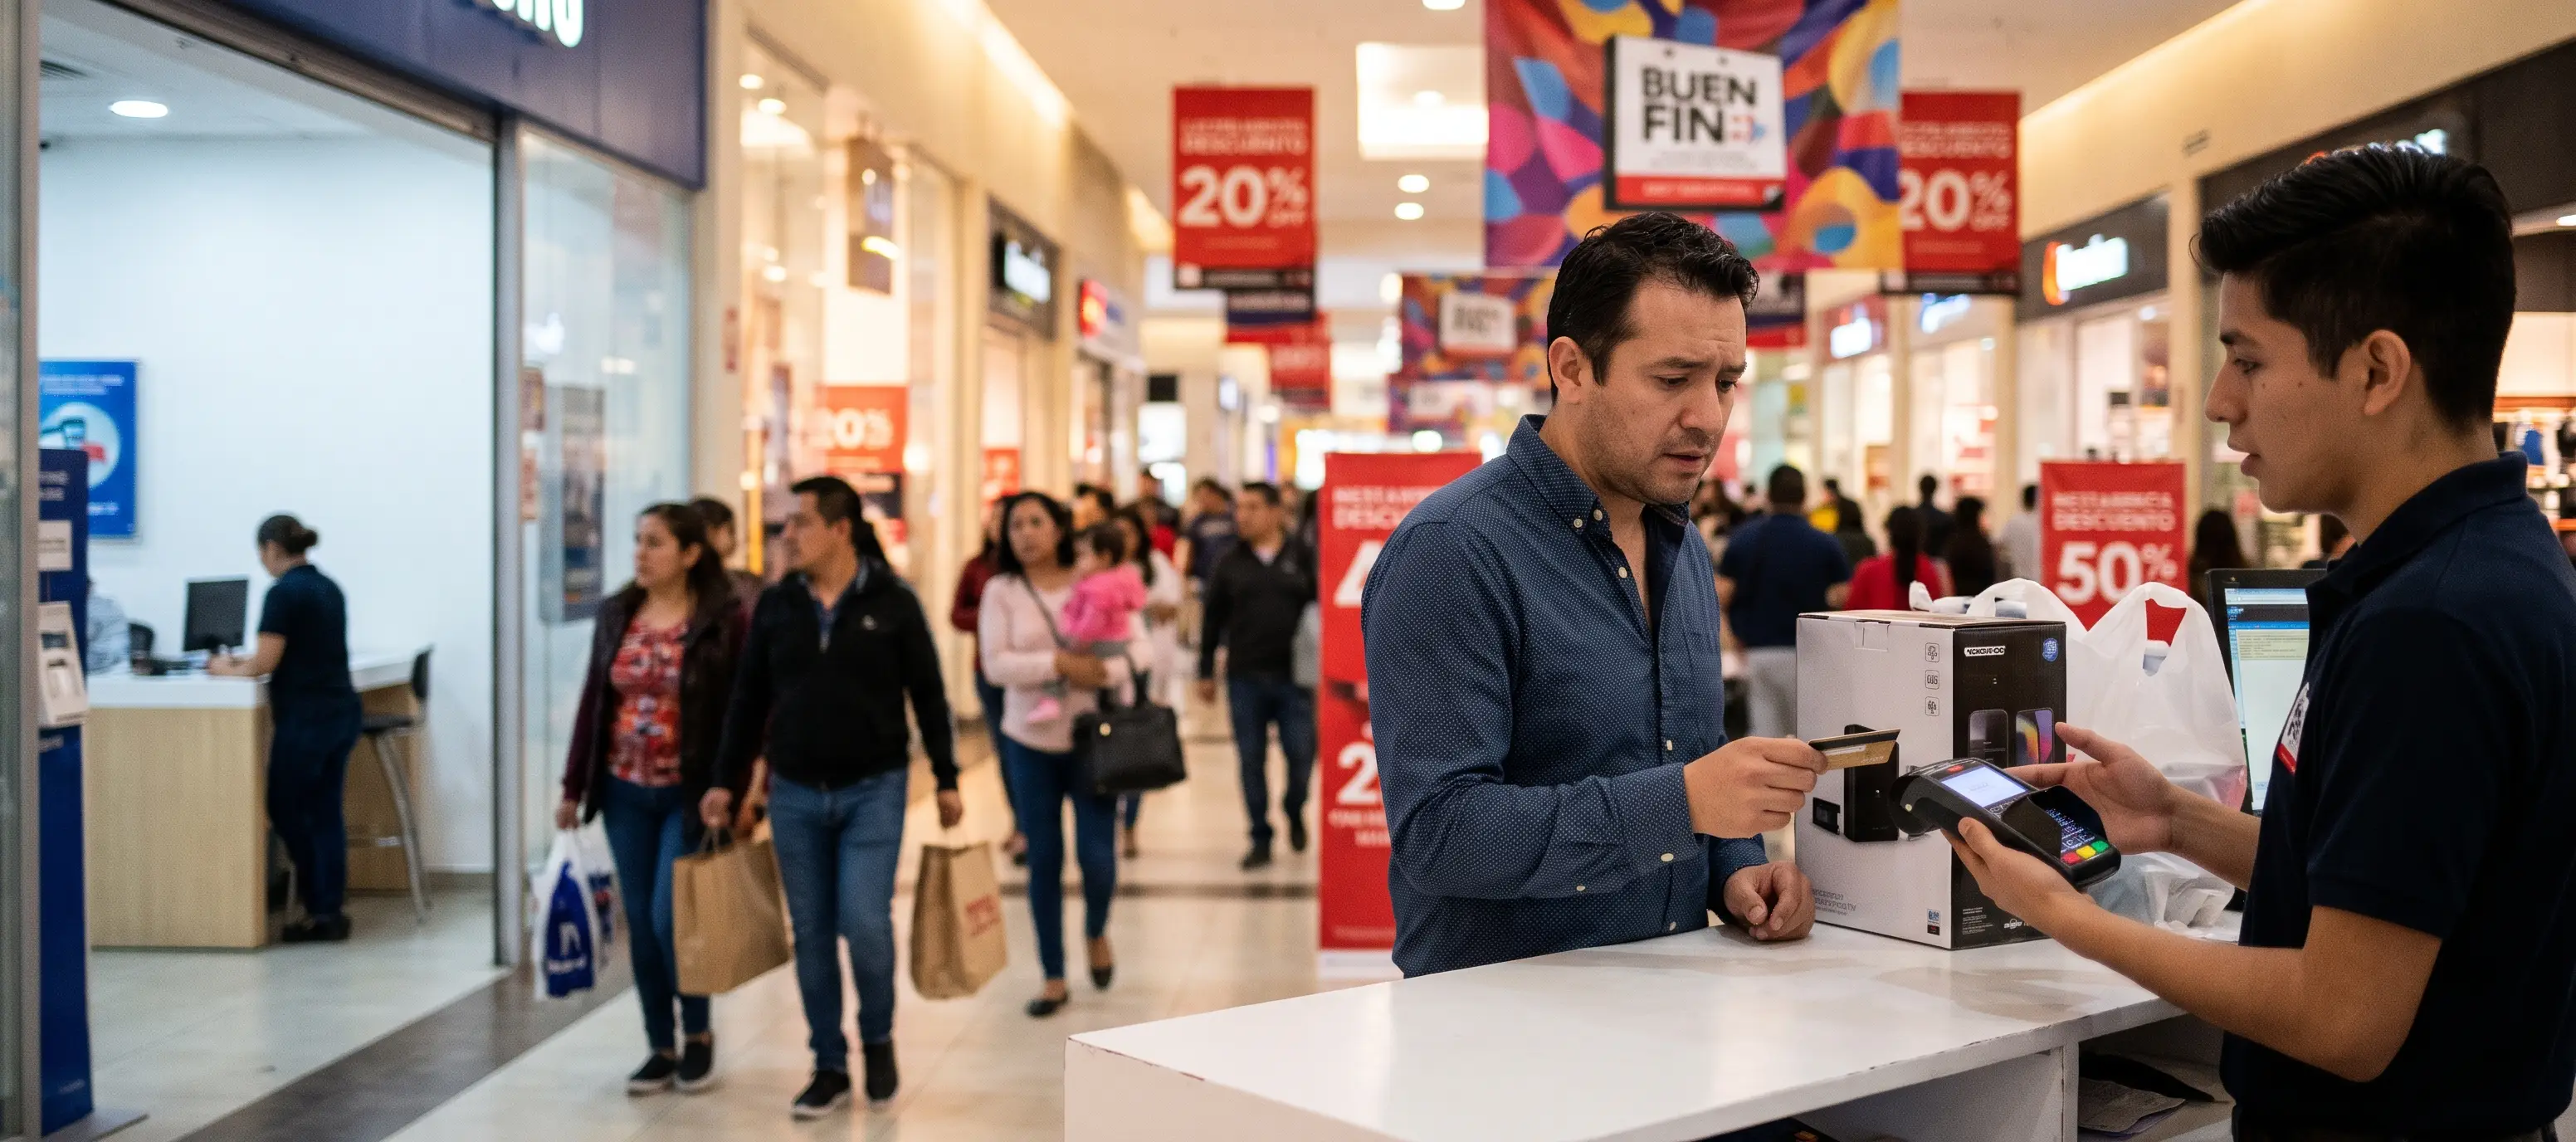

Eventos comerciales como el Buen Fin y Black Friday elevan los rechazos de tarjetas por fondos insuficientes y límites de crédito excedidos, lo que pone en riesgo los cobros recurrentes y la liquidez de las empresas, pero ¿por qué ocurre esto?
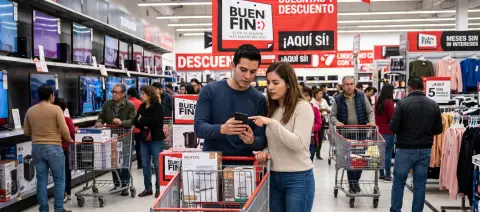
El aumento de compras durante el Buen Fin y el Black Friday puede afectar la cobranza de las empresas que dependen de pagos periódicos, debido a que el uso intensivo de tarjetas reduce la disponibilidad de crédito de los consumidores y provoca rechazos en sus mensualidades.
De acuerdo con la Secretaría de Economía, El Buen Fin 2025 generó más de 219 mil millones de pesos en ventas, de los cuales 70% se procesó mediante tarjetas.
Según datos de Toku, los rechazos por fondos insuficientes o límite de crédito excedido aumentan cerca de 8% durante esta temporada frente a un mes promedio. Además, siete de cada 10 empresas observan este incremento en diciembre, lo que representa un desafío para sectores que dependen de suscripciones, colegiaturas, pólizas y financiamientos, especialmente cuando necesitan asegurar su flujo de efectivo al cierre del año.
Gianfranco Umeres, CEO de Toku en México, explicó que las temporadas de descuentos ponen a prueba la capacidad operativa de las empresas con ingresos recurrentes. Por ello, destacó la importancia de anticiparse al incremento de cobros rechazados mediante herramientas de automatización y estrategias de recuperación de pagos para proteger la liquidez y la rentabilidad de los negocios.
Frente a este escenario, hay cinco estrategias operativas para reducir el impacto de los cobros rechazados y proteger los ingresos de las empresas durante las temporadas de descuentos:
1.Actualizar los medios de pago: Identificar con anticipación las tarjetas próximas a vencer o que tengan antecedentes de rechazo e incentivar a los clientes a actualizar sus datos antes de los días de mayor actividad comercial
2. Programar reintentos inteligentes: Sustituir los intentos automáticos por reglas adaptativas que permitan realizar los cobros en días y horarios con mayor probabilidad de éxito, como después de la quincena o durante los periodos de corte de las tarjetas
3. Diversificar los métodos de pago: Promover alternativas a las tarjetas de crédito, como la domiciliación bancaria a cuentas de débito o las transferencias programadas mediante SPEI, para reducir la dependencia de las líneas de crédito
4. Enviar notificaciones automatizadas: Cuando un cobro sea rechazado, las empresas pueden enviar recordatorios mediante canales como WhatsApp o SMS, acompañados de enlaces de pago que permitan regularizar la deuda de manera sencilla
5. Ofrecer opciones de pago flexibles: Implementar diferimientos temporales o ajustes en las fechas de cobro para clientes que enfrenten dificultades financieras durante esta temporada, con el objetivo de evitar la cancelación definitiva de los servicios
La falta de seguimiento a los cobros rechazados también puede traducirse en pérdidas de clientes. Umeres advirtió que la declinación de cobros que no reciben seguimiento oportuno pueden convertirse en cancelaciones de servicios durante los primeros meses del siguiente año...
“Un solo pago rechazado que no se gestiona a tiempo en noviembre puede convertirse en un cliente perdido en enero”, señaló.
De acuerdo con el directivo, las empresas que dependen de procesos manuales o reintentos de cobro pueden dejar sin recuperar hasta 24 puntos más de su cartera recurrente de fin de año debido a las fricciones en los pagos.
Así que, la recuperación de ingresos no depende únicamente de insistir en los cobros, sino de adaptar los métodos y procesos a los hábitos de consumo de los clientes.
La automatización, la diversificación de medios de pago y las opciones flexibles de cobranza son algunas de las medidas que las empresas pueden implementar para proteger su liquidez durante el cierre del año y comenzar el siguiente ejercicio con una cartera más sana.

All Rights Reserved © 2026 - SLM