La Secretaría de Hacienda y Crédito Público contempló en el Paquete Económico 2027 una propuesta de reforma a la Ley del Impuesto sobre la Renta 2027 (LISR), la cual entre otros aspectos pretende crear un mecanismo para la determinación del impuesto de ciertas empresas.
La justificación utilizada es que se busca combatir facturas falsas, esquemas de “nomineras” y planeaciones fiscales agresivas; la intención es limitar de manera general las deducciones autorizadas de determinadas personas morales.
De aprobarse la reforma en los términos planteados, no sería necesario que la autoridad demuestre previamente que una operación es inexistente, simulada o ajena al negocio para que una parte de las deducciones deje de aplicarse en el ejercicio.
ÚNETE A IDC en nuestro canal de Whatsapp
¿Qué ajustes contempla la propuesta de reforma al ISR?
Se plantea adicionar al Título II de la LISR un Capítulo X denominado “Del mecanismo de control de las deducciones autorizadas y de las pérdidas fiscales”. Para analizar específicamente el límite aplicable a las deducciones, debe considerarse que mientras el artículo 78-A de la LISR delimita los contribuyentes sujetos al mecanismo, el 78-B detalla las dos fórmulas para calcular el monto máximo de las deducciones que podrá aplicarse en cada ejercicio.
Por su parte, los numerales 78-E y 78-F contienen, respectivamente, las excepciones al mecanismo y la facultad del SAT para emitir las reglas necesarias para su aplicación.
El mecanismo sería aplicable a las personas morales que reúnan las siguientes condiciones:
- ser residentes en México
- obtengan ingresos acumulables regulados por el Título II de la LISR
- tengan ingresos acumulables superiores a 50 millones de pesos
- determinen utilidad fiscal en el ejercicio
No se trataría, por tanto, de una regla dirigida únicamente a grandes grupos corporativos. El umbral de 50 millones de pesos podría alcanzar a empresas medianas y a negocios que operan con volúmenes elevados, aunque sus márgenes de utilidad sean reducidos.
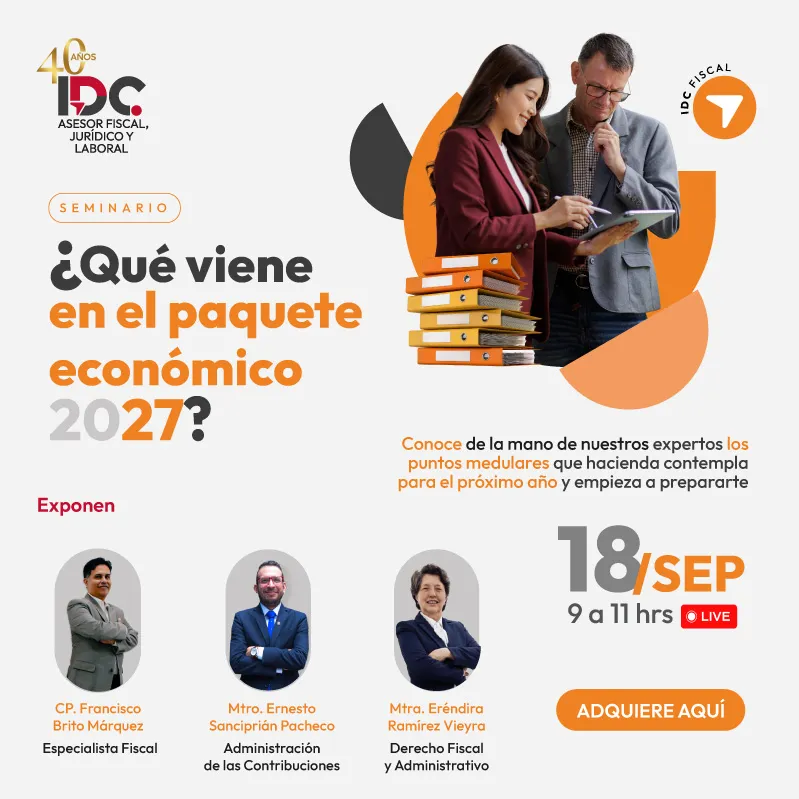
Si deseas profundizar sobre este tema y otros contemplados en el Paquete Económico 2027 te invitamos a nuestro próximo seminario “¿Qué viene en el paquete económico 2027? que se llevará a cabo el 18 de septiembre de 2026 por streaming, de 9:00 a 11:00 am, te esperamos.
¿Cómo se toparían las deducciones autorizadas?
La propuesta define dos procedimientos, dependiendo de la relación existente entre las deducciones autorizadas y los ingresos acumulables del ejercicio:
Proporción de las deducciones | Límite propuesto |
Deducciones iguales o inferiores al 96.67 % de los ingresos acumulables | Solo podría aplicarse el 99 % de las deducciones autorizadas |
Deducciones superiores al 96.67 % de los ingresos acumulables | La deducción quedaría limitada al 96.67 % de los ingresos acumulables |
Cuando las deducciones sean iguales o inferiores al 96.67 % de los ingresos, el contribuyente tendría que multiplicar su importe por el factor de 0.9900. Esto significa que, aun cuando todas las erogaciones cumplan los requisitos fiscales, el 1 % no podría disminuirse en ese ejercicio.
Si las deducciones rebasan el 96.67 % de los ingresos acumulables, el monto deducible no podría superar ese porcentaje.
Las deducciones que no puedan aplicarse por efecto del límite podrán disminuirse durante los 20 ejercicios siguientes. Su recuperación, sin embargo, no será automática: deberán sumarse a las deducciones del ejercicio en que se pretendan utilizar y el total volverá a someterse a los límites del artículo 78-B.
Los remanentes se actualizarían por inflación conforme al procedimiento previsto en la propia disposición. Si el contribuyente no disminuye una deducción cuando podía hacerlo, perderá el derecho a utilizarla posteriormente hasta por la cantidad que no se encontraba sujeta al límite.
El derecho será personal del contribuyente que genere la deducción y no podrá transmitirse mediante fusión o escisión. Además, los montos pendientes no adquirirán la naturaleza de pérdida fiscal, por lo que deberán controlarse en una cuenta separada.
¿A qué sujetos no les aplicaría el límite de deducciones?
De conformidad con el artículo 78-E de la LISR propuesto, el límite a las deducciones no aplicaría a:
- coordinados
- contribuyentes del sector agrícola, ganadero, silvícola o pesquero
- maquiladoras, excepto por los ingresos derivados de sus ventas nacionales
- empresas en situación de quiebra
- contribuyentes que apliquen determinados estímulos fiscales, respecto de estos beneficios
- personas morales con menos de cinco años de creación
- determinadas sociedades surgidas de fusiones o escisiones, durante el plazo remanente de la excepción
- instituciones de seguros por las operaciones propias de su objeto
Fuera de los contribuyentes expresamente exceptuados por el artículo 78-E, el impacto sería mayor en actividades que operan con elevados costos y márgenes reducidos,.
¿Se pierden las deducciones?
Las deducciones que no puedan aplicarse en el ejercicio por exceder los límites del artículo 78-B propuesto no se perderán, sino que podrán disminuirse durante los 20 ejercicios siguientes hasta agotarse. Estos remanentes se actualizarán por inflación conforme al procedimiento previsto en el Código Fiscal de la Federación (CFF) y, cuando se pretendan aplicar, se sumarán a las deducciones del ejercicio correspondiente, quedando nuevamente sujetos al límite establecido por dicho precepto.
En la nota Propuesta fiscal 2027: Tope a las deducciones para empresas, presentamos unos ejemplos del nuevo límite de deducciones, además de que abordamos, entre otros aspectos si esta reforma afectaría únicamente a las operaciones inexistentes, los riesgos a los que se enfrentarían las empresas y algunas consecuencias que sufrirían.
Accede a herramientas premium y lleva tu actualización profesional al siguiente nivel. [Conoce todo lo que incluye nuestra membresía y únete hoy].