Cuando derivado del procedimiento de presunción de inexistencia de operaciones prevista en el artículo 69-B delCódigo Fiscal de la Federación (CFF), se aporten pruebas para desvirtuar esta presunción, debe aplicarse el sistema de libre valoración racional de la prueba, en el que el juzgador determine el grado de corroboración de cada elemento con base en criterios objetivos.
Lo anterior se traduce en que las pruebas aportadas por el contribuyente no deban ser aceptadas o rechazadas de manera automática.
ÚNETE A IDC en nuestro canal de Whatsapp
Libre valoración con razonamiento
El sistema de libre valoración racional no significa que el juzgador pueda otorgar a las pruebas el valor que considere conveniente sin justificarlo; si bien en disposiciones legales no se determina previamente el valor de cada medio probatorio, el juzgador debe manifestar las razones que sustentan su decisión.
La diferencia resulta relevante frente a un sistema de íntima convicción, pues la valoración debe estar sometida a las reglas de la lógica, las máximas de la experiencia y los conocimientos científicos afianzados. De esta manera, la decisión sobre el alcance probatorio de los elementos aportados debe poder explicarse racionalmente.
El artículo 69-B del CFF tampoco señala que los comprobantes fiscales digitales por Internet (CFDI´s) sean prueba plena de la materialidad de las operaciones; por el contrario, permite configurar una presunción legal que obliga al contribuyente a evidenciar su capacidad operativa real.
Por ello, es improcedente exigir que determinados documentos acrediten automáticamente la materialidad, ya que ello implicaría establecer de manera implícita un sistema de prueba tasada, contrario al diseño del artículo 69-B del CFF.
¿Cómo debe ser analizada la prueba?
Pueden ser observados tres referentes para la valoración de los elementos aportados:
reglas de la lógica, que establecen condiciones formales de coherencia
máximas de la experiencia, entendidas como generalizaciones empíricas derivadas de la experiencia social ordinaria
conocimientos científicos afianzados, aplicables a aspectos técnicos o especializados relacionados con la operación cuestionada
En consecuencia, la autoridad juzgadora no puede desestimar las pruebas mediante afirmaciones genéricas, la misma lógica evita que determinados documentos sean considerados suficientes por el simple hecho de existir.
La valoración debe explicar, de manera racional, por qué los elementos aportados permiten o no corroborar la materialidad de las operaciones, sin atribuirles un valor predeterminado y sin prescindir de su análisis conforme a criterios objetivos.
Esta es el análisis que realizaron los Tribunales Colegiados de Circuito, y fueron expuestos a través de la siguiente tesis aislada:
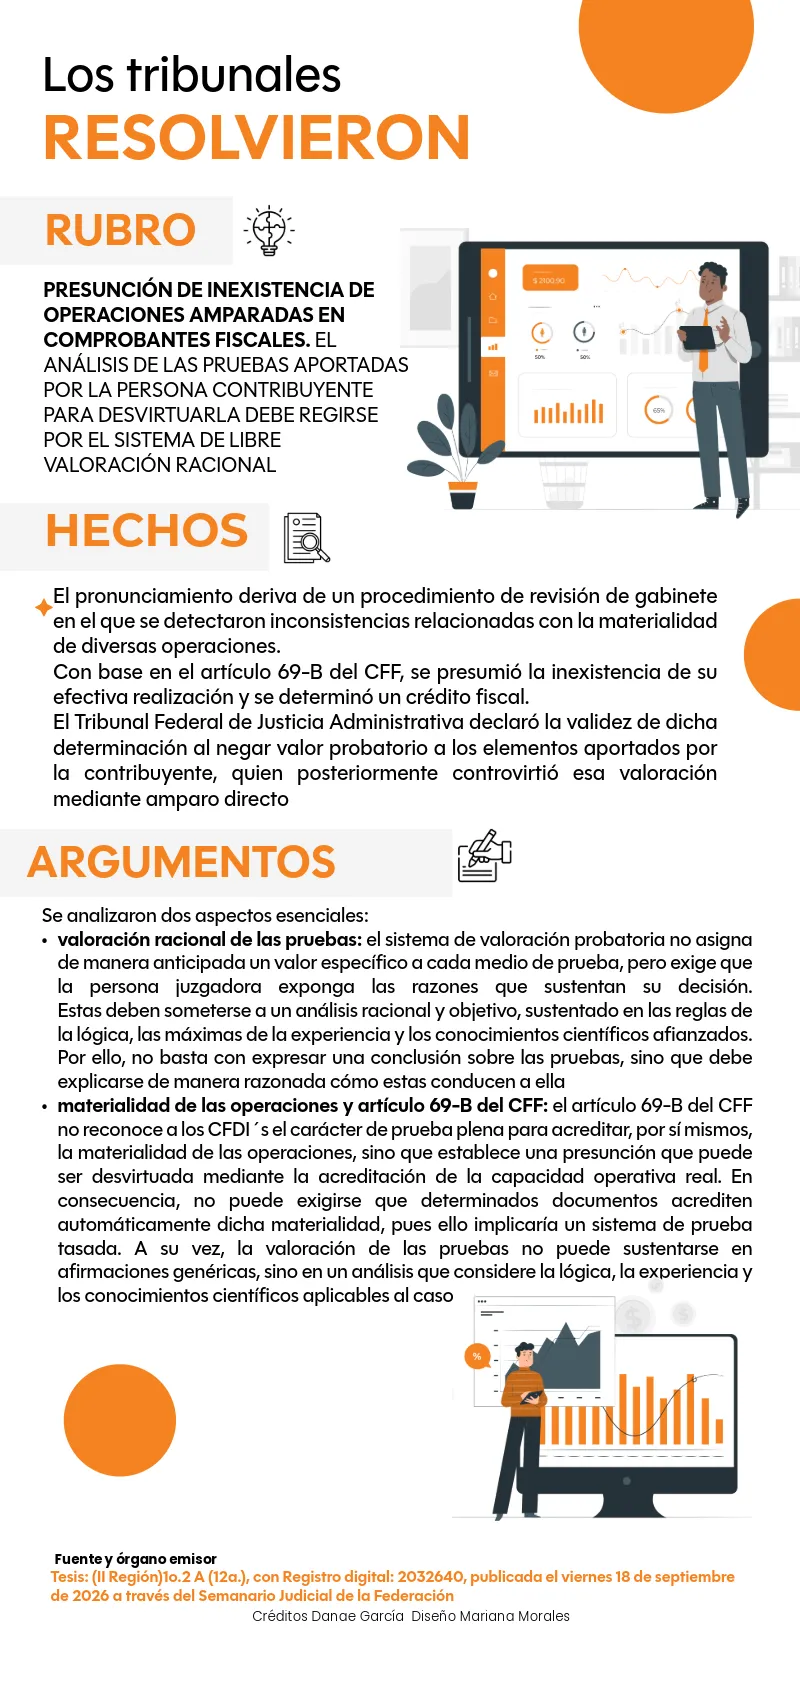
El pronunciamiento, coloca el énfasis en la forma en que se construye la decisión probatoria, señalando que la autoridad cuenta con libertad para determinar el grado de corroboración de las pruebas, pero debe justificar esa determinación mediante razonamientos sujetos a criterios lógicos, experienciales y científicos.
Así, el criterio no establece qué prueba debe acreditar por sí sola la materialidad ni asigna un valor específico a los CFDI´s, registros u otros documentos; en cambio, lo que exige es que su valoración sea racional, explicada y susceptible de ser comprendida a partir de las razones que sustentan la decisión.