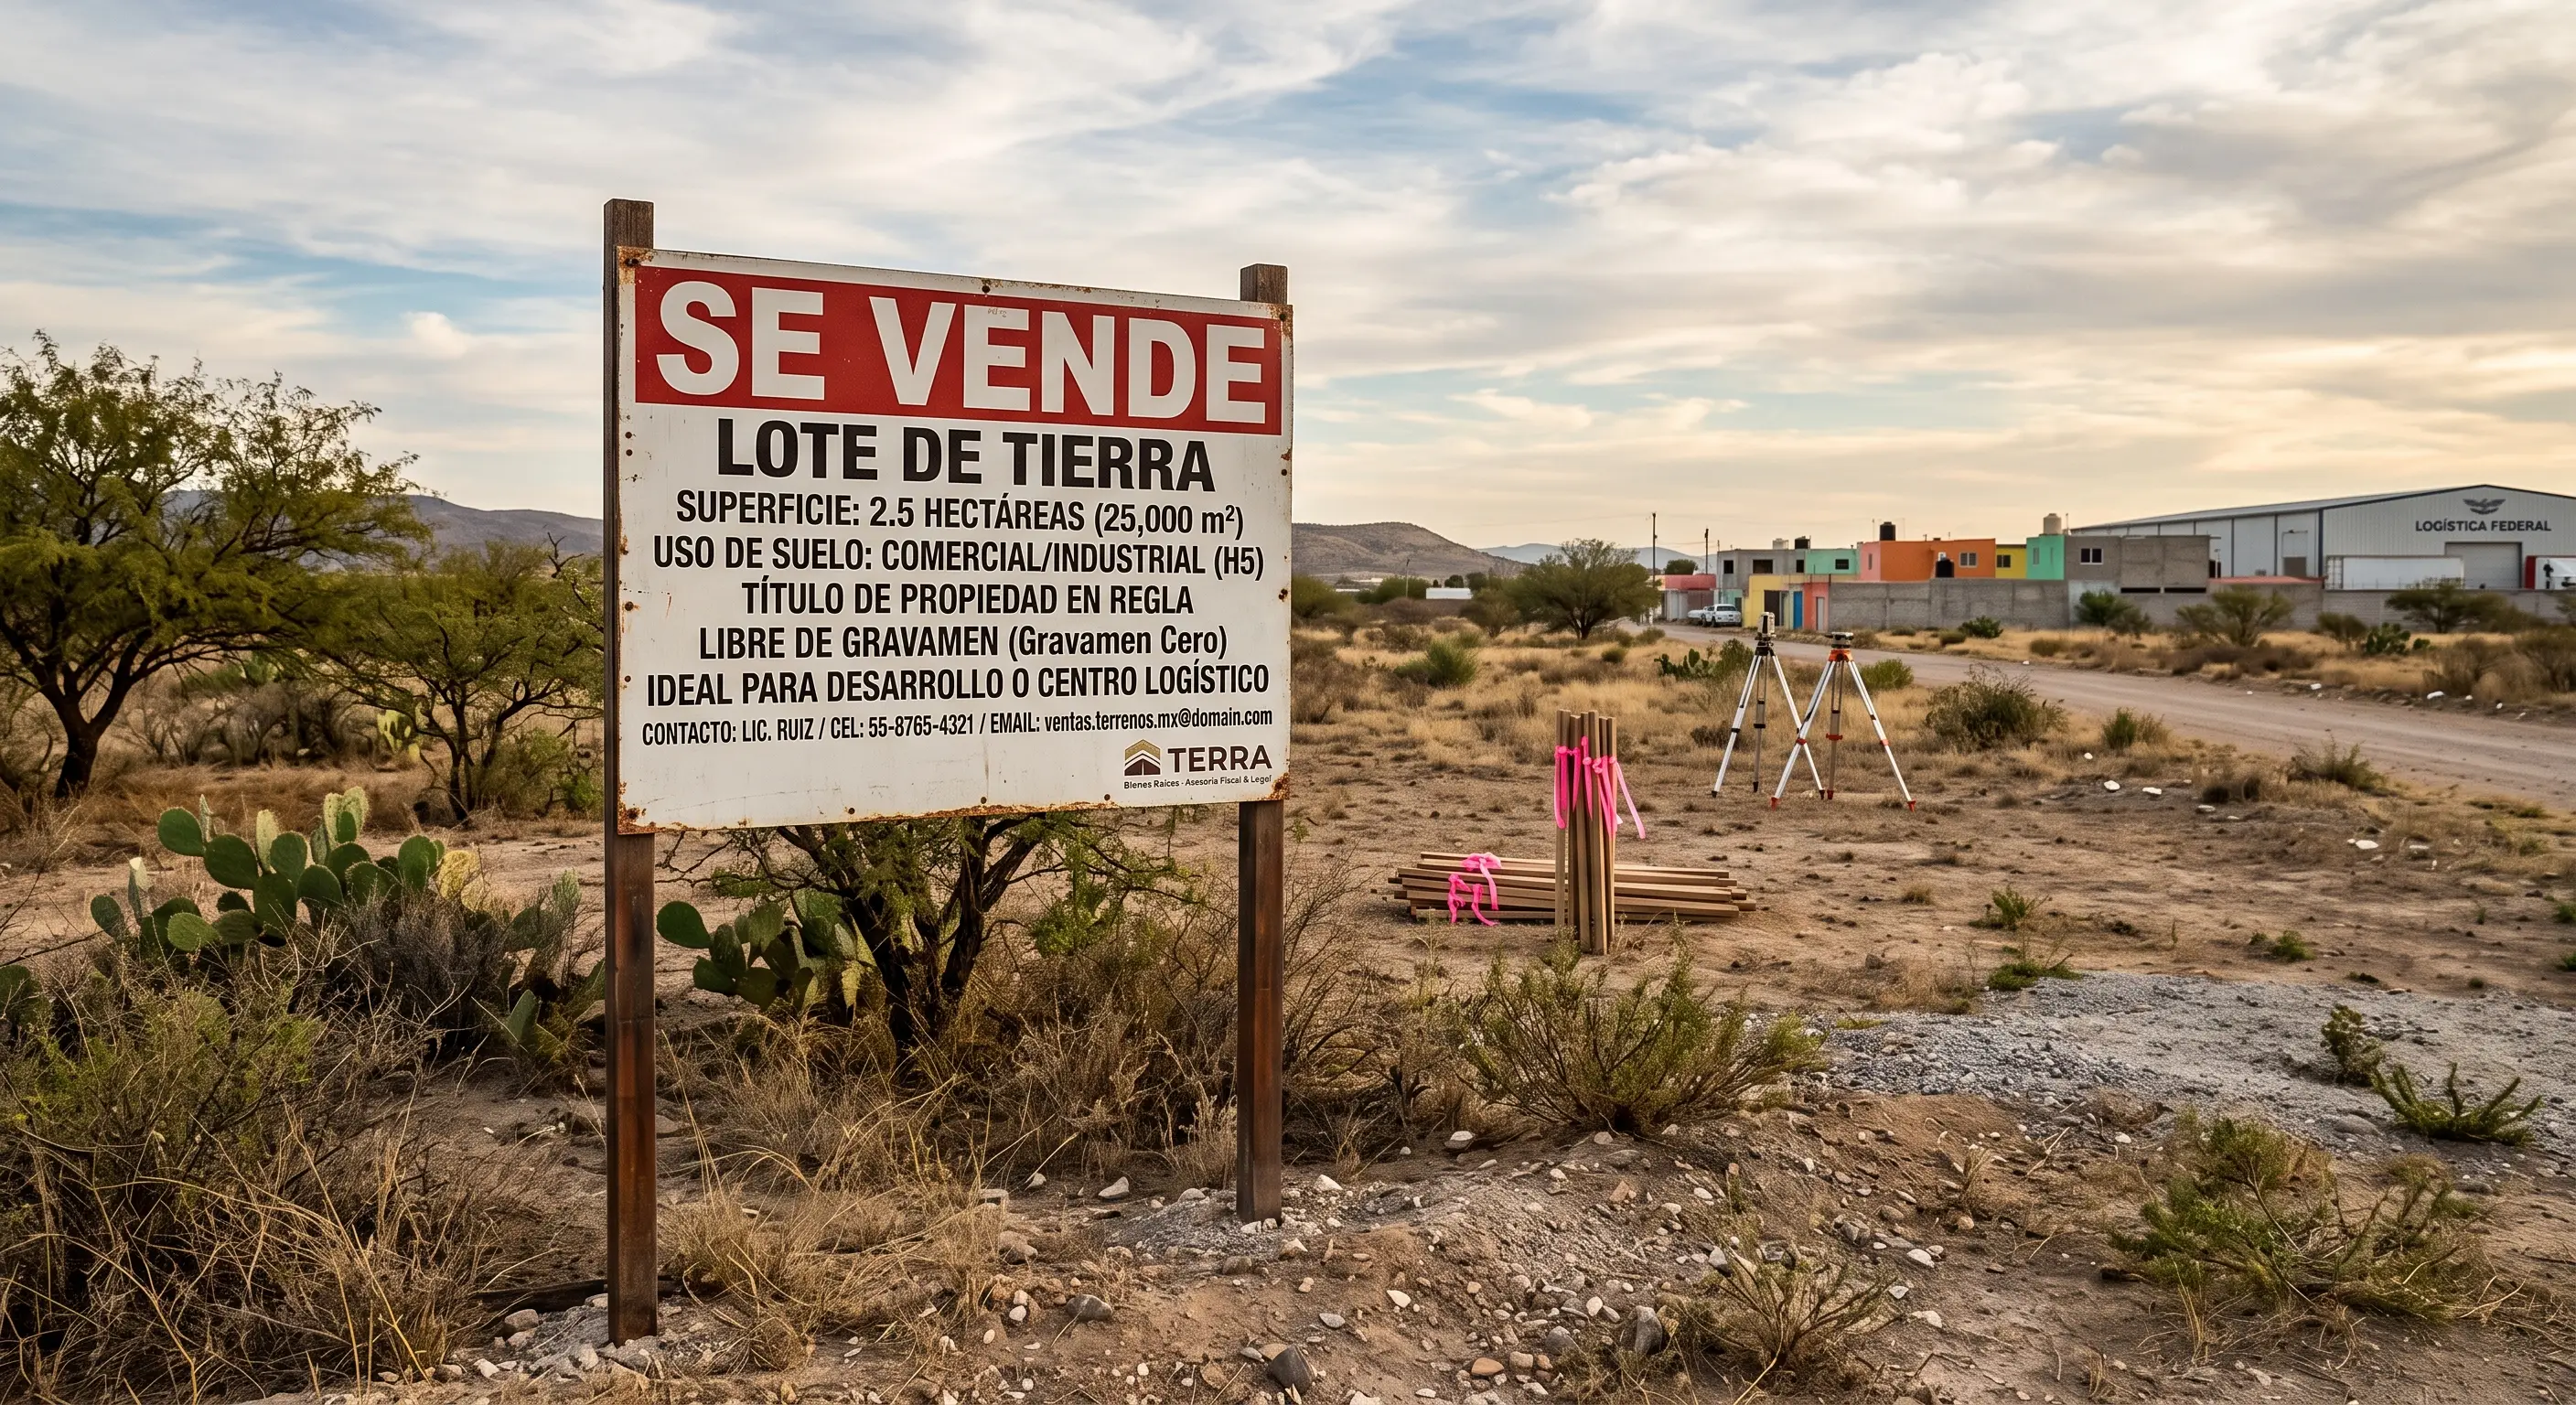
En los proyectos inmobiliarios, la compra del terreno suele representar una de las salidas de dinero más importantes. Sin embargo, el ingreso puede obtenerse varios años después, cuando se terminan las construcciones y comienzan a venderse las viviendas, locales u otras unidades del desarrollo.
Para reducir este desfase, el artículo 191 de la Ley del Impuesto sobre la Renta (LISR) contempla un estímulo fiscal que permite deducir el costo de adquisición de los terrenos desde el ejercicio en que se compran, sin esperar hasta su venta. La opción puede resultar atractiva para mejorar el flujo de efectivo, pero no se trata de una deducción libre ni definitiva.
ÚNETE A IDC en nuestro canal de Whatsapp
El beneficio está dirigido a los contribuyentes que se dedican a la construcción y enajenación de desarrollos inmobiliarios. Para aplicarlo, el terreno debe destinarse a la construcción de un proyecto que posteriormente será vendido.
Además, por lo menos el 85 % de los ingresos acumulables del contribuyente debe provenir de desarrollos inmobiliarios. Las empresas que apenas comienzan operaciones también pueden ejercer la opción, siempre que alcancen ese porcentaje durante su primer ejercicio y cumplan los demás requisitos.
¿Qué ocurre cuando se vende?
Cuando se enajene el terreno o el desarrollo correspondiente, debe acumularse el valor total de la operación y no únicamente la ganancia.
Si la venta se realiza en un ejercicio posterior al de la deducción, también tiene que reconocerse como ingreso un importe equivalente al 3 % del costo deducido por cada ejercicio transcurrido desde la adquisición y hasta el año anterior a la venta. Para este cálculo, el monto deducido debe actualizarse conforme a la ley.
En otras palabras, el estímulo fiscal permite adelantar la deducción, pero también genera obligaciones posteriores que deben considerarse desde el inicio del proyecto.
¿Quieres saber más? ¡Sigue a IDC en Google News!
El costo de los terrenos deducido mediante esta opción no puede incluirse nuevamente dentro de la estimación de costos directos e indirectos aplicable a los desarrollos inmobiliarios.
Este punto requiere especial atención en la contabilidad de costos. Si el valor del terreno se deduce al momento de adquirirlo y después vuelve a incorporarse al costo estimado del proyecto, existiría una duplicidad que podría ser observada por la autoridad.
También es necesario que la escritura pública de adquisición contenga la información exigida por las disposiciones fiscales. Por ello, la aplicación del beneficio debe revisarse desde antes de formalizar la compra.
La ley también establece una consecuencia cuando el terreno no se vende dentro del plazo previsto.
Si después del tercer ejercicio inmediato posterior al de su adquisición no se ha realizado la enajenación, el contribuyente deberá acumular como ingreso el costo que dedujo, actualizado desde la fecha de compra hasta el mes en que corresponda reconocerlo.
Esto puede representar un efecto importante para proyectos que se retrasan por permisos, falta de financiamiento, problemas de obra o condiciones del mercado.
El contribuyente no puede aplicar el beneficio únicamente a los proyectos que le resulten más convenientes. Una vez elegida la opción, debe utilizarse respecto de todos los terrenos que formen parte de su activo circulante y mantenerla durante un periodo mínimo de cinco años.