La Suprema Corte de Justicia de la Nación (SCJN) resolvió que el artículo 69 del Código Fiscal de la Federación, relativo al secreto fiscal, es constitucional y no vulnera las facultades de las autoridades para investigar responsabilidades administrativas, siempre que el acceso a la información se realice conforme al procedimiento previsto en la ley.
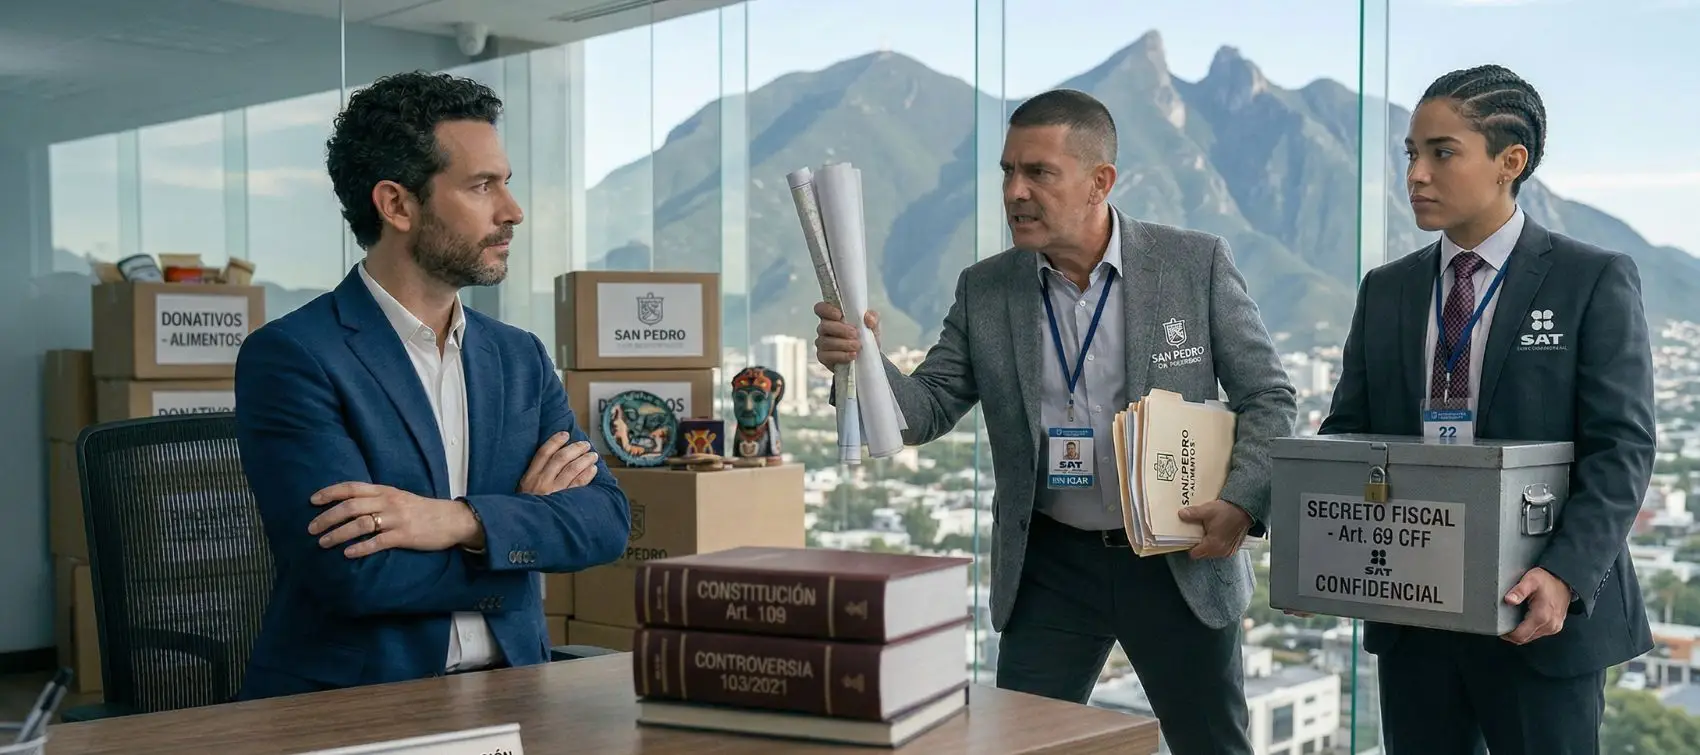
Al resolver la Controversia Constitucional 103/2021, promovida por el municipio de San Pedro Garza García, Nuevo León, el Pleno declaró válida tanto la disposición legal como los oficios emitidos por el Servicio de Administración Tributaria (SAT), mediante los cuales se negó la entrega de información fiscal al considerar que no se actualizaban las excepciones aplicables.
ÚNETE A IDC en nuestro canal de Whatsapp
¿Por qué no se entregó la información fiscal de forma directa?
El caso surgió cuando el municipio solicitó al SAT información relacionada con declaraciones fiscales de servidores públicos, en el marco de investigaciones por posibles responsabilidades administrativas. La autoridad fiscal negó la entrega de los datos al invocar el deber de confidencialidad previsto en el artículo 69 del Código Fiscal de la Federación.
En respuesta, el municipio argumentó que dicha negativa vulneraba sus facultades constitucionales de investigación, así como el antepenúltimo párrafo del artículo 109 de la Constitución y la Ley General de Responsabilidades Administrativas, al impedir el acceso a información necesaria para investigar posibles faltas.
Sin embargo, la Corte concluyó que el secreto fiscal no constituye una prohibición absoluta, pero tampoco implica un acceso libre a la información. Su levantamiento está sujeto a condiciones y procedimientos específicos establecidos en la legislación aplicable.
No existe omisión legislativa del Congreso
Uno de los argumentos centrales del municipio fue que el Congreso de la Unión incurrió en una omisión legislativa al no establecer expresamente que el secreto fiscal no puede oponerse a autoridades investigadoras.
El Pleno desestimó este planteamiento al considerar que el Congreso sí cumplió con el mandato constitucional mediante la emisión de la Ley General de Responsabilidades Administrativas, particularmente en su artículo 95, donde se regula el mecanismo para solicitar información protegida.
En ese sentido, la Corte sostuvo que el legislador cuenta con un margen de configuración normativa para definir cómo se instrumentan estas excepciones, sin que exista obligación de modificar directamente el artículo 69 del Código Fiscal de la Federación.
Acceso a información requiere procedimiento y convenio
La SCJN precisó que, aunque la Constitución prevé que el secreto fiscal no puede oponerse en investigaciones por faltas administrativas graves, esto no implica un acceso automático a la información.
Por el contrario, debe seguirse un procedimiento legal que garantice tanto la entrega de la información como su confidencialidad. En este esquema, la celebración de convenios de colaboración entre autoridades resulta un mecanismo válido para canalizar dichas solicitudes.
De acuerdo con la resolución, este tipo de instrumentos permite que la información fiscal conserve su carácter reservado dentro de los expedientes, al tiempo que se posibilita su uso para fines de investigación.
Se armoniza confidencialidad y el combate a la corrupción
El Pleno concluyó que el artículo 69 del Código Fiscal de la Federación es compatible con el marco constitucional, ya que permite equilibrar la protección de la información fiscal de los contribuyentes y las facultades del Estado para investigar y sancionar conductas graves.
Asimismo, determinó que los oficios emitidos por el SAT fueron válidos, ya que la negativa de información se sustentó en la falta de cumplimiento del procedimiento legal correspondiente.
La resolución fue aprobada por mayoría de ocho votos, con un voto particular de la Ministra Estela Ríos González, quien consideró que el municipio carecía de interés legítimo en el caso.