Las penas convencionales son cláusulas incorporadas a un contrato mediante las cuales las partes acuerdan, de manera anticipada, el pago de una cantidad de dinero o la aplicación de una sanción en caso de incumplimiento de alguna de las obligaciones pactadas.
El pago de penas convencionales no representa de una manera directa una deducción autorizada para efectos del Impuesto sobre la Renta (ISR), esto según el dispositivo 28 de la Ley del ISR (LISR).
ÚNETE A IDC en nuestro canal de Whatsapp
En materia fiscal, la posibilidad de aplicar la deducción de la erogación por concepto de penas convencionales, no se condiciona únicamente a la regla general de las deducciones autorizadas; es decir, haber sido efectivamente efectuada y que se relacione con las operaciones del contribuyente; sino que se establecen condiciones puntuales para determinar su deducibilidad.
Las excepciones para su aplicación se darán cuando la obligación de pagar la pena convencional provenga de riesgos creados, responsabilidad objetiva, caso fortuito, fuerza mayor o actos de terceros, siempre que los daños y perjuicios o causa que origina la pena no sean imputables al contribuyente.
Es así como, la primera condición a cumplir es que esa pena convencional no ha sido generada bajo una conducta o acción atribuible al contribuyente, posteriormente deberá analizarse la excepción de la cual nace la obligación de pago.
En el caso muy puntual de aquellas generadas por causas de fuerza mayor o caso fortuito, es importante que al argumentar esta causal se acredite efectivamente que son el origen del incumplimiento; esto es, que estas generaron una imposibilidad real, objetiva e inevitable para cumplir con la obligación contractual.
Incluso, el contribuyente debe demostrar las diligencias que realizó para evitar, o bien, aminorar las consecuencias del incumplimiento, lo cual conlleva a determinar si, de ser el caso, el incumplimiento se da por acción, omisión o por no haber atendido tales diligencias para evitar la imposición de la pena.
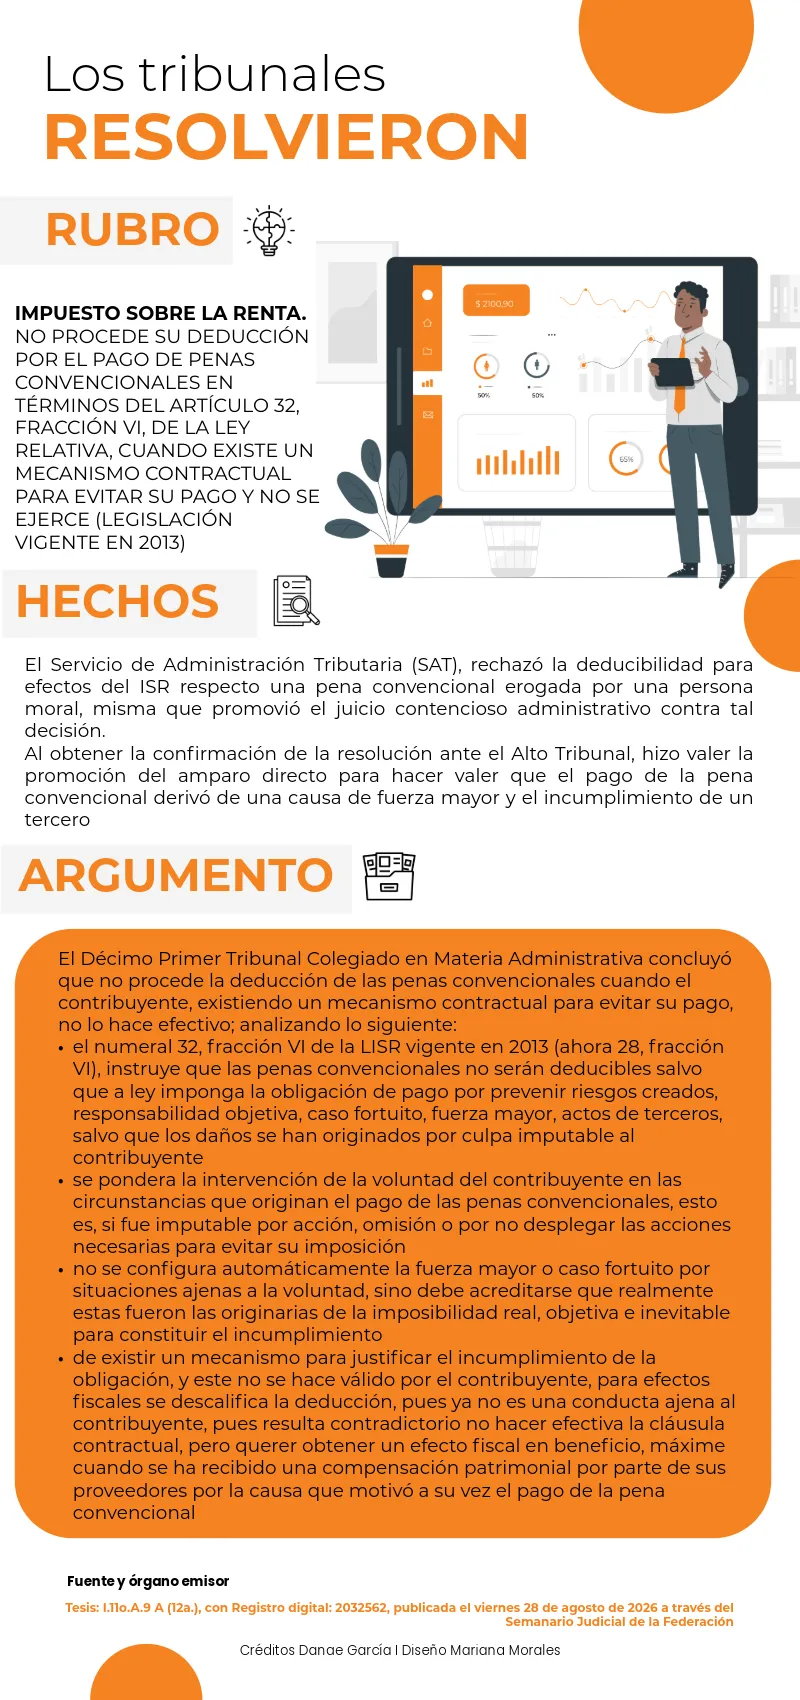
Tomando relevancia la existencia de mecanismos para justificar el incumplimiento y así evitar la aplicación de la pena convencional, por lo que, no ejecutar esos componentes contractuales pone a juicio de la autoridad la deducción fiscal.
El análisis anterior se concluye de la siguiente tesis emitida por los Tribunales Colegiados de Circuito:
Los contribuyentes deben mantener una visión integral de las contingencias contractuales que pueden presentarse, considerando que las decisiones jurídicas, operativas, financieras y fiscales se encuentran interrelacionadas.
Asimismo, respaldar documentalmente el evento acontecido, en su caso, el ejercicio oportuno de las cláusulas de exclusión o excusa, acreditando las acciones que se hayan realizado para atenuar el incumplimiento, lo cual podrá reducir el riesgo fiscal de la no deducibilidad.