Mediante el Comunicado No. 121 del 18 de octubre de 2026, la Secretaría Anticorrupción y Buen Gobierno informó sobre la revocación de la autorización de siete Proveedores de Certificación de Comprobantes Fiscales Digitales por Internet (PCCFDI), comúnmente conocidos como Proveedores Autorizados de Certificación (PAC).
Ahí señaló que derivado de una auditoría practicada a dichos proveedores, se identificó que realizan operaciones con Empresas que Facturan Operaciones Simuladas (EFOS). Esta situación representa un incumplimiento de los requisitos establecidos en la regla 2.7.2.1. y una causal de revocación conforme la regla 2.7.2.12. ambas de la Resolución Miscelánea Fiscal para 2026 (RMISC 2026).
ÚNETE A IDC en nuestro canal de Whatsapp
Ante este escenario, han surgido diversas interrogantes entre los contribuyentes que utilizan los servicios de estos PAC para cumplir con su obligación de emitir Comprobantes Fiscales Digitales por Internet (CFDI´s). A continuación, abordamos las principales dudas y sus implicaciones para los contribuyentes.
¿Qué proveedores fueron revocados?
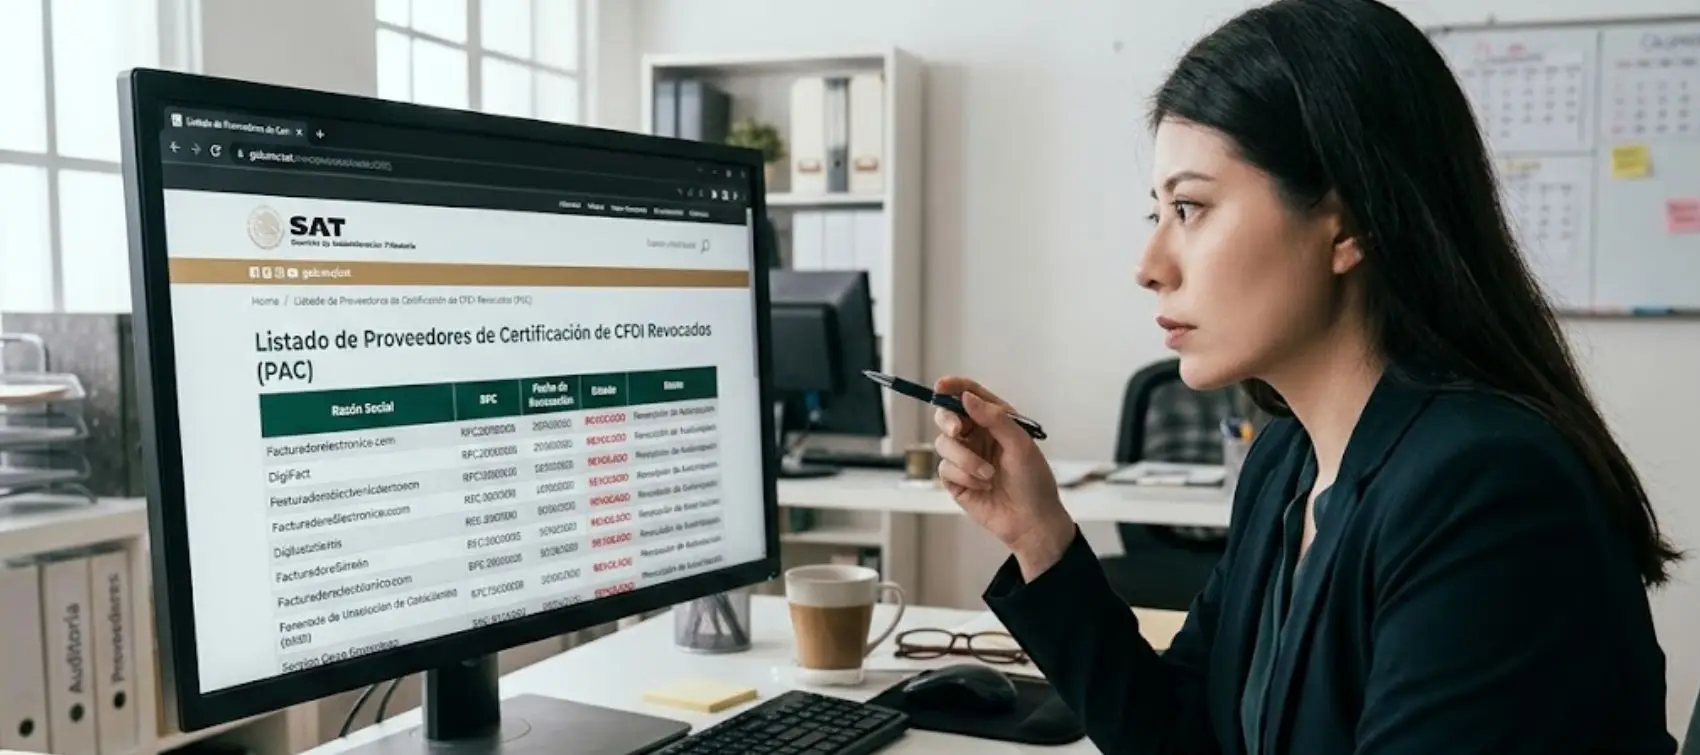
Los proveedores que ya cuentan con la revocación por parte de la autoridad fiscal son:
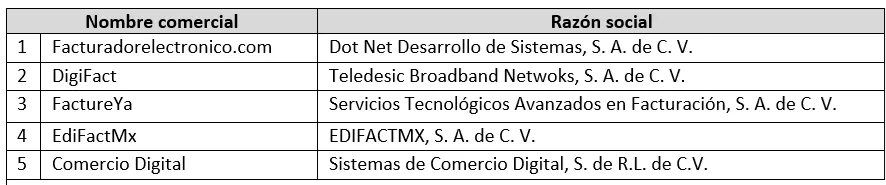
Actualmente se encuentran en proceso de revocación dos PAC, por lo que es importante continuar pendiente de la información que se dé a conocer para tomar las medidas pertinentes; la actualización de las revocaciones se publica mediante la página del Servicio de Administración Tributaria (SAT).
¿Qué debo hacer si yo facturo con alguno de los PAC revocados?
La acción inmediata es resguardar los archivos en XML y PDF de los comprobantes fiscales emitidos a través de estos proveedores, tener un respaldo histórico de las facturas es una medida que evitará contingencias futuras.
No es necesario realizar la cancelación porque las facturas previamente emitidas no pierden validez.
Con el objeto de no interrumpir la generación de CFDI´s, es necesario que se adquieran los servicios de un nuevo PAC.
¿Puedo continuar facturando a través de ese PAC?
Sí, pero solo por un plazo de 30 días naturales, para lo cual es importante tomar en cuenta el período de transición determinado en la regla 2.7.2.12. de la RMISC 2026.
El contribuyente podrá continuar utilizando los servicios de certificación durante la primera etapa del periodo de transición, siempre que sea cliente del PAC desde antes de la revocación y que dicho periodo no haya concluido.
Para determinar hasta cuándo puede facturar, es necesario verificar la fecha en que surtió efectos la revocación correspondiente.
1er etapa | 2da etapa |
Comprendida por los primeros 30 días naturales posteriores a que surta efectos el oficio de revocación.
En esta etapa el PAC puede continuar prestando el servicio de certificación, sin que puedan brindar el servicio a nuevos clientes.
Bajo ese tenor los clientes que adquirieron los servicios de forma previa a la revocación pueden continuar haciendo uso de los servicios de facturación | Comprendida por los 60 días naturales siguientes a la terminación de la primera etapa.
Durante esta etapa el PAC queda inhabilitado para prestar el servicio de certificación.
Únicamente debe cumplir con obligaciones derivadas de su autorización que se encuentren pendientes.
En este punto los clientes ya no pueden continuar haciendo uso de sus servicios de facturación |
¿Ante este escenario, la autoridad me cataloga como parte de los EFOS o EDOS?
No, al momento lo que se identifica es que ese proveedor sí generó operaciones con contribuyentes determinados como EFOS; es posible que, al PAC se le puede estar considerado integrante de las Empresas que Deducen Operaciones Simuladas (EDOS).
La revocación corresponde a incumplimientos atribuibles al proveedor de certificación y no significa que todos sus clientes hayan realizado operaciones inexistentes o irregulares.
Por ello, los CFDI certificados por dicho proveedor no pierden automáticamente sus efectos fiscales como consecuencia de la revocación. No obstante, los contribuyentes deben conservar la documentación que acredite la realización de sus operaciones y verificar que los comprobantes cumplan los requisitos fiscales.
Lo anterior no impide que el Servicio de Administración Tributaria (SAT) ejerza sus facultades de comprobación cuando existan elementos que justifiquen revisar las operaciones de un contribuyente, con independencia del PAC que haya utilizado.
¿Cómo puedo conocer los PAC que cuentan con autorización del SAT?
El listado de los PAC es publicado a través de la página oficial del SAT, mediante el Minisitio de “Factura”, en la opción de “Proveedores”, “Lista de Proveedores”, o bien, ingresando directamente al siguiente enlace electrónico.
Toma en cuenta que el comunicado de la Secretaría Anticorrupción y Buen Gobierno es de carácter informativo, a los PAC se les llevó a cabo el procedimiento fiscal determinado en disposiciones de la materia, y el SAT es el organismo encargado de dar a conocer los proveedores autorizados, revocados, con autorización no renovada, etc.
Finalmente, la revocación de la autorización de los PAC representa un llamado de atención para los contribuyentes sobre la importancia de verificar la situación fiscal de sus proveedores de certificación y actuar oportunamente ante cualquier irregularidad.
Resulta indispensable respaldar la documentación fiscal, contratar oportunamente un PAC autorizado por el SAT y mantener evidencia suficiente que sustente cada operación realizada.