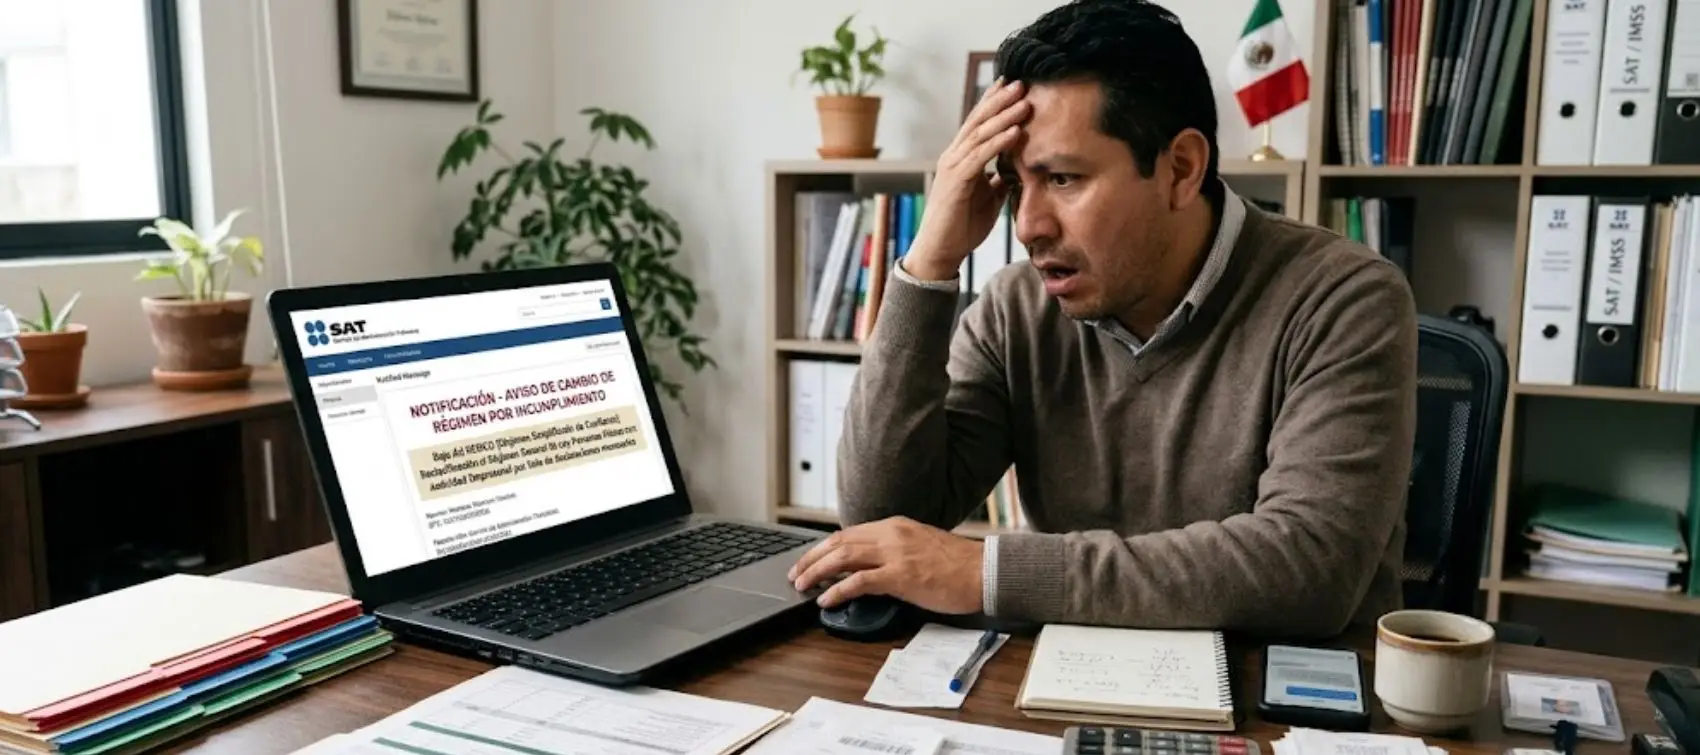
La pérdida del Régimen Simplificado de Confianza (RESICO) no depende de una notificación del Servicio de Administración Tributaria (SAT), sino de que se actualice alguno de los incumplimientos previstos en la ley. Así lo precisó el Pleno de la Suprema Corte de Justicia de la Nación (SCJN) al resolver una contradicción de criterios sobre el momento en que se produce el cambio de régimen.
ÚNETE A IDC en nuestro canal de Whatsapp
¿Es posible perder el RESICO sin haber recibido una notificación de la autoridad fiscal?
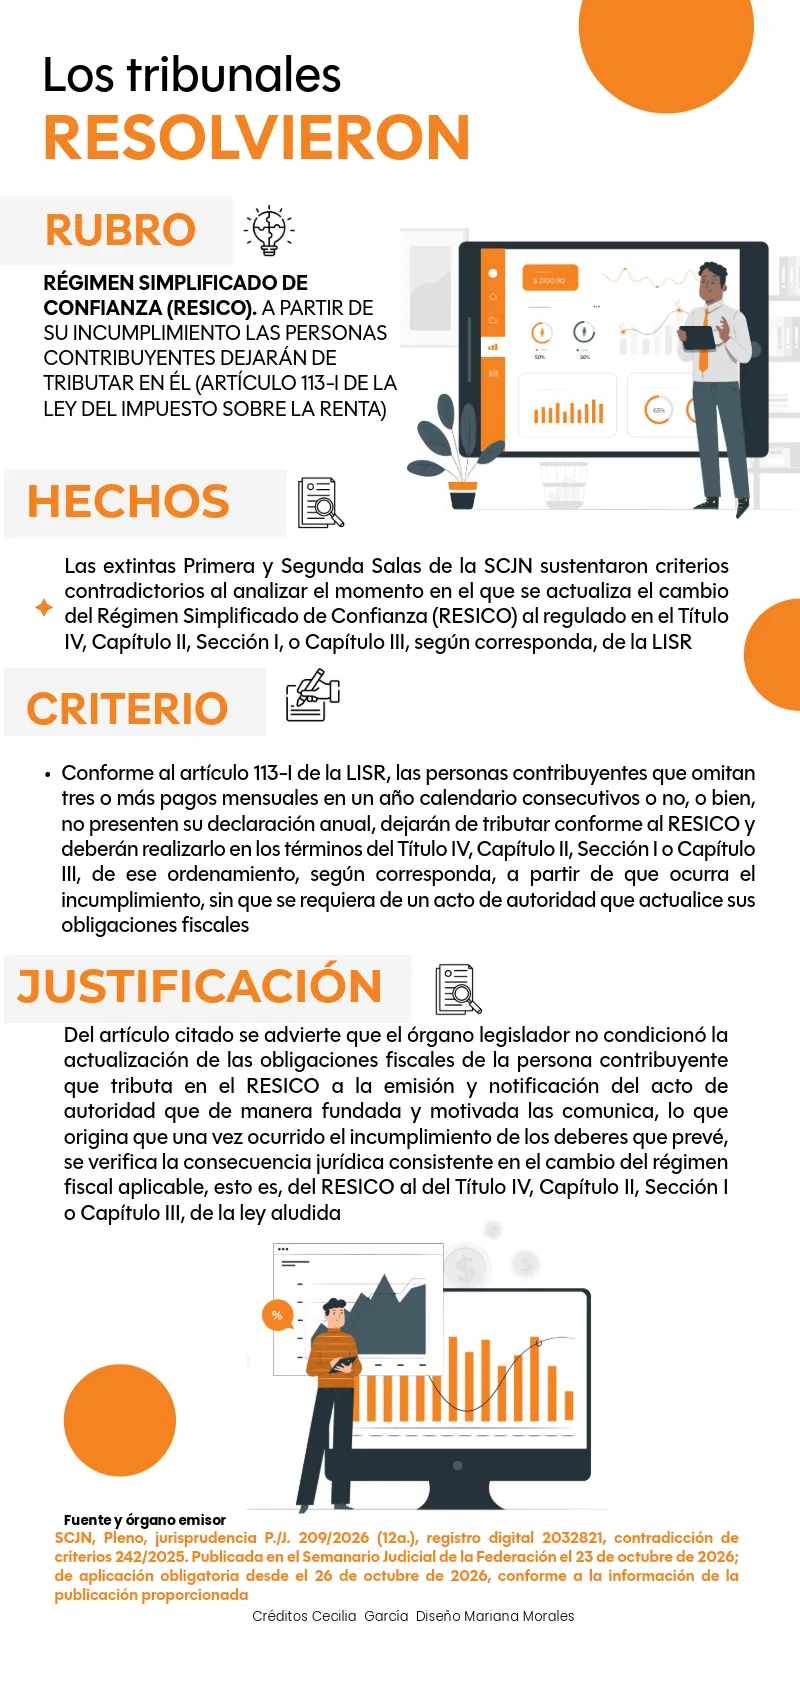
Mediante la jurisprudencia P./J. 209/2026 (12a.), de rubro RÉGIMEN SIMPLIFICADO DE CONFIANZA (RESICO). A PARTIR DE SU INCUMPLIMIENTO LAS PERSONAS CONTRIBUYENTES DEJARÁN DE TRIBUTAR EN ÉL (ARTÍCULO 113-I DE LA LEY DEL IMPUESTO SOBRE LA RENTA). registro digital 2032821, la Suprema Corte aclaró que determinados incumplimientos pueden provocar la salida del régimen sin esperar una notificación del SAT. La clave es identificar cuándo se actualiza el supuesto legal y qué efectos tiene para el contribuyente.
¿Cuándo se pierde el RESICO?
El artículo 113-I de la Ley del Impuesto Sobre la Renta (LISR) establece que las personas físicas que omitan tres o más pagos mensuales durante un año calendario, consecutivos o no, o que no presenten su declaración anual, dejarán de tributar conforme a este régimen y deberán hacerlo en el que legalmente corresponda.
Al resolver la contradicción de criterios 242/2025, el Pleno de la Suprema Corte determinó que la salida ocurre al actualizarse el incumplimiento legal, sin necesidad de esperar la emisión o notificación de un acto que constituya el cambio. Así lo reconoce la jurisprudencia a P./J. 209/2026 (12a.) ya referida, publicada el 23 de octubre de 2026.
¿Puede cambiarse el régimen de meses anteriores?
El criterio no implica que la autoridad fiscal pueda aplicar de manera indiscriminada las consecuencias del incumplimiento a periodos anteriores. Para determinar los efectos de la pérdida del RESICO, es necesario identificar el momento en que se actualizó alguno de los supuestos previstos en el artículo 113-I de la LISR, así como analizar las disposiciones fiscales aplicables al ejercicio correspondiente.
Un ejemplo para atenderlo
Una persona física presenta sus declaraciones de enero y febrero, pero omite las correspondientes a marzo, abril y mayo de 2026. Si con la tercera omisión se configura el supuesto legal, la salida de RESICO no depende de que el SAT actualice después su situación fiscal. No obstante si la autoridad identifica incorrectamente las omisiones o exige obligaciones por periodos previos, el contribuyente podrá analizar los medios de defensa procedentes.
Como se aprecia la permanencia en RESICO depende del cumplimiento de los requisitos legales, no únicamente de lo que indique la constancia de situación fiscal. Para los asesores y contribuyentes, la clave es verificar la fecha del incumplimiento, el régimen aplicable y la legalidad de cualquier determinación del SAT.