
La Reforma Fiscal 2027 amplía a 20 años el plazo para amortizar pérdidas en México, pero esconde un límite que obligará a tu empresa a pagar ISR. Descubre si esta medida es o no un beneficio
La Reforma Fiscal 2027, pendiente de publicación en el Diario Oficial de la Federación, trae consigo un cambio que a primera vista luce como un gran alivio corporativo: la ampliación del plazo para disminuir pérdidas fiscales. Sin embargo, en realidad revela un escenario que podría asfixiar financieramente a las empresas mexicanas.
Actualmente, las personas morales cuentan con un plazo general de 10 años para amortizar sus pérdidas de ejercicios anteriores. La reforma fiscal 2027 extiende este periodo a 20 años para determinadas compañías; esto trae un serio impacto, de ahí que es vital entender las nuevas y agresivas restricciones que lo acompañan.
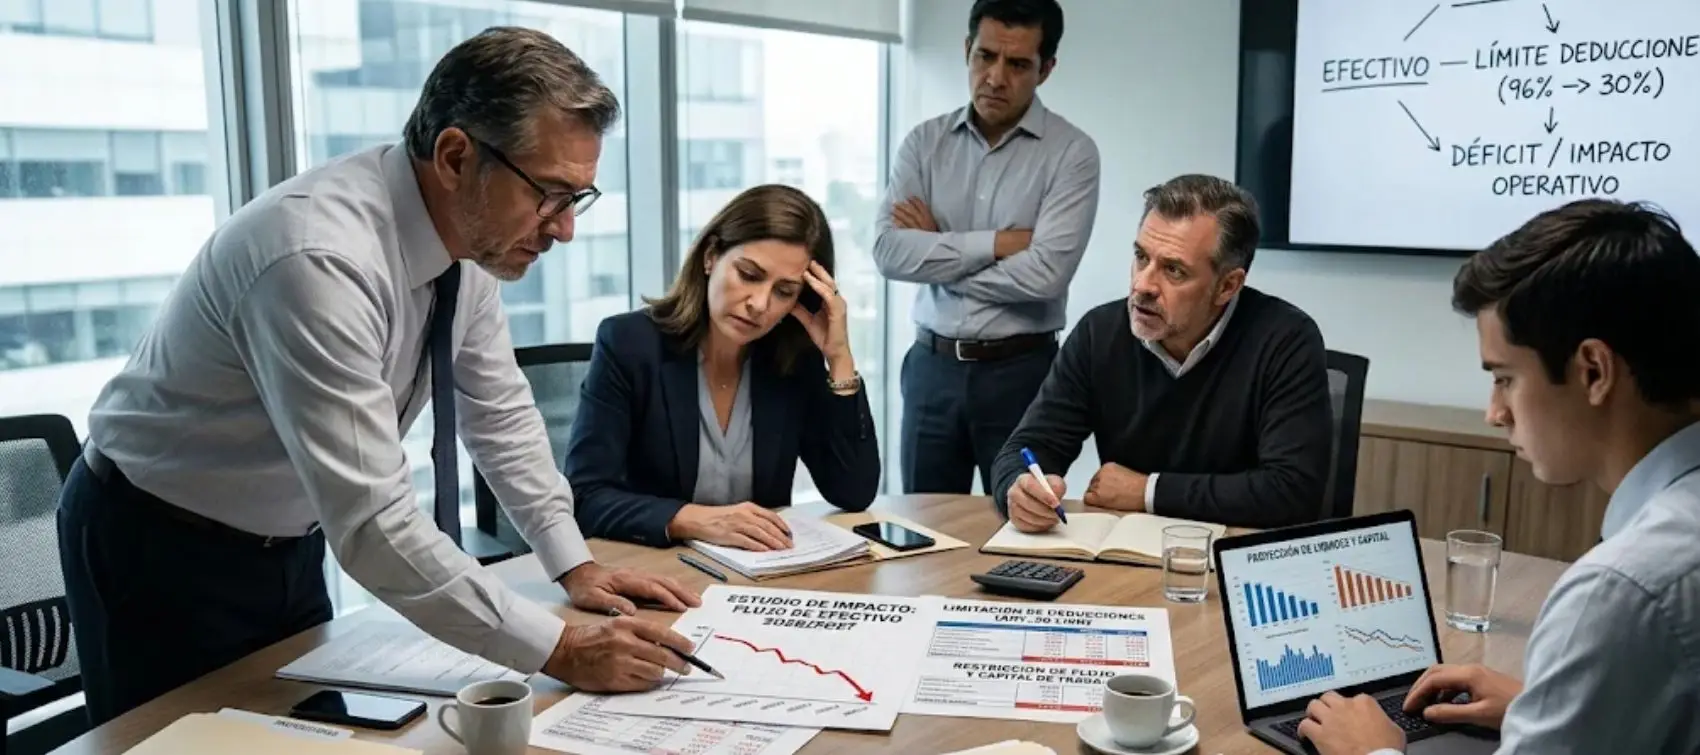
Las Pérdidas fiscales 2027: Desventaja de amortización vs. OCDE.superiores a 50 millones de pesos que determinen utilidad fiscal, se toparán con un doble candado diseñado para obligarlas a tributar en el corto plazo:
límite en deducciones: Si tus deducciones no exceden el 96.67 % de los ingresos acumulables, únicamente podrás deducir el 99 % de su importe. Si superan ese porcentaje, el máximo deducible se congela en el 96.67 % de los ingresos
freno a las pérdidas: Tras aplicar el límite anterior, las pérdidas fiscales pendientes solo podrán disminuirse hasta por el 50 % de la utilidad fiscal determinada
¿El resultado práctico? Una empresa con un enorme colchón de pérdidas pendientes de amortizar tendrá que desembolsar dinero para pagar el Impuesto sobre la Renta (ISR) en el ejercicio actual. Aunque tenga 10 años extra para agotar sus pérdidas, el límite del 50 % retrasa su recuperación y drena su flujo de efectivo inmediato.
Si deseas profundizar sobre este tópico te sugiero consultar la nota Pérdidas fiscales 2027: Desventaja de amortización vs. OCDE.
Para conocer si el establecimiento de 20 años son o no un triunfo, debemos voltear a ver qué hacen otras economías. Según el International Tax Competitiveness Index 2026 de Tax Foundation, de los 38 países de la OCDE, 22 permiten amortizar pérdidas sin fecha de caducidad.
La diferencia no solo radica en los años, sino en los mecanismos de alivio. Países como Alemania, Francia o Reino Unido limitan las pérdidas, pero ofrecen una franquicia millonaria inicial libre de restricciones, permitiendo a las empresas respirar antes de aplicar el hachazo porcentual. La Reforma Fiscal 2027 en México no contempla algo similar.
Comparativo Internacional de Amortización de Pérdidas
País | Plazo | Límite anual |
México (2026) | 10 años | Sin límite porcentual general; actualización por inflación |
México (Reforma 2027) | Hasta 20 años | 50 % de la utilidad fiscal para empresas del nuevo mecanismo |
Estados Unidos | Indefinido | 80 % de la renta gravable (post-2017), con excepciones |
Canadá | 20 años | Sin límite general; Carryback (aplicación contra utilidades de tres años previos) |
España | Indefinido | 70 % general; 50 % o 25 % para grandes empresas, con mínimo compensable de 1M de euros |
Reino Unido | Indefinido | Franquicia de cinco millones de libras y límite de 50 % sobre el excedente |
Alemania | Indefinido | Primer millón de euros sin límite y 70 % del excedente (2024-2027) |
Chile | Indefinido | Sin límite porcentual general; corrección monetaria |
Hungría | Cinco años | 50 % de la base fiscal para pérdidas generadas desde 2015 |
Japón | 10 años | 50 % para grandes empresas |
Fuente: elaboración propia con base en Tax Foundation y PwC Worldwide Tax Summaries, consultados en octubre de 2026
Un factor clave que impacta la competitividad corporativa (medida por la OCDE a través de la tasa EATR) es la dirección en la que puedes aplicar tus pérdidas.
Mientras que Canadá permite el carryback —aplicar las pérdidas actuales contra utilidades de los tres años anteriores para obtener una devolución de impuestos casi inmediata—, México únicamente permite el carryforward (hacia el futuro). Si a esto sumamos la nueva restricción del 50 %, el camino hacia la recuperación financiera en México se vuelve mucho más lento.
El valor del dinero en el tiempo es implacable. Recuperar una pérdida hoy no vale lo mismo que recuperarla en 15 años, incluso con ajustes inflacionarios. Con la entrada en vigor de la Reforma Fiscal 2027, las juntas de consejo y direcciones financieras tendrán que rediseñar sus proyecciones. El supuesto beneficio de los 20 años no es más que un espejismo si tu empresa se ve obligada a sacrificar liquidez inmediata para pagar ISR sobre una utilidad que, ni siquiera debería estar gravando.

All Rights Reserved © 2026 - SLM