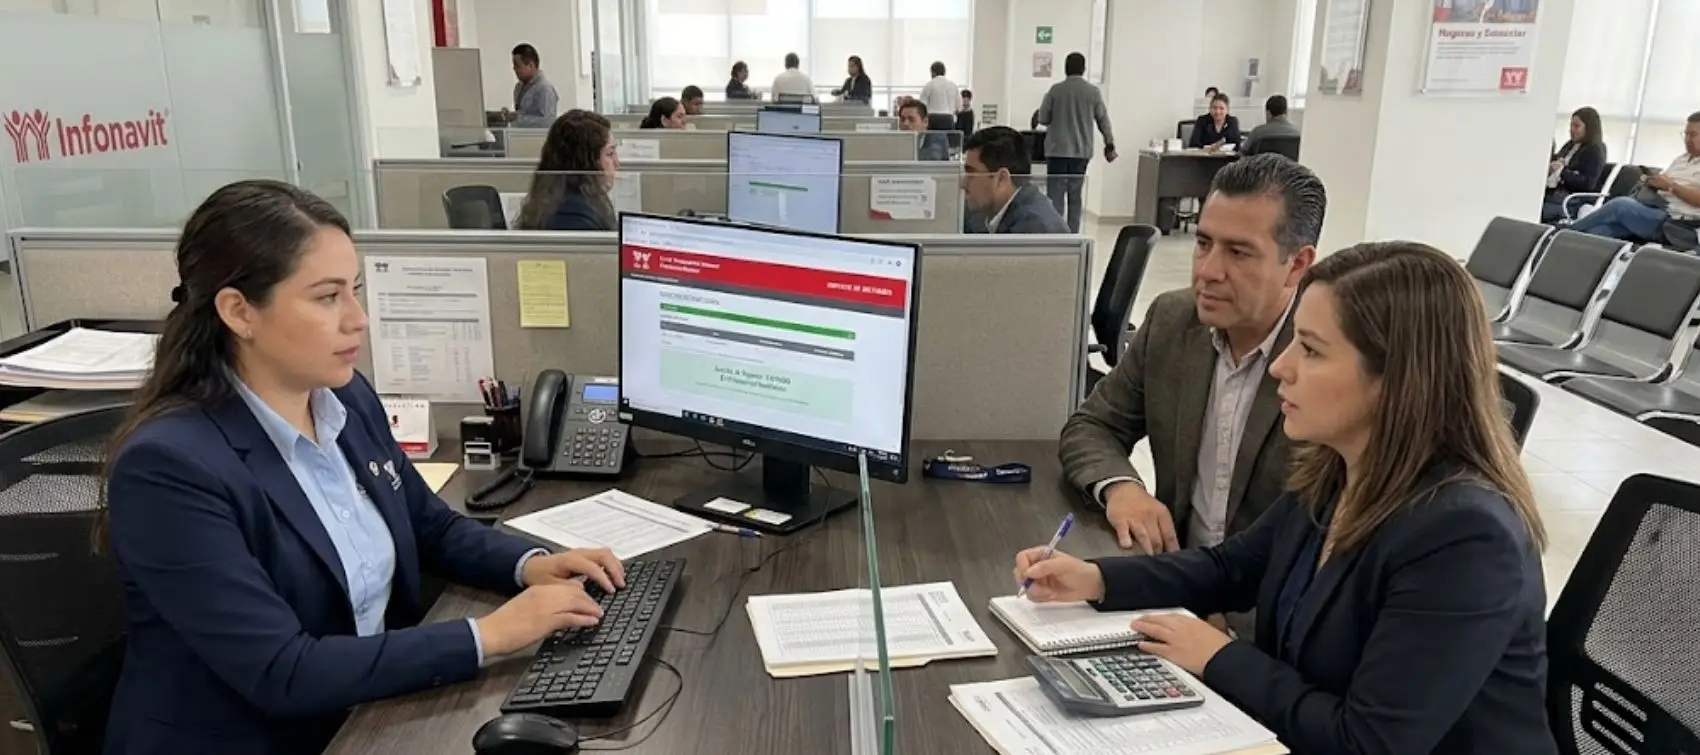
El dictamen ante el Instituto del Fondo Nacional de la Vivienda para los Trabajadores (Infonavit) es voluntario y permite que un contador público autorizado (CPA) emita su opinión sobre el cumplimiento de las obligaciones patronales en materia de vivienda (arts. 2o., fracc. V y 55, Reglamento de Inscripción, Pago de Aportaciones y Entero de Descuentos al Infonavit —RIPAEDI—).
Los patrones que optaron por dictaminar el ejercicio 2025, debieron presentar previamente su aviso —a más tardar el 30 de abril de 2026— y ahora deben cuidar el plazo para entregar el dictamen, así como la documentación y las formalidades exigidas por el Instituto.
ÚNETE A IDC en nuestro canal de Whatsapp
De ahí que a continuación se den a conocer el plazo, los medios de presentación, la documentación requerida y las consecuencias de presentar el dictamen fuera de tiempo.
¿Cuál es el plazo para presentar el dictamen Infonavit?
Para dictaminar el ejercicio 2025 fue necesario presentar al Instituto, a más tardar el 30 de abril de 2026, el aviso correspondiente en los formatos autorizados ya fuese presencialmente o por medios electrónicos (arts. 55 y 59, RIPAEDI y oficio CGRF/GSF/2026/2936 del 28 de enero de 2026).
Una vez presentado el aviso, el CPA cuenta con un plazo máximo de seis meses, contado a partir de la fecha de su presentación, para exhibir el dictamen y sus anexos (art. 65, RIPAEDI).
Por ello, los patrones que enviaron su aviso durante los primeros días de abril deben revisar la fecha exacta de presentación, porque su plazo puede haber concluido o encontrarse próximo a vencer.
¿Cómo se presenta el dictamen Infonavit?
Conforme al oficio CGRF/GSF/2026/2937 del 28 de enero de 2026, expedido por la Gerencia Senior de Fiscalización, el dictamen Infonavit correspondiente al ejercicio 2025 o anteriores, puede exhibirse:
- presencialmente, en la Delegación Regional que corresponde al domicilio fiscal de la empresa entregando la documentación en una unidad USB dentro de un sobre rotulado, a mano y con etiqueta, y tres legajos del cuadernillo del Dictamen Infonavit —Instituto, CPA y patrón—. Respecto al ejemplar para el organismo fiscal este debe entregarse engargolado y e la carátula se tiene que indicar: nombre, denominación o razón social y siglas del régimen de capital; Registro Federal de Contribuyentes (RFC); número de Aviso de Dictamen, y ejercicio fiscal dictaminado, o
- electrónicamente, remitiendo la documentación a: sgutierrezv@infonavit.org.mx; ggarza@infonavit.org.mx; aaguilarf@infonavit.org.mx; y fvillicana@infonavit.org.mx. En el asunto se anota la leyenda “RECEPCIÓN DICTAMEN INFONAVIT” seguida del nombre del patrón y el ejercicio respectivo, todo con mayúsculas, sin comas ni guiones altos o bajos. Ejemplo: “RECEPCIÓN DICTAMEN INFONAVIT MULTISERVICIOSVALDEZ SA DE CV 2025.
Se envía un solo dictamen por correo, de lo contrario no serán aceptados para su validación. Asimismo, en el cuerpo del correo es conveniente proporcionar una dirección electrónica de contacto principal y otra alternativa para recibir las comunicaciones del Instituto.
Documentación obligatoria para dictamen Infonavit
Entre los documentos que deben integrarse para la presentación del dictamen se encuentran los siguientes:
Documento | Nombre del archivo | Formato | |
En línea | Presencial | ||
Carta de presentación del dictamen (formato DI -03), con firma autógrafa del representante legal y CPA | Carta Dictamen Infonavit | Impreso y en archivo PDF en memoria USB | |
Anexo al dictamen Infonavit cuando se dictamine más de un NRP | Anexos al Dictamen Infonavit | Excel | Excel en USB |
Aviso de dictamen Infonavit (DI – 01) con número de folio de aceptación y fecha de recepción | Aviso de Dictamen aceptado | Impreso y en archivo PDF en memoria USB | |
Identificación oficial vigente del representante legal del patrón (INE, Cédula Profesional o Pasaporte) 1 | Identificación oficial | Original y en archivo PDF en memoria USB | |
Constancia de Situación Fiscal de la empresa emitida por el Servicio de Administración Tributaria (SAT), con una con fecha de emisión no mayor a 10 días naturales anteriores a la presentación del dictamen | CSF | Impreso y en archivo PDF en memoria USB | |
Opinión, debidamente firmada por el CPA | Opinión | ||
Anexos I, debidamente firmada por el CPA | Anexo I | PDF y Excel | Impreso y en archivo Excel y PDF en memoria USB
|
Anexo I-BIS, debidamente firmada por el CPA | Anexo I - BIS | ||
Anexo II, debidamente firmada por el CPA | Anexo II | ||
Balanza de comprobación analítica. A tercer nivel y debe mostrar saldos iniciales, cargos, abonos y saldos finales2 |
Balanza | ||
Carátula de pagos bancarios. Se deberá adjuntar la hoja de resumen del sistema único de autodeterminación (SUA), y el detalle únicamente de los pagos determinados por el CPA derivados del dictamen | Pagos | Impreso y en archivo PDF en memoria USB | |
Notas:
Si se trata de un extranjero, deberá presentar la forma migratoria correspondiente (antes FM2 o FM3) vigente
El encabezado debe indicar el periodo comprendido (01 de enero al 31 de diciembre); todas las hojas deben incluir el nombre de la empresa; la primera y última hoja deben contener la firma autógrafa del CPA; y cuando el documento exceda 10 páginas, se entrega en formato PDF y Excel, almacenado en USB. Además, en caso de estar en idioma distinto al español, esta deberá ser traducida y se presentan ambos documentos
¿Qué documentos presentar si hubo cambios después del aviso?
Cuando después de presentar el Aviso de dictamen Infonavit existieron modificaciones relacionadas con la constitución de la empresa o la representación legal, además de la documentación ordinaria debe integrarse lo siguiente:
Documento | Nombre del archivo | Formato | |
En línea | Presencial | ||
Acta constitutiva (tratándose de personas morales) | Escritura Constitutiva | Original y en archivo PDF en memoria USB | |
Poder notarial | Poder Notarial | Copia certificada y en archivo PDF en memoria USB | |
Documentación adicional por fusión o sustitución patronal
Cuando durante el periodo dictaminado se hubiese presentado una fusión o sustitución patronal, también debe acompañarse la documentación relacionada con la operación.
Entre los elementos requeridos se encuentran:
Documento | Nombre del archivo | Formato | |
En línea | Presencial | ||
Acta protocolizada de la fusión registrada ante el Registro Público de la Propiedad y del Comercio (RPPC) | Acta de la fusión | Original y en archivo PDF en memoria USB | |
Aviso de fusión presentado ante el SAT, junto con: estados financieros, acta protocolizada del acuerdo de fusión registrada ante el RPPC y la publicación de dicha fusión en la página de economía | Aviso Fusión | Impreso y en archivo PDF mediante USB | |
CSF de la empresa emitida por el SAT, anexando las dos constancias (compañía que subsiste y la que se fusionó o se sustituyó), con una con fecha de emisión no mayor a 10 días naturales anteriores a la presentación del dictamen | CSF_Fusión | ||
Multa por no presentar el dictamen a tiempo
Los patrones que optaron por dictaminarse deben tener presente que cuentan con un máximo de seis meses a partir de la fecha de presentación del aviso para exhibir el dictamen. Por ello, es indispensable identificar la fecha exacta del aviso y verificar oportunamente su vencimiento (art. 65, RIPAEDI).
La omisión de presentar el dictamen dentro del plazo correspondiente puede generar una multa de tres a 150 veces la Unidad de Medida y Actualización (UMA); esto es, de $ 351.93 a $ 17,596.50 (arts. 6o., fracc. XVI y 8o., fracc. I, Reglamento para la Imposición de Multas por Incumplimiento de las Obligaciones que la Ley del Infonavit y sus Reglamentos establecen a cargo de los Patrones).
¿Qué beneficios tiene dictaminarse ante el Infonavit?
Aunque el Dictamen Infonavit es voluntario, los patrones que optan por presentarlo pueden acceder a los siguientes beneficios, según lo previsto en el artículo 79 del RIPAEDI:
- no ser sujetos de visitas domiciliarias, por el ejercicio o ejercicios dictaminados y los anteriores, salvo que exista denuncia específica de algún trabajador o que, al revisar el dictamen, el Instituto detecte irregularidades que justifiquen ejercer sus facultades de comprobación, y
- no recibir cédulas de determinación de diferencias, derivadas del procedimiento de verificación de pagos respecto del ejercicio dictaminado, siempre que:
- el CPA hubiese concluido y presentado el dictamen
- se hubiesen presentado los avisos de inscripción y modificaciones salariales derivados de este, y
- las aportaciones o amortizaciones de créditos de vivienda determinados con motivo del dictamen se cubran en su totalidad o, tratándose de aportaciones, se autorice su pago en parcialidades con la garantía correspondiente
Además, si antes de concluir el dictamen ya se hubieran emitido cédulas de determinación por diferencias, el empresario debe aclararlas y, en su caso, liquidar el saldo a su cargo. A su vez, el CPA debe considerarlas dentro de su revisión y en la determinación de las diferencias resultantes de la auditoría.