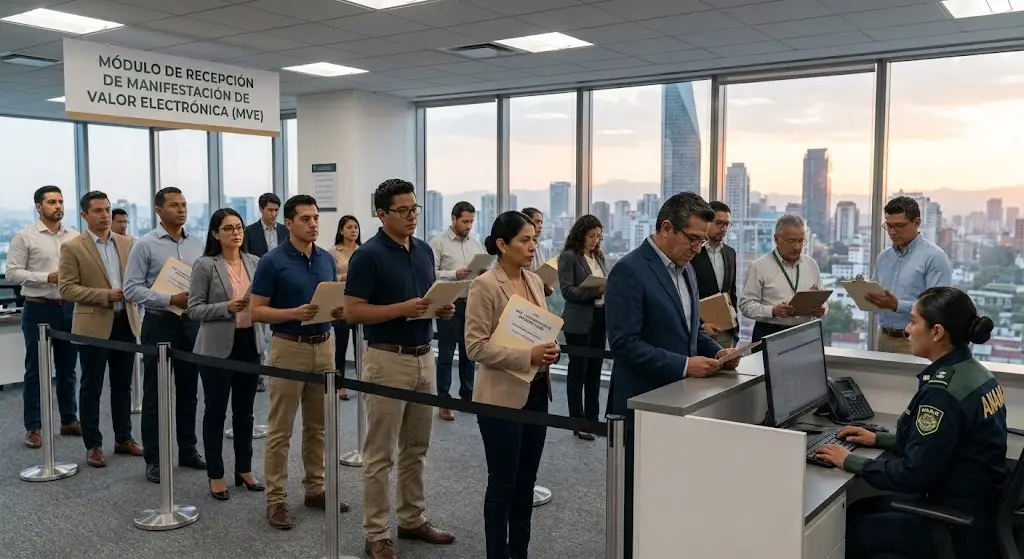

El SAT, la ANAM y la nueva Agencia de Transformación Digital ampliaron la fecha límite para implementar la MVE a través de la Ventanilla Única (VUTCE).
A través de un comunicado, el Servicio de Administración Tributaria (SAT), la Agencia Nacional de Aduanas de México (ANAM) y la Agencia de Transformación Digital y Telecomunicaciones (ATDT) informaron que se amplió el plazo para presentar la Manifestación de Valor Electrónica (MVE) al 31 de octubre de 2026.
Lo anterior con el fin de brindar a los usuarios de comercio exterior mayor tiempo para realizar las adecuaciones necesarias para cumplir correctamente con esta obligación que se deberá cumplir mediante la Ventanilla Única de Trámites de Comercio Exterior (VUTCE) a partir del 1 de noviembre de 2026.
En el comunicado se expresó que la transmisión de la MVE se presentará de forma gradual, de acuerdo con el régimen aduanero al que se destinen las mercancías:
Dicha disposición se dio a conocer en la Primera Versión Anticipada de la Tercera Resolución de Modificaciones a las Reglas Generales de Comercio Exterior (RGCE) para 2026, publicada en el Portal del SAT, mediante la cual se actualizó el transitorio Décimo Primero de las RGCE publicadas en el Diario Oficial de la Federación (DOF) el 22 de diciembre de 2025 y sus posteriores modificaciones.
Del mismo modo, se mantienen facilidades para el cumplimiento de la MVE, por lo que no será necesario transmitir los documentos de transporte de mercancías, el certificado de origen o el documento que acredite la garantía efectuada en la cuenta aduanera de garantía, siempre que se adjunten al pedimento correspondiente.
Las autoridades también aseguraron que se podrá enviar un formato con la información general de los contratos asociados a la MVE, sin necesidad de enviar cada uno a través de la VUTCE.
La Procuraduría de la Defensa del Contribuyente (Prodecon) explicó, a través de un comunicado, cómo cumplir con la obligación de transmitir la Manifestación de Valor Electrónica en la Ventanilla única de Comercio Exterior sin la necesidad de la e.firma.
La autoridad fiscal indicó que la manifestación de valor es obligación del importador, en la especie del residente en el extranjero sin establecimiento permanente en territorio nacional, aunque no cuente con e.firma, ni sellos digitales por lo que, a efecto de poder cumplir con esta obligación, deberán estar sujetos a lo señalado en el último párrafo de la regla 1.5.1. de las RGCE, ya que legalmente los residentes en el extranjero no pueden realizar el pedimento, ni la transmisión a que refiere la regla 1.9.16. de las RGCE, sino que lo hacen a través de un apoderado legal, agente o agencia aduanal.
Del mismo modo, el SAT señaló que se encuentra en proceso la incorporación de una pregunta frecuente al documento denominado “PREGUNTAS FRECUENTES FORMATO E2 MANIFESTACIÓN VALOR, CONTENIDO EN EL ANEXO 1”, publicado en el Portal de la VUCEM en el apartado “Manifestación de Valor”, con la finalidad de brindar mayor claridad a la persona moral residente en el extranjero sin establecimiento permanente en el territorio nacional.

All Rights Reserved © 2026 - SLM