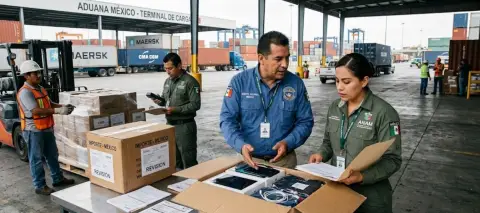
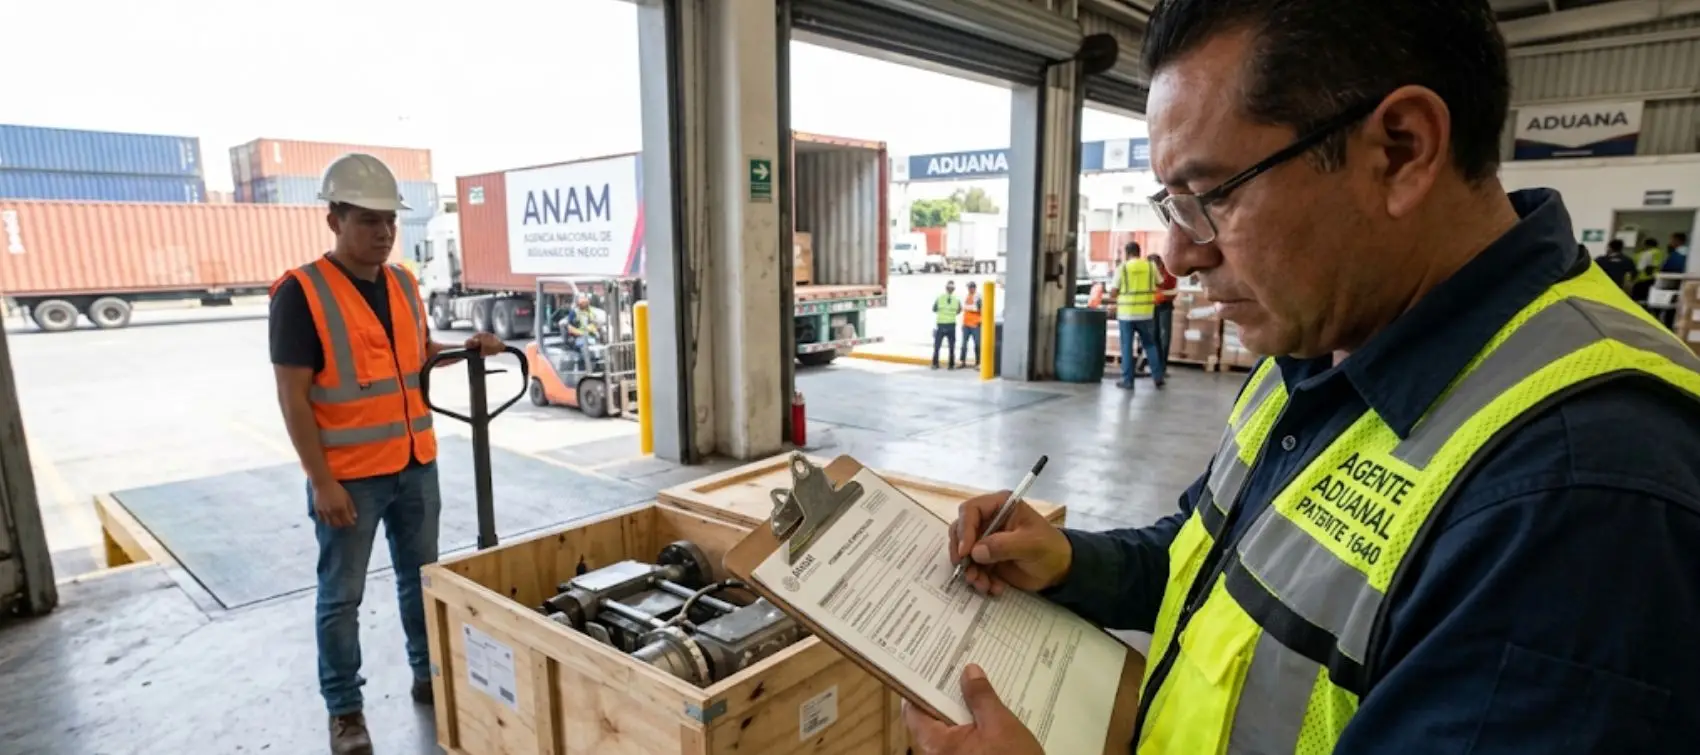
Las mercancías nacionales o nacionalizadas pueden salir de territorio nacional siempre y cuando se cumpla con las formalidades aduaneras establecidas al efecto, según el régimen aduanero al que se destinen.
En este caso, los regímenes aduaneros son, de:
- exportación definitiva, y
- exportación temporal para:
- retornar al país en el mismo estado, y
- elaboración, transformación o reparación
Régimen de exportación definitiva
En este se permite la salida de mercancías para permanecer en el extranjero por tiempo ilimitado; se pagan los impuestos al comercio exterior, esto es, el Impuesto General de Exportación (IGE), acorde con la Tarifa de la Ley de los Impuestos Generales de Importación y de Exportación (LIGIE); y se observan las regulaciones y restricciones no arancelarias (RRNA´s), en su caso.
Régimen de exportación temporal
Bajo este, la mercancía puede extraerse del país para mantenerse en el extranjero por tiempo específico, no se cubre el IGE; pero si se acatan las RRNA´s de ser aplicables.
Específicamente, en la exportación temporal para retornar al país en el mismo estado, las mercancías pueden estar en el extranjero –por tres y seis meses, un año o por el periodo que mediante reglas determine la Secretaría de Economía (SE), según se disponga en la Ley Aduanera– con una finalidad específica, y deben regresar a México sin modificación alguna.
Mientras que, en la exportación temporal para elaboración, transformación o reparación, la salida de la mercancía es para someterse a alguno de estos procesos en el extranjero, hasta por dos años –pudiéndose prorrogar–; y a su retorno se cubre el Impuesto General de Importación que correspondan al valor de las materias primas o mercancías extranjeras incorporadas, así como el precio de los servicios prestados en el extranjero para su transformación, elaboración o reparación, de conformidad con la clasificación arancelaria de la mercancía retornada.
Todo lo anterior está fundamentado en los artículos 90, 102, 113, 115 y 116 de la Ley Aduanera.
En cuanto a las exportaciones temporales para regresar en el mismo estado, hay un tipo de mercancías por las que se autoriza que la obligación de retorno se cumpla con la introducción al país de las que no fueron las que se exportaron temporalmente, se trata de las fungibles. Este tema puede consultarse en la edición 610 de IDC Asesor Fiscal, Jurídico y Laboral de fecha 30 de septiembre de 2026.