
La industria siderúrgica mexicana enfrenta presiones por los aranceles de Estados Unidos y la caída de sus exportaciones, pero su baja huella de carbono y eficiencia energética representan una oportunidad para conquistar nuevos mercados internacionales.
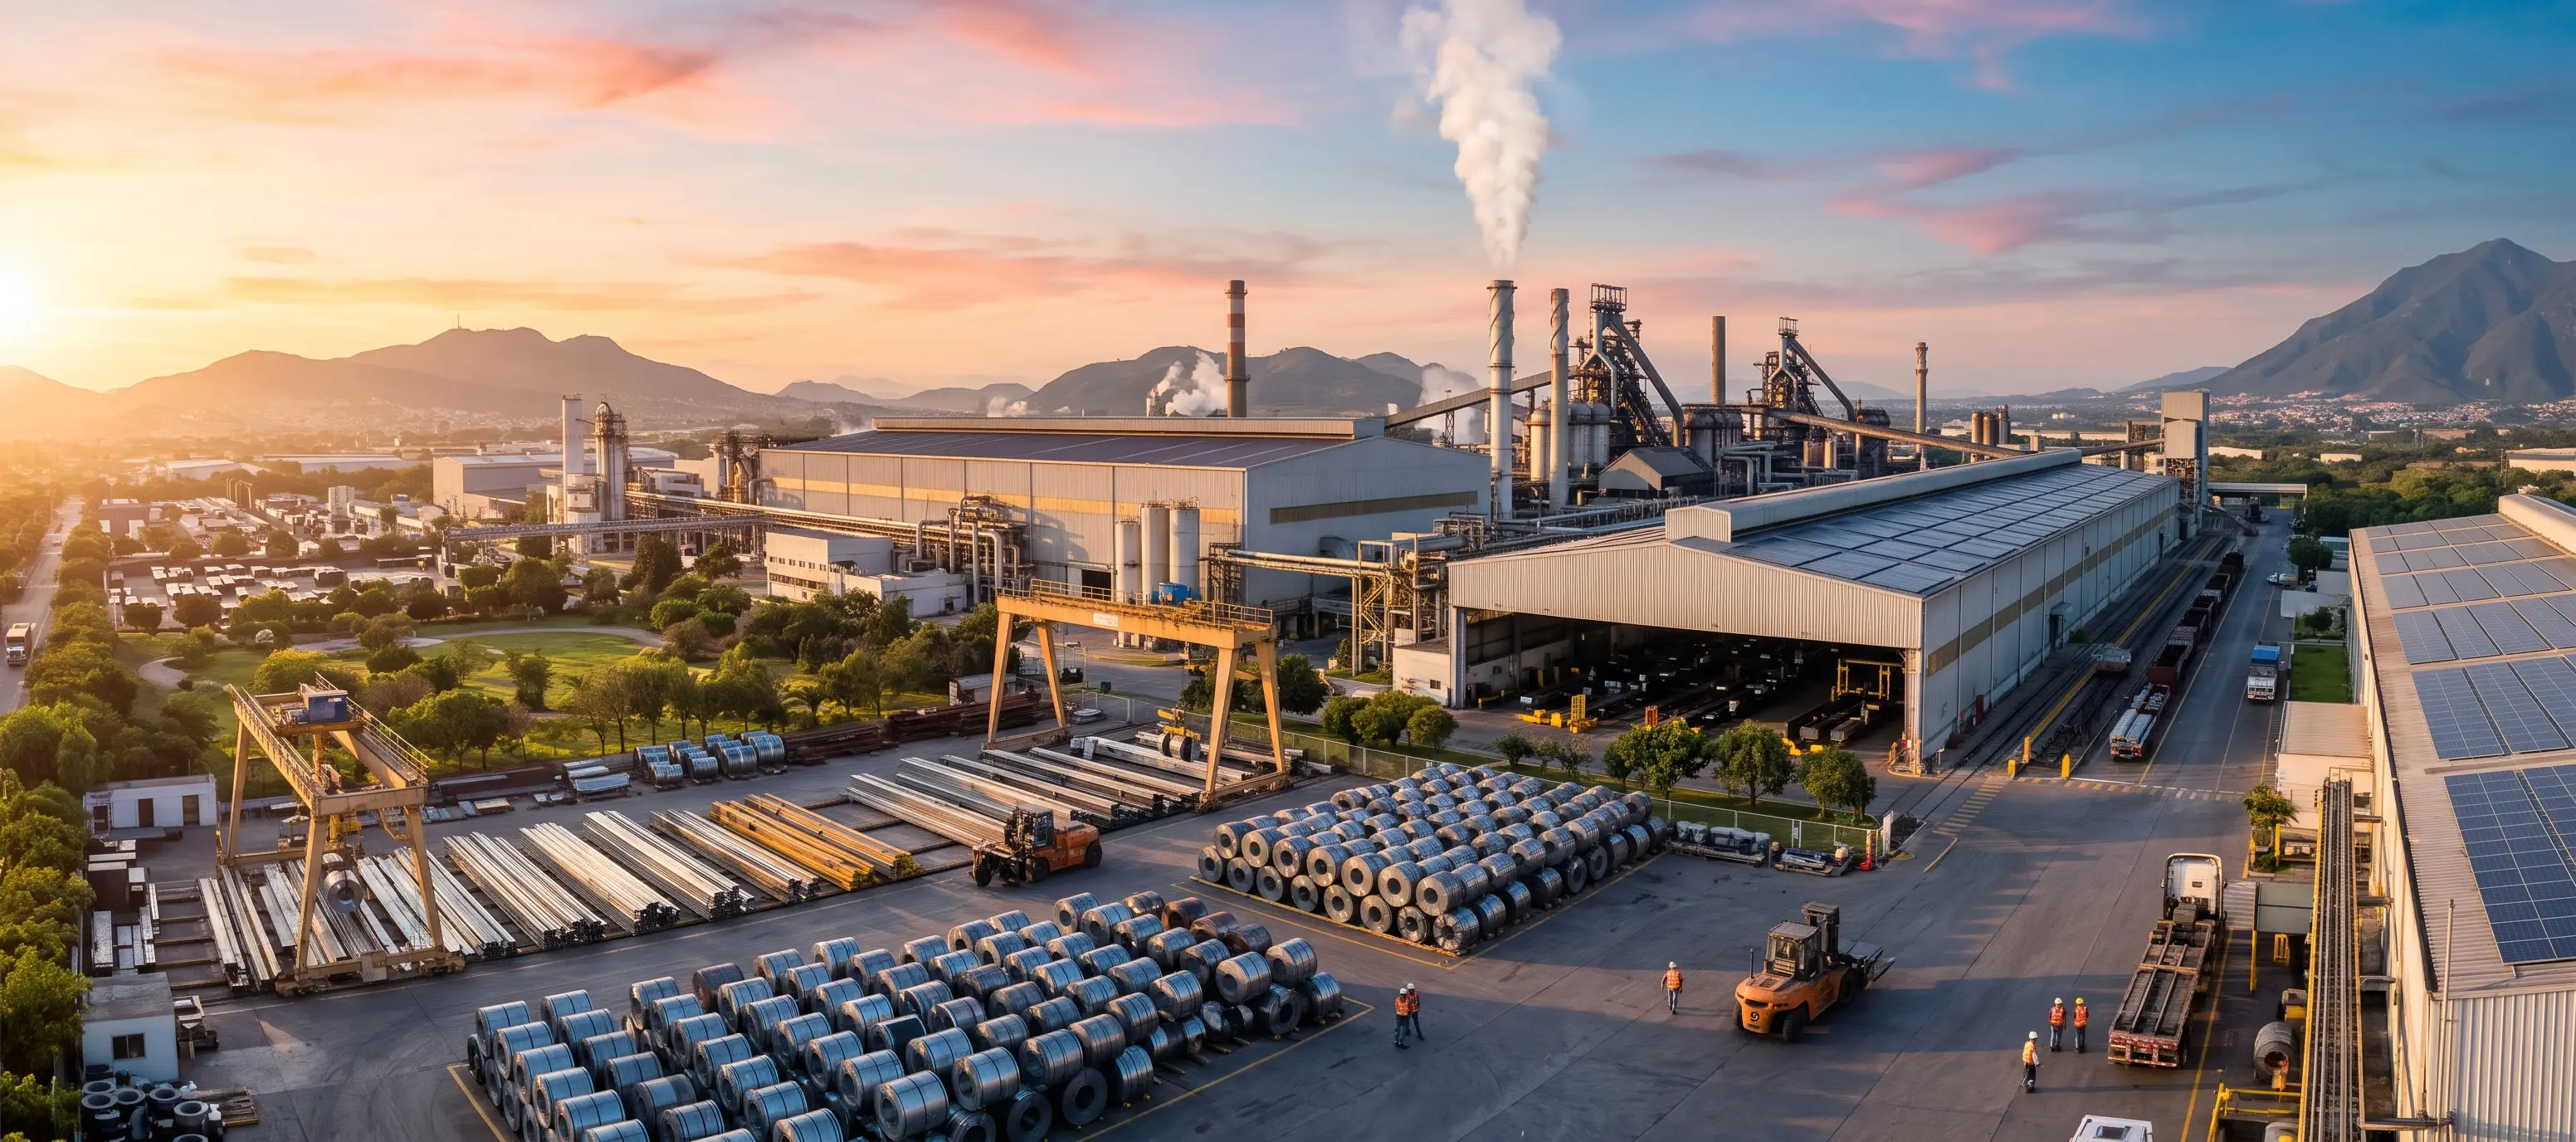
La industria siderúrgica mexicana enfrenta un escenario de menor producción, caída en las exportaciones y mayor competencia de las importaciones, debido a los cambios en el comercio internacional y los aranceles impuestos por Estados Unidos. Sin embargo, su eficiencia energética y baja huella de carbono representan ventajas para atraer nuevos clientes y fortalecer su posición en los mercados internacionales.
De acuerdo con MUNDI, compañía de servicios de financiamiento especializado en comercio internacional, México mantiene el lugar 15 entre los principales productores de acero del mundo y es el segundo mercado más importante de América Latina, con un consumo de productos terminados cercano a 25 millones de toneladas en 2025.
Uno de los principales factores que ha modificado el panorama del sector son los aranceles de la Sección 232 de Estados Unidos, que desde junio de 2025 gravan productos de acero, aluminio y cobre con tasas de hasta 50%. Para el capítulo 72, correspondiente a hierro y acero, el arancel promedio alcanza 53%, lo que ha provocado cambios en los flujos comerciales.
Este escenario también se refleja en los indicadores de producción. Aunque la fabricación nacional de productos terminados de acero superó los 16.8 millones de toneladas en 2025, la producción de acero crudo disminuyó 5.9%, hasta poco más de 13.5 millones de toneladas, según estimaciones de la Cámara Nacional de la Industria del Acero (CANACERO).
A su vez, las exportaciones mexicanas de acero retrocedieron 15% durante 2025, mientras que las ventas a Estados Unidos, su principal destino, cayeron 24.3%.La participación de ese mercado en las exportaciones totales pasó de 92% a 82%. En contraste, las importaciones llegaron a representar hasta 43% del mercado interno.
La industria siderúrgica sostiene cerca de 780,000 empleos directos e indirectos y abastece a sectores estratégicos de la economía. Mientras que el automotriz concentra 32% del consumo de acero, seguido de la construcción, con 28%, y la maquinaria pesada, con 15%.
Pese a las presiones comerciales, la industria mexicana cuenta con características que podrían favorecer su competitividad.
El 96% de la producción nacional se realiza mediante hornos de arco eléctrico, un proceso que genera menos de una tonelada de dióxido de carbono (CO₂) por tonelada de acero, equivalente a 49.5% menos que el promedio mundial. Además, el consumo energético es de 7.5 gigajulios por tonelada, 64% inferior al estándar global.
Estas condiciones representan una oportunidad para participar en mercados y contratos que priorizan procesos industriales con menor impacto ambiental.
MUNDI también señala que el sector cuenta con inversiones en curso por 8 mil millones de dólares. A esto se suma que los precios del acero en Estados Unidos aumentaron 27% entre enero y abril de 2026, frente al mismo periodo del año anterior.
Ante este panorama, Carlos Missirian, vicepresidente de Desarrollo de Negocios en MUNDI, considera que México tiene condiciones para captar compradores que buscan diversificar sus proveedores, pero advierte que las empresas necesitan capital de trabajo para adaptarse a los cambios comerciales.
Un ejemplo es SYVASA, fabricante mexicano de piezas y ensambles metálicos que procesa alrededor de 10,000 toneladas al año. El director general, Pedro Augusto Reséndez, explicó que los cambios arancelarios han modificado los volúmenes de pedidos y las oportunidades con sus clientes.
En este contexto, el factoraje se presenta como una alternativa de financiamiento para convertir cuentas por cobrar en liquidez inmediata, especialmente ante plazos de pago que pueden superar los 120 días en la manufactura metalmecánica.
MUNDI estima que la demanda mundial de acero crecerá de manera moderada y se orientará principalmente hacia infraestructura, energía e industrias de alta tecnología.
Para México, recuperar la excepción a la Sección 232 y atender la competencia asiática serán retos relevantes, mientras el acero se perfila como uno de los temas centrales de la próxima revisión del T-MEC.

All Rights Reserved © 2026 - SLM