Aceptar pagos digitales puede representar una oportunidad de crecimiento para las pequeñas y medianas empresas, pero su adopción todavía depende de que la tecnología sea accesible, sencilla y útil para la operación cotidiana.
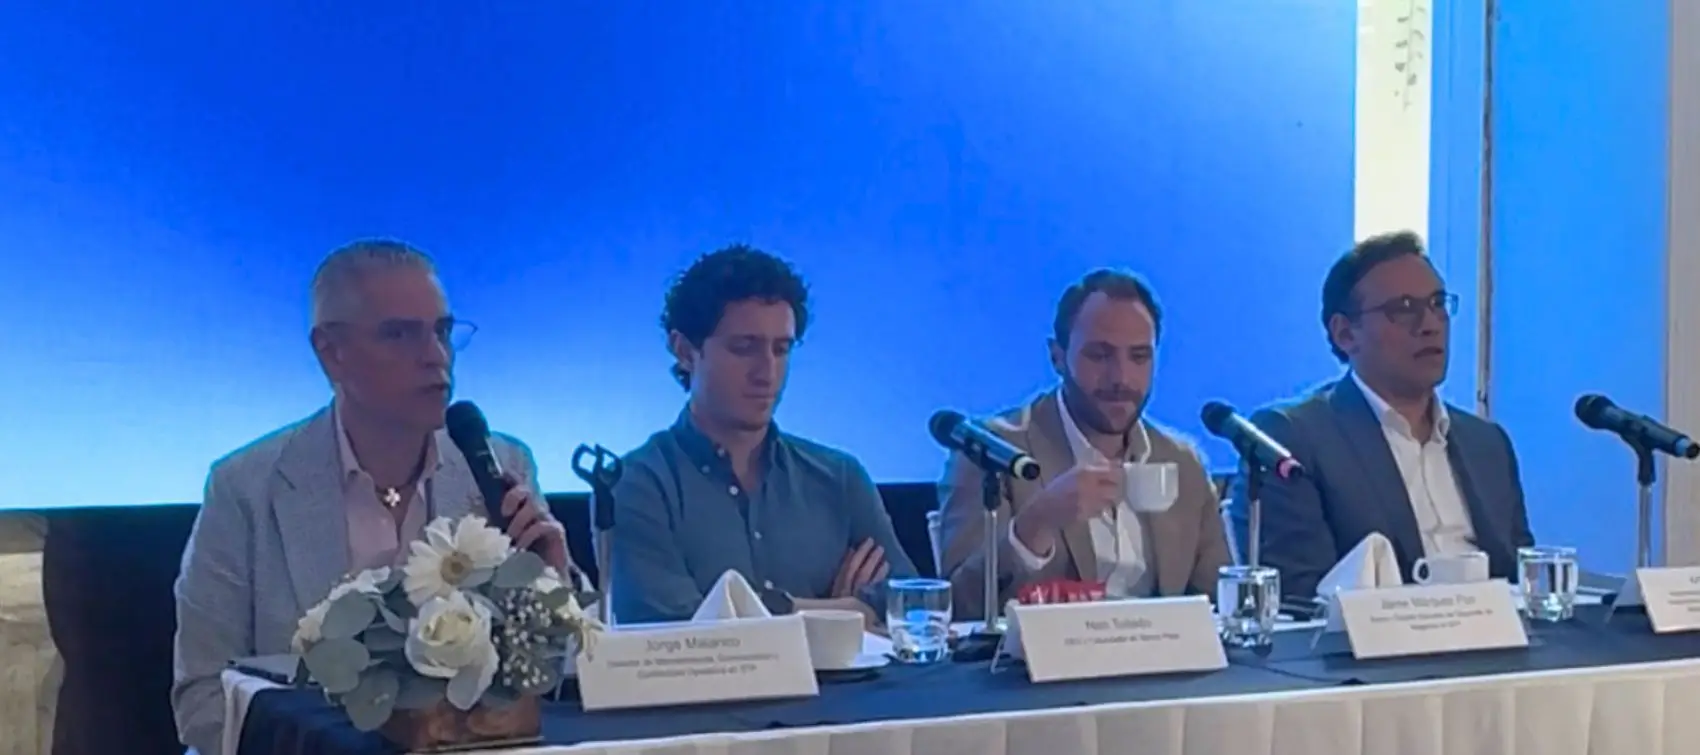
Durante la conferencia “México en su era contactless rumbo a 2030”, Arturo Luna, vicepresidente de Pagos en FinTech México y vicepresidente de Asuntos de Gobierno para Visa México, Centroamérica y el Caribe, señaló que los negocios que recibieron pagos digitales durante el Mundial incrementaron sus ventas 11%, frente al crecimiento de 4% registrado entre aquellos que no los aceptaban.
Además, 86% de los comercios participantes manifestó interés en continuar promoviendo estos medios después de la experiencia. Los datos muestran que digitalizar los cobros no solo responde a un cambio tecnológico, sino que puede influir en las ventas y el crecimiento de las empresas.
ÚNETE A IDC en nuestro canal de Whatsapp
¿Por qué los pagos digitales aún no son la regla?
La disponibilidad de tarjetas, transferencias y aplicaciones no garantiza que los pequeños negocios adopten estas alternativas. Los costos de aceptación, los requisitos para contratar productos financieros, el temor a la fiscalización y la falta de información continúan influyendo en las decisiones de los comerciantes.
Una PyME puede recibir pagos mediante una terminal, por medio de SPEI, CoDi, DiMo u otras herramientas. Sin embargo, una experiencia complicada o distinta entre proveedores puede limitar su utilización.
“En SPEI, CoDi y DiMo, lo que hay que hacer es, cien por ciento, difusión. Hay que continuar comunicando de manera directa a distintas industrias y personas, y de manera masiva, los beneficios de estos medios de pago. También debemos seguir homologando la experiencia de usuario y capacitando a los comercios”, señaló Jaime Márquez, socio y director ejecutivo de Desarrollo de Negocios en STP.
La complejidad tecnológica debe ser resuelta por las instituciones financieras y no trasladarse al negocio o al consumidor. Por ello, se recomiendan tres condiciones indispensable para que los micros, pequeños y medianos negocios puedan acelerar los cobros digitales frente al efectivo.
1. Reducir el costo de aceptar pagos
La incorporación de nuevos participantes permitió ofrecer terminales y modelos de cobro más accesibles para emprendedores y pequeños establecimientos.
De acuerdo con Luna, alrededor de 80% de las terminales punto de venta existentes en México son proporcionadas por agregadores de pago. Estos participantes trabajan con adquirentes y han facilitado que negocios de menor tamaño puedan cobrar con tarjeta sin contratar infraestructura compleja.
A esta alternativa se suma la tecnología Tap to Phone, que permite convertir un teléfono celular compatible en una terminal mediante una aplicación. El comercio puede aceptar pagos sin contacto sin adquirir un dispositivo adicional, reduciendo una de las barreras de entrada.
2. Simplificar el acceso a productos financieros
El segundo elemento es contar con productos adecuados para los flujos de una pequeña empresa. Durante el panel, Luna destacó la creación de la cuenta nivel 2 Bis, diseñada para permitir depósitos mensuales superiores a los admitidos por una cuenta nivel 2.
Según explicó, el límite pasa de 3,000 UDIS mensuales aproximadamente 26,000 pesos a 15,000 UDIS, equivalentes a cerca de 132,000 pesos.
Esta ampliación busca atender a emprendedores cuyos movimientos rebasaban el límite anterior, pero que enfrentaban mayores requisitos para contratar otro tipo de cuenta. La simplificación puede facilitar que los comercios se incorporen gradualmente al sistema financiero.
3. Ofrecer herramientas útiles para el negocio
La adopción no dependerá únicamente de instalar terminales. Los medios digitales deben resolver necesidades concretas, como cobrar, pagar proveedores, emitir facturas, hacer transferencias, llevar la contabilidad o recibir rendimientos sobre los recursos disponibles.
“En general, nosotros empezamos como negocio con servicios para personas, pero nos estamos moviendo también hacia ofrecer productos para negocios. La filosofía es más o menos la misma: convencer a los negocios de que vale la pena manejar sus operaciones de manera digital. Esto es ofreciendo incentivos, que pueden ser cashback en pagos o rendimientos sobre cuentas, y herramientas para manejar el negocio de manera sencilla y rápida, como emitir facturas, hacer pagos y transferencias o ayudarlos con la contabilidad”, explicó Neri Tollardo, CEO y cofundador de Banco Plata.
El objetivo es que digitalizarse represente una ventaja visible y no una carga adicional. La capacitación, tener seguridad en los pagos y la confianza también son necesarias para proteger las operaciones sin añadir procesos que dificulten los cobros.
La decisión final corresponde al comercio
La transición no implica eliminar inmediatamente el efectivo ni obligar a todos los negocios a utilizar una sola alternativa. Requiere construir condiciones para que cobrar digitalmente resulte conveniente.
Para que más PyMEs elijan los pagos digitales se necesitan soluciones de bajo costo, regulación proporcional, capacitación y productos que aporten valor a su administración.