
El monto de la mensualidad no muestra por sí sola cuánto costará una hipoteca, sino el el desembolso acumulado durante la vida del crédito
Al buscar un crédito hipotecario es común concentrarse en la cantidad que deberá pagarse cada mes. Sin embargo, una mensualidad aparentemente accesible no significa que el financiamiento será el más económico al terminar el plazo.
Para determinarlo, la tasa de interés influye directamente en el costo, así como el número de años durante los cuales se mantendrá la deuda. Por esta razón, antes de contratar un crédito es necesario calcular cuánto dinero saldrá del bolsillo cuando se cubra la última mensualidad.
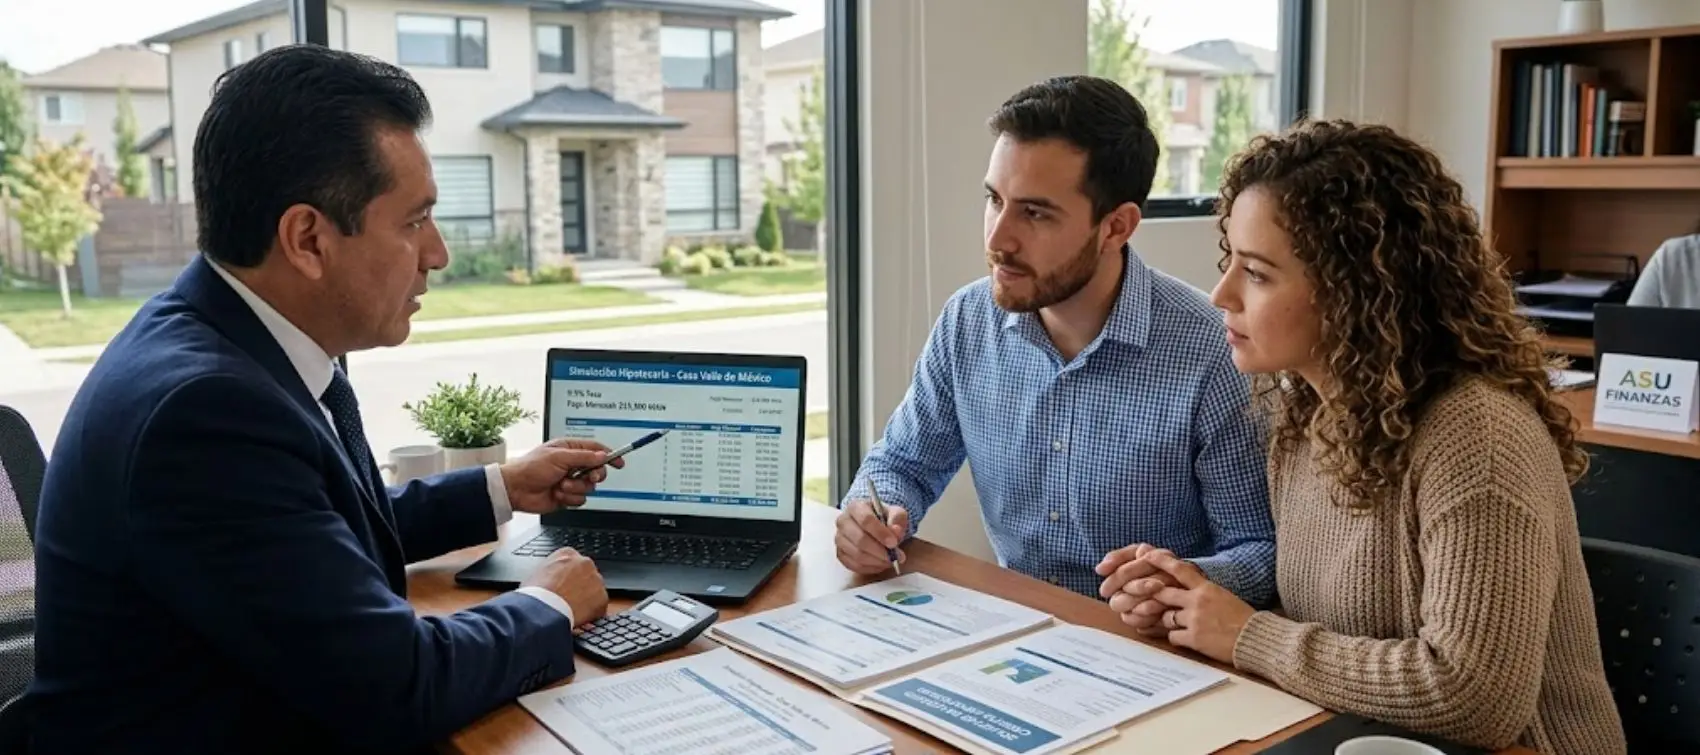
Para mostrar estas diferencias, la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef) ofrece un simulador donde puedes comparar un mismo producto frente a las opciones de financiamiento que existen en el mercado.
Para ejemplificar cómo cambia el costo total de una hipoteca, la Condusef a través de su revista Proteja su Dinero, ejemplificó la vida de un crédito hipotecario en un inmueble con valor de 1 millón 736,349 pesos y un enganche de 694,539 pesos, equivalente a 40 % del precio.
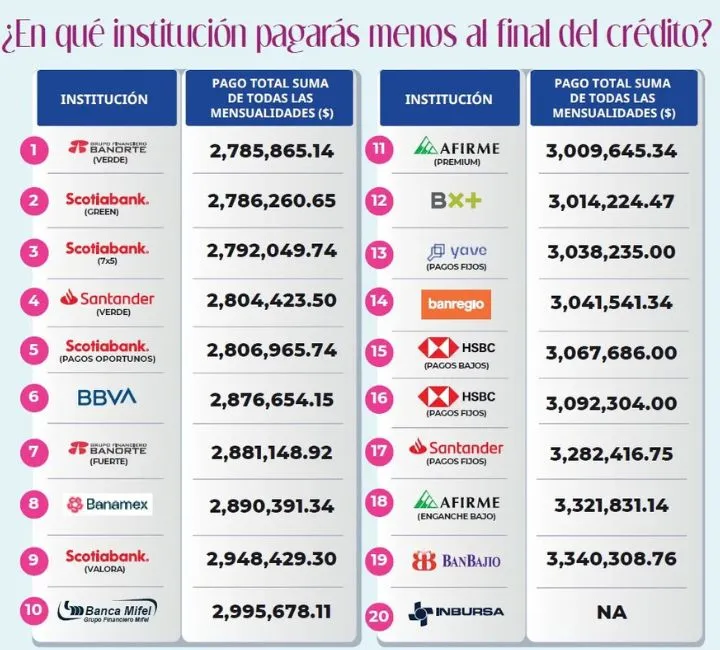
Bajo estas condiciones, el crédito a solicitar fue de 1 millón 41,810 pesos, con un plazo de 20 años. Los resultados muestran que la suma de las mensualidades puede variar considerablemente entre instituciones, incluso cuando el valor de la vivienda y el monto financiado son iguales.
En el producto ubicado en la primera posición, correspondiente a Banorte Verde, el pago acumulado sería de 2 millones 785,865.14 pesos. La siguiente opción fue Scotiabank Green, con 2 millones 786,260.65 pesos.
En contraste, BanBajío presentó el importe más alto entre los productos que contaban con información: 3 millones 340,308.76 pesos.
La diferencia entre el resultado más bajo y el más alto es de aproximadamente 554,443 pesos. Esto muestra cómo una variación que parece pequeña en la mensualidad puede representar una diferencia en cientos de miles de pesos al finalizar el crédito.
Una institución puede reducir el pago mensual al extender el plazo. Esto alivia el desembolso inmediato, pero también provoca que los intereses se cubran durante más tiempo.
Por ello, se debe revisar la tasa de interés y calcular el pago acumulado. El Costo Anual Total (CAT) también sirve como referencia para comparar productos, pues refleja diferentes costos relacionados con el financiamiento.
Otro aspecto importante son los seguros. Antes de firmar, conviene preguntar si se encuentran incluidos en la mensualidad o si deberán pagarse por separado.
También es necesario revisar las comisiones aplicables. Un crédito con una mensualidad menor puede perder esa ventaja si incorpora cargos adicionales durante su contratación o vigencia.
La tabla de Condusef presenta la suma de todas las mensualidades. Esa cantidad no equivale al desembolso completo que requiere comprar una propiedad.
En el ejemplo, el comprador debe aportar primero un enganche de 694,539 pesos. A ese monto deberán añadirse los gastos notariales correspondientes a la operación.
El avalúo y los impuestos aplicables también forman parte del dinero que deberá tener disponible el comprador. Estos conceptos pueden cubrirse al inicio y no necesariamente quedan integrados en el crédito.
Antes de contratar, también conviene solicitar una tabla de amortización para conocer cómo se distribuirá cada pago entre intereses y capital.
Finalmente, se deben consultar las condiciones para realizar pagos anticipados. Adelantar capital puede reducir el costo del financiamiento, pero es importante confirmar si la institución cobra alguna penalización y cómo aplicará esos recursos.
Comparar un crédito hipotecario implica mirar más allá de la mensualidad. La decisión debe considerar cuánto se pagará durante todo el plazo y qué otros desembolsos serán necesarios para adquirir la vivienda.

All Rights Reserved © 2026 - SLM