
A pesar de que la vivienda representa el ahorro de toda una vida, más del 95% de los hogares opera en el desamparo ante eventos catastróficos.
Una casa o departamento representa el trabajo y ahorro de años, más que un lugar donde vivir, es el patrimonio de una persona o de una familia, además de la seguridad económica que brinda. Por esta razón, resulta fundamental protegerlo ante posibles siniestros como incendios, sismos, robos, asaltos o cualquier fenómeno natural.
Una de las formas más comunes es a través de los seguros de casa habitación los cuales protegen la vivienda y los objetos de valor dentro de ella, pero lo más importante, resguarda el esfuerzo que pusiste para comprar dicho inmueble.
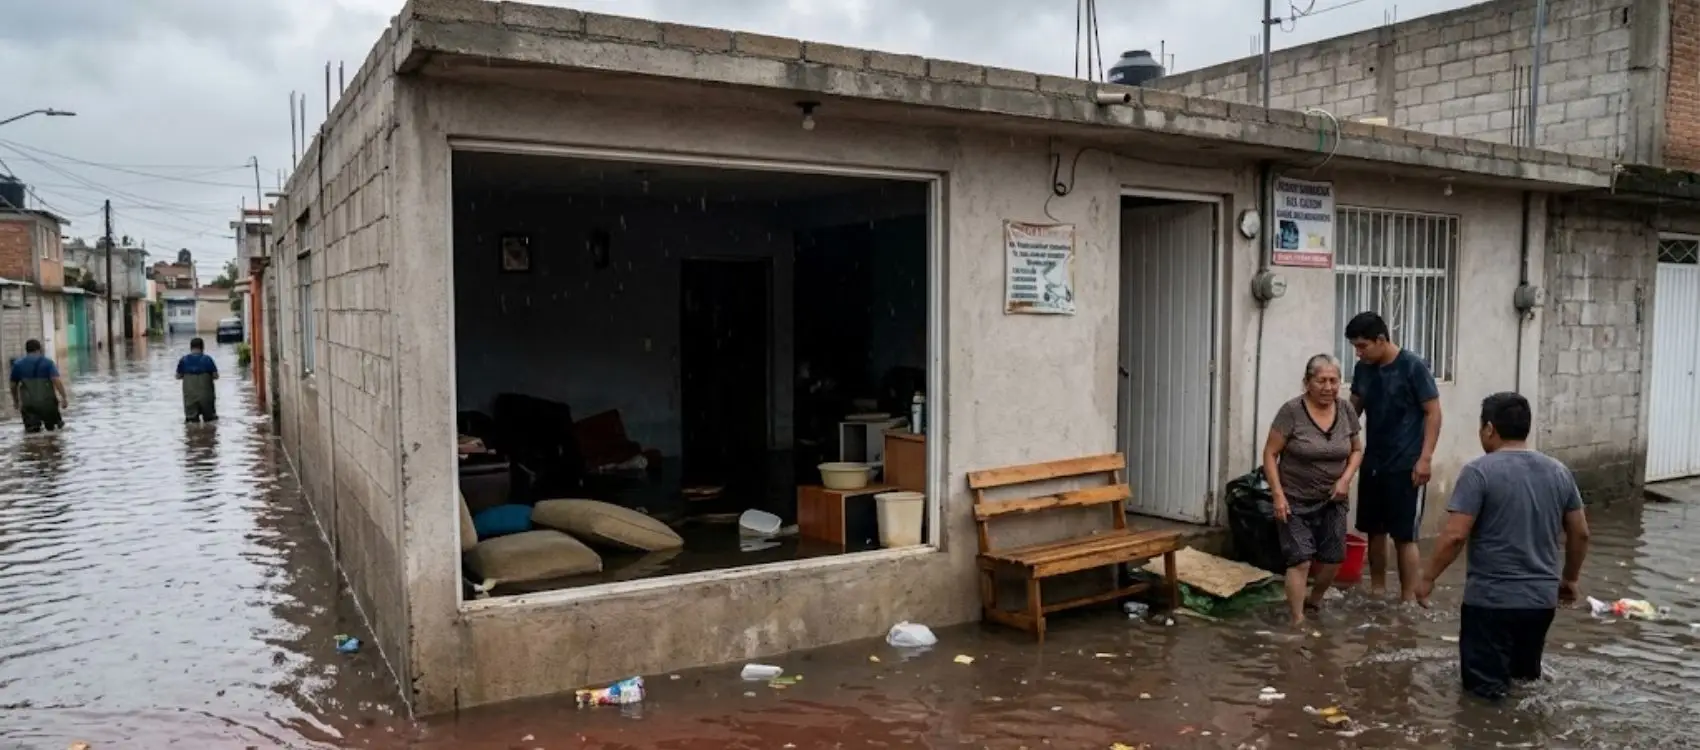
Sin embargo, de acuerdo con la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef), en México sólo el 4.5% de las casas habitación (alrededor de 1.3 millones) cuentan con algún tipo de seguro contra daños que le puedan ocasionar eventos catastróficos como incendio, inundación o terremoto, lo cual pone en riesgo el patrimonio de muchas familias, ya que por su ubicación geográfica, características climáticas, topografía e hidrografía, es propenso a sufrir diversos fenómenos naturales.
Además, la Condusef señaló que el seguro de casa habitación es diferente al que se contrata cuando se obtiene un crédito hipotecario, el cual sólo cubre el saldo vigente adeudado al momento del siniestro y no considera tampoco el pago o enganche que se haya realizado con motivo de la adquisición de la vivienda.
La Procuraduría Federal del Consumidor (Profeco) señaló en la Brújula de Compra de la Revista del Consumidor que entre las coberturas más comunes se encuentra la de riesgos, que incluye incendios; rayo y explosión; terremoto y erupción volcánica; fenómenos hidrometeorológicos (huracanes, tormentas, inundaciones, marejadas, nevadas, tiempos tempestuosos); huelgas y vandalismo.
En la cobertura por robo, quedan protegidas las pertenencias dentro y fuera del hogar hasta objetos de arte, joyería, dinero en efectivo, es decir, muebles, electrodomésticos y robo fuera del domicilio.
Otras coberturas adicionales aseguran equipo electrónico y electrodoméstico, rotura de cristales, cubren asistencia legal y servicios de asistencia según la póliza, tales como plomería, electricidad, cerrajería, guardería para mascotas y auxilio vial. Cabe destacar que las pólizas estándar no siempre cubren artículos de gran valor como joyas, obras de arte u objetos de colección.
Antes de tomar la decisión de contratar algún seguro para casa habitación, la Profeco recomienda comparar coberturas, elegir conforme a las necesidades de cada quien y revisar la póliza para conocer las condiciones, exclusiones, deducibles, límites de cobertura y obligaciones.
Antes de contratar un seguro, la Condusef recomendó:
Si la cancelación es inminente, indaga si existe un valor de rescate estipulado en la póliza, este se genera por lo regular en el tercer año de vigencia
A través del sitio oficial de la Condusef se puede consultar la sección de cuadros comparativos para obtener una referencia sobre lo que ofrecen las diferentes aseguradoras o ingresar al sitio de la Asociación Mexicana de Instituciones de Seguros (AMIS) y consultar el Directorio de aseguradoras para acceder a más información.

All Rights Reserved © 2026 - SLM