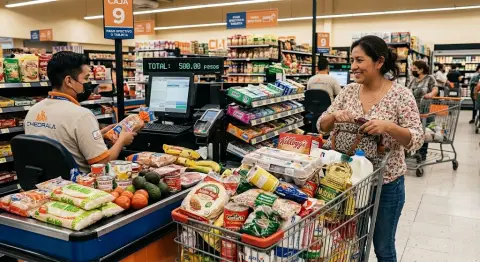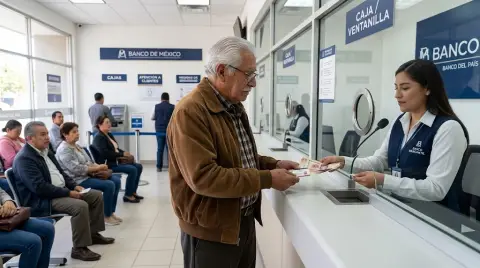
Pagar los gastos mensuales fijos, invertir, ahorrar y tener uno que otro lujo se convirtió en una matemática casi imposible para un buen porcentaje de la población, mientras que los precios aumentaron 12 % en los últimos tres años, los salarios para muchos trabajadores ni siquiera se movieron conforme a la inflación, incluso, a pesar de los incrementos al salario mínimo de los últimos años.
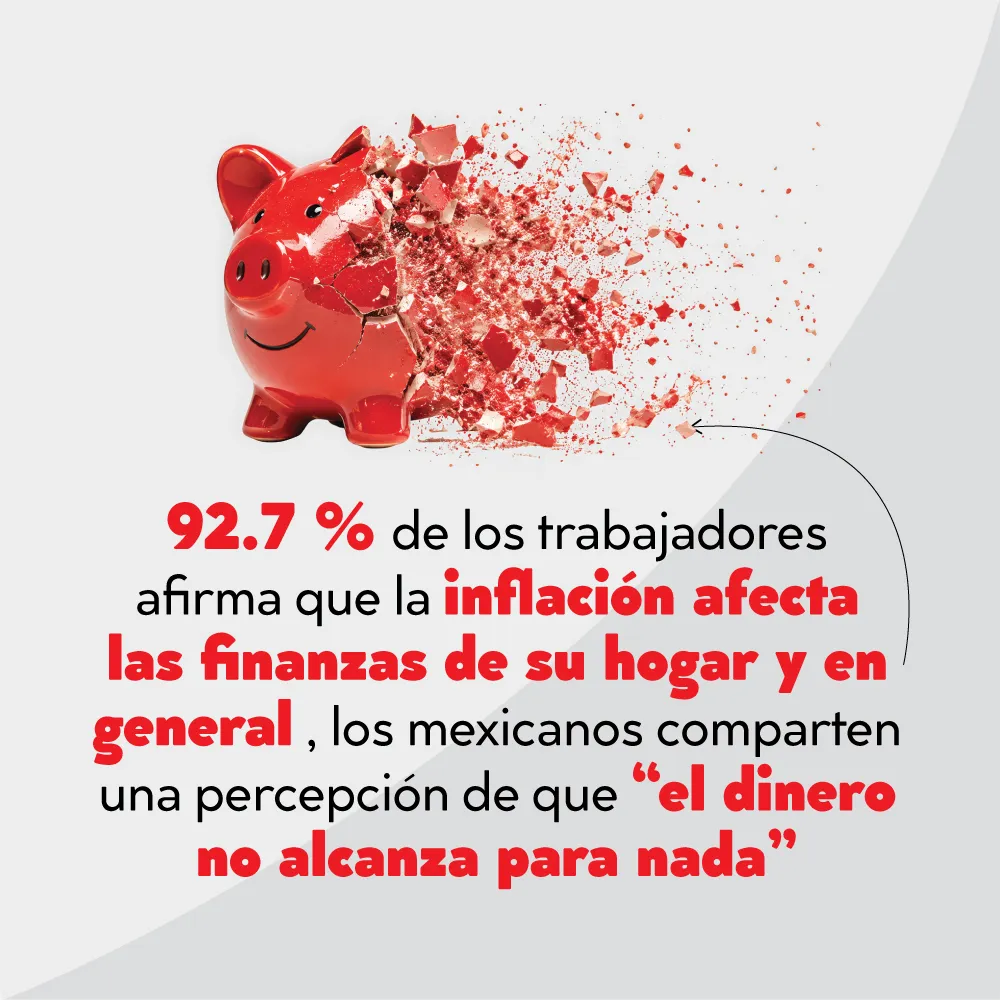
De ahí que el 92.7 % de los trabajadores afirma que la inflación afecta las finanzas de su hogar y en general, los mexicanos comparten una percepción de que “el dinero no alcanza para nada”.
ÚNETE A IDC en nuestro canal de Whatsapp
Indicadores macroeconómicos vs la realidad de los hogares
Mientras que el gobierno mexicano presume a todas luces los históricos aumentos al salario mínimo, los niveles de inflación controlados y la mejora de las condiciones laborales del país, según la Encuesta Nacional sobre Salud Financiera (Ensafi) 2023, realizada por el Instituto Nacional de Estadística y Geografía (Inegi) en colaboración con la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef), 36.9 % de la población adulta en México vive con un nivel alto de estrés financiero y 34.6 % con un nivel moderado — es decir, más de siete de cada 10 personas.
Pero, ¿por qué los mexicanos se sienten tan ansiosos por la situación financiera si todo va aparentemente bien? Para comprender esta discrepancia, es fundamental diferenciar entre el salario nominal (la cantidad exacta de dinero que un trabajador recibe en su nómina) y el salario real (el poder adquisitivo real que tiene ese dinero en función de los precios de mercado).
Aunque un empleado reciba un incremento del 8 % o 10 % en su sueldo, si los bienes de primera necesidad —alimentos, vivienda, transporte y salud— aumentan en una proporción similar o superior durante el mismo periodo, el poder de compra real se mantiene estancado o, en el peor de los casos, sufre un retroceso.
Existen tres factores estructurales que alimentan esta sensación de asfixia económica cotidiana:
- encarecimiento del consumo básico frente al consumo discrecional: Los rubros que más han aumentado de precio son precisamente aquellos ineludibles. No se puede posponer la compra de alimentos, el pago de la luz o el costo del transporte público para ir a trabajar. Cuando el margen de maniobra se reduce a cero, la percepción de vulnerabilidad se dispara
- trampa del endeudamiento recurrente: Ante la insuficiencia del ingreso corriente para cubrir los gastos del mes, millones de hogares recurren al crédito informal (préstamos familiares, tandas) o formal (tarjetas de crédito, préstamos de nómina) para completar la despensa. El crédito deja de ser una herramienta de inversión o crecimiento patrimonial para convertirse en un subsidio del consumo diario, generando un efecto de bola de nieve por el pago de intereses, y
- precarización e informalidad laboral: En un mercado donde más del 50 % de la población ocupada labora en la informalidad o en esquemas mixtos sin prestaciones ampliadas, las familias carecen de redes de protección social ante contingencias médicas o emergencias, obligándolas a desembolsar dinero de su bolsillo (gasto de bolsillo) que desequilibra las finanzas del mes
¿El problema son los salarios o los precios?
El núcleo del problema radica en la composición de la canasta básica. Mientras que la inflación general es una media ponderada que incluye cientos de productos y servicios (algunos de los cuales el consumidor promedio no adquiere habitualmente), la inflación alimentaria y de servicios básicos suele registrar incrementos sensiblemente mayores.
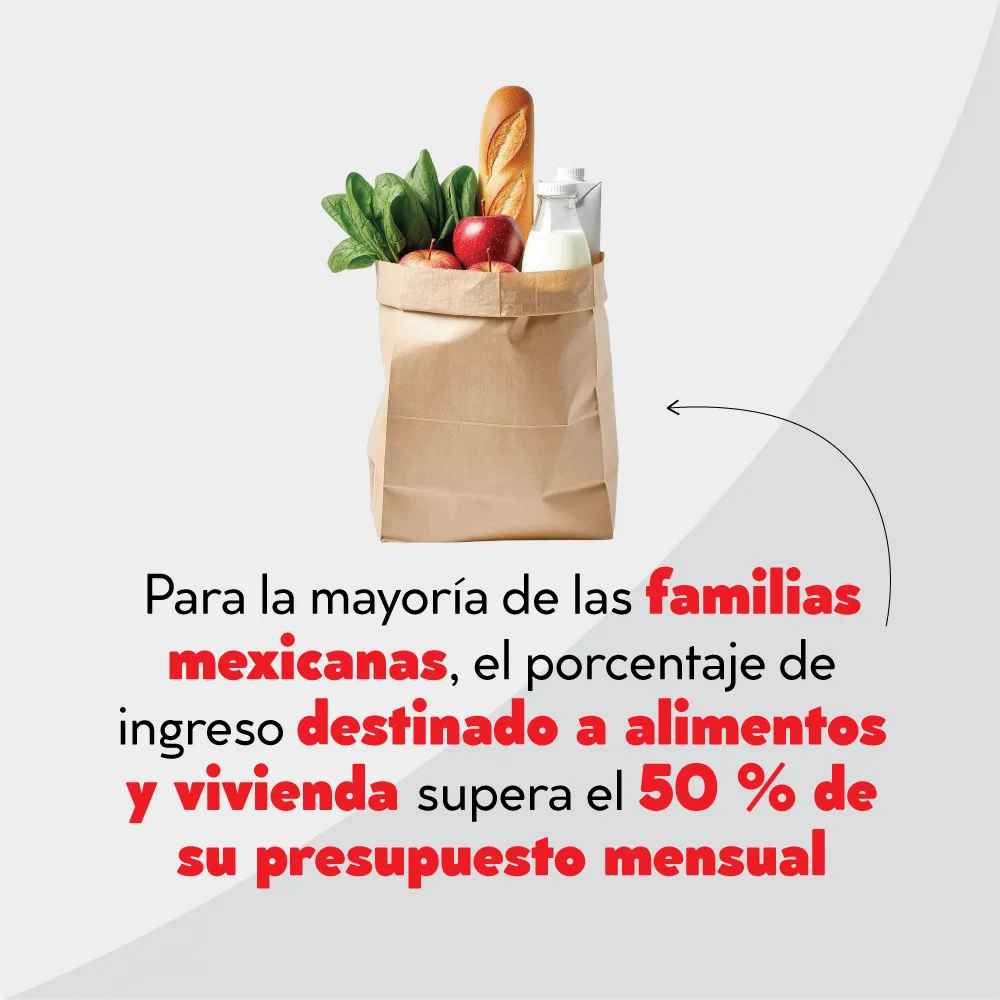
Para la mayoría de las familias mexicanas, el porcentaje de ingreso destinado a alimentos y vivienda supera el 50 % de su presupuesto mensual. Por lo tanto, cuando el jitomate, el huevo, el gas o la renta suben a doble dígito, el impacto es inmediato y demoledor, neutralizando cualquier ajuste salarial reciente.
No obstante, no podemos dejar de lado, el importante problema de precariedad laboral que existe en México, de acuerdo con la Organización Internacional del Trabajo (OIT), los niveles de informalidad laboral se engrosan año con año, además de que la dependencia de muchos empleos a las relaciones comerciales con otros países, como es el caso, del Tratado de Libre Comercio entre México, Estados Unidos y Canadá (T-MEC), dejan en total desprotección a más de 30 millones de personas.
Es decir, hay un importante número de empleados que no pueden acceder a cuestiones básicas como seguridad social o prestaciones laborales, lo que los pone en un riesgo financiero importante. Por ejemplo, en caso de enfermarse, no solo asumirán todos los gastos económicos del tratamiento, sino que probablemente se quedarán sin ingresos durante su recuperación.
El resultado: estrés financiero por todos lados
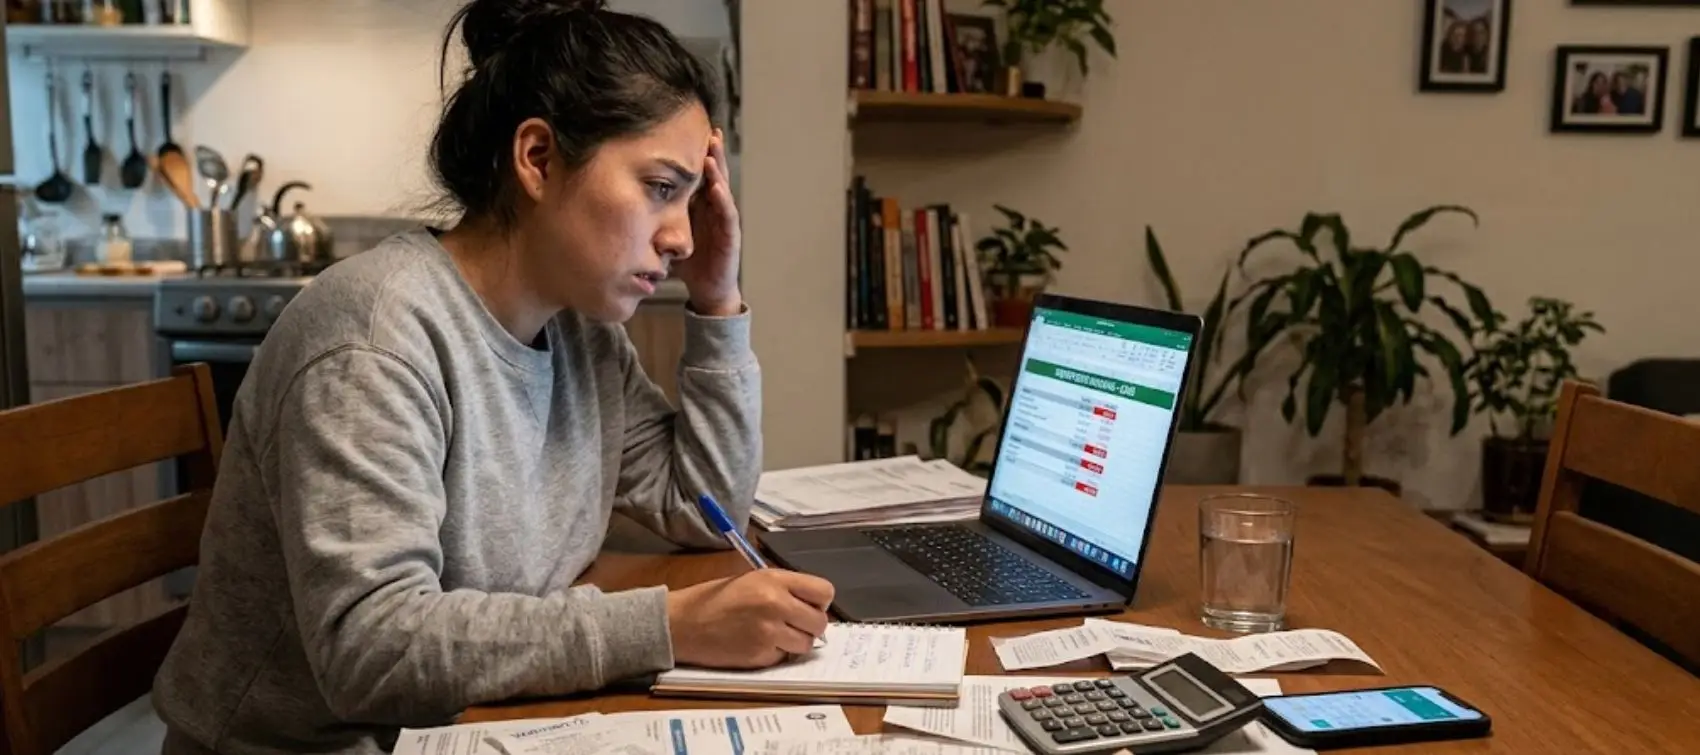
Como lo comentamos al principio, más del 60 % de los mexicanos cuenta con altos niveles de estrés financiero.
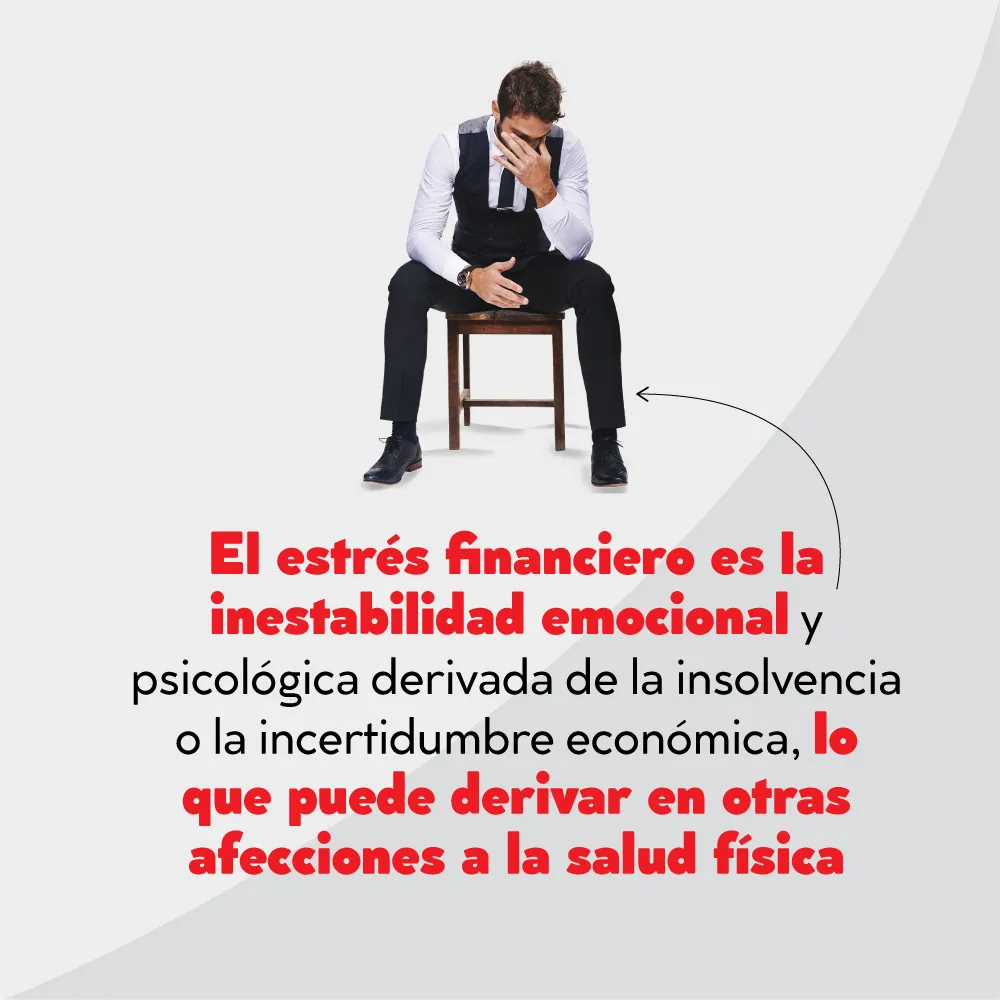
Empecemos por entender que el estrés financiero es la inestabilidad emocional y psicológica derivada de la insolvencia o la incertidumbre económica, lo que puede derivar en otras afecciones a la salud física.
De hecho, la misma encuesta del Inegi encontró que 34.9 % de la población ha experimentado consecuencias físicas como dolores de cabeza o alteraciones en la presión arterial, y 30.7 % reporta afectaciones como problemas de sueño; entre las mujeres, 47 % declara sentir ansiedad con mucha frecuencia, frente a 37 % de los hombres.
Pero además, algunos expertos apuntan a problemas que podrían afectar la productividad de los países, derivados de ese mismo estrés.
El impacto del estrés financiero en México presenta externalidades negativas cuantificables:
- deterioro de la productividad y aumento del presentismo: Los colaboradores que enfrentan crisis de liquidez o sobreendeudamiento destinan parte de su jornada laboral, así como sus recursos cognitivos, a la gestión de su deuda (atención de llamadas de cobranza, búsqueda de fuentes de ingresos alternativas). Esto se traduce en presentismo laboral, donde el empleado asiste físicamente pero su productividad marginal decrece drásticamente debido a la falta de concentración, incrementando la tasa de errores operativos
- afectaciones en la salud corporativa y ausentismo: Clínicamente, la exposición prolongada al estrés financiero está correlacionada con trastornos psicosomáticos, afecciones cardiovasculares y problemas de salud mental (ansiedad severa y depresión). Para las organizaciones, esto representa un aumento en las tasas de ausentismo por enfermedad, un mayor índice de rotación de personal y un incremento en los costos asociados a las primas de seguros de gastos médicos mayores, y
- riesgo de cumplimiento (Compliance) y clima laboral: En posiciones estratégicas o de manejo de valores, la presión financiera extrema puede aumentar la probabilidad de conductas de riesgo o fraudes corporativos, vulnerando las estructuras de control interno de las organizaciones. Asimismo, permea negativamente en el clima organizacional, limitando la innovación y el compromiso a largo plazo
¿Cómo protegerse de las alzas de precios con el mismo salario?
Aunque las estadísticas y la realidad pudieran quitarnos la esperanza de poder con el día a día, existen algunas técnicas que nos pueden apoyar a que nuestras finanzas se mantengan en buena salud, mientras mantenemos, de cierta manera, nuestro estilo de vida, tales como:
- comparar precios: verificar qué negocios ofrecen la mejor relación calidad precio e incluso buscar opciones a granel puede ser un gran diferenciador para mantener el margen de gastos en equilibrio, esto puede costar más trabajo en algunas ocasiones, pero también paga recompensas
- identificar gastos hormiga: muchas veces no alcanza para lo básico porque en el día a día hacemos pequeños gastos que al final del mes merman nuestras finanzas, por ello, es recomendable, siempre hacer un análisis al final del mes de cada cosa que compramos y ver aquello que pudimos no haber comprado, que se pudo convertir en ahorro o pago de deuda, y
- pago a uno mismo debe ser primero: solemos pensar que el ahorro es más un ajuste o gasto, sin darnos cuenta que es la manera en la que nos pagamos a nosotros mismos para el futuro, de ahí que cada que recibimos un ingreso deberíamos inmediatamente descontar la parte ahorro y enviarla a una cuenta que genere intereses o a un instrumento de inversión, en el futuro sentiremos que llevamos muchos años cuidando de nosotros
Sin duda el panorama económico no es el deseable y las políticas públicas no terminan de dar certeza financiera a las personas. Sin embargo, las crisis también son oportunidades y podemos aprovecharnos de ello, solo es cuestión de acercarnos al conocimiento adecuado.