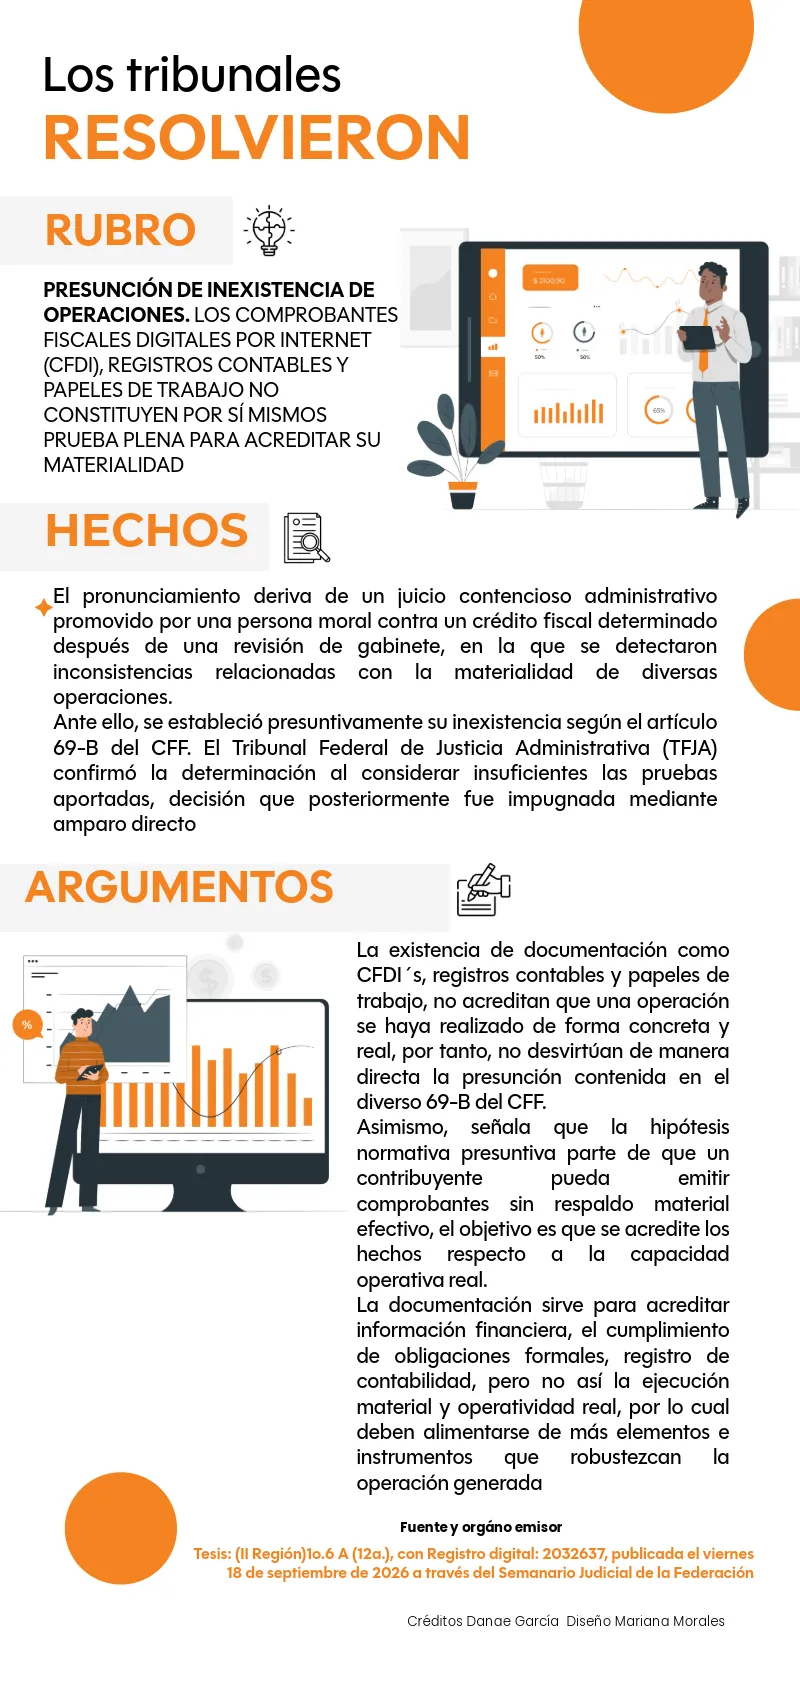
La presunción de inexistencia de operaciones del artículo 69-B del Código Fiscal de la Federación (CFF) exige distinguir entre la existencia formal de una operación y su efectiva realización material. Bajo este criterio, contar con los comprobantes fiscales digitales por Internet (CFDI´s), registros contables y papeles de trabajo no resulta suficiente, por sí mismo, para acreditar que las operaciones amparadas realmente fueron ejecutadas.
La materialidad requiere elementos que trasciendan la documentación formal de la operación, porque la existencia de comprobantes y registros contables puede formar parte del conjunto probatorio, pero no sustituye la acreditación de la capacidad operativa y de la ejecución efectiva de las operaciones.
Análisis probatorio
En los pronunciamientos efectuados con base en el artículo 69-B del CFF, el análisis probatorio debe considerar no solo qué documentos existen, sino también qué hechos concretos permiten demostrar que las operaciones realmente pudieron realizarse y fueron ejecutadas.
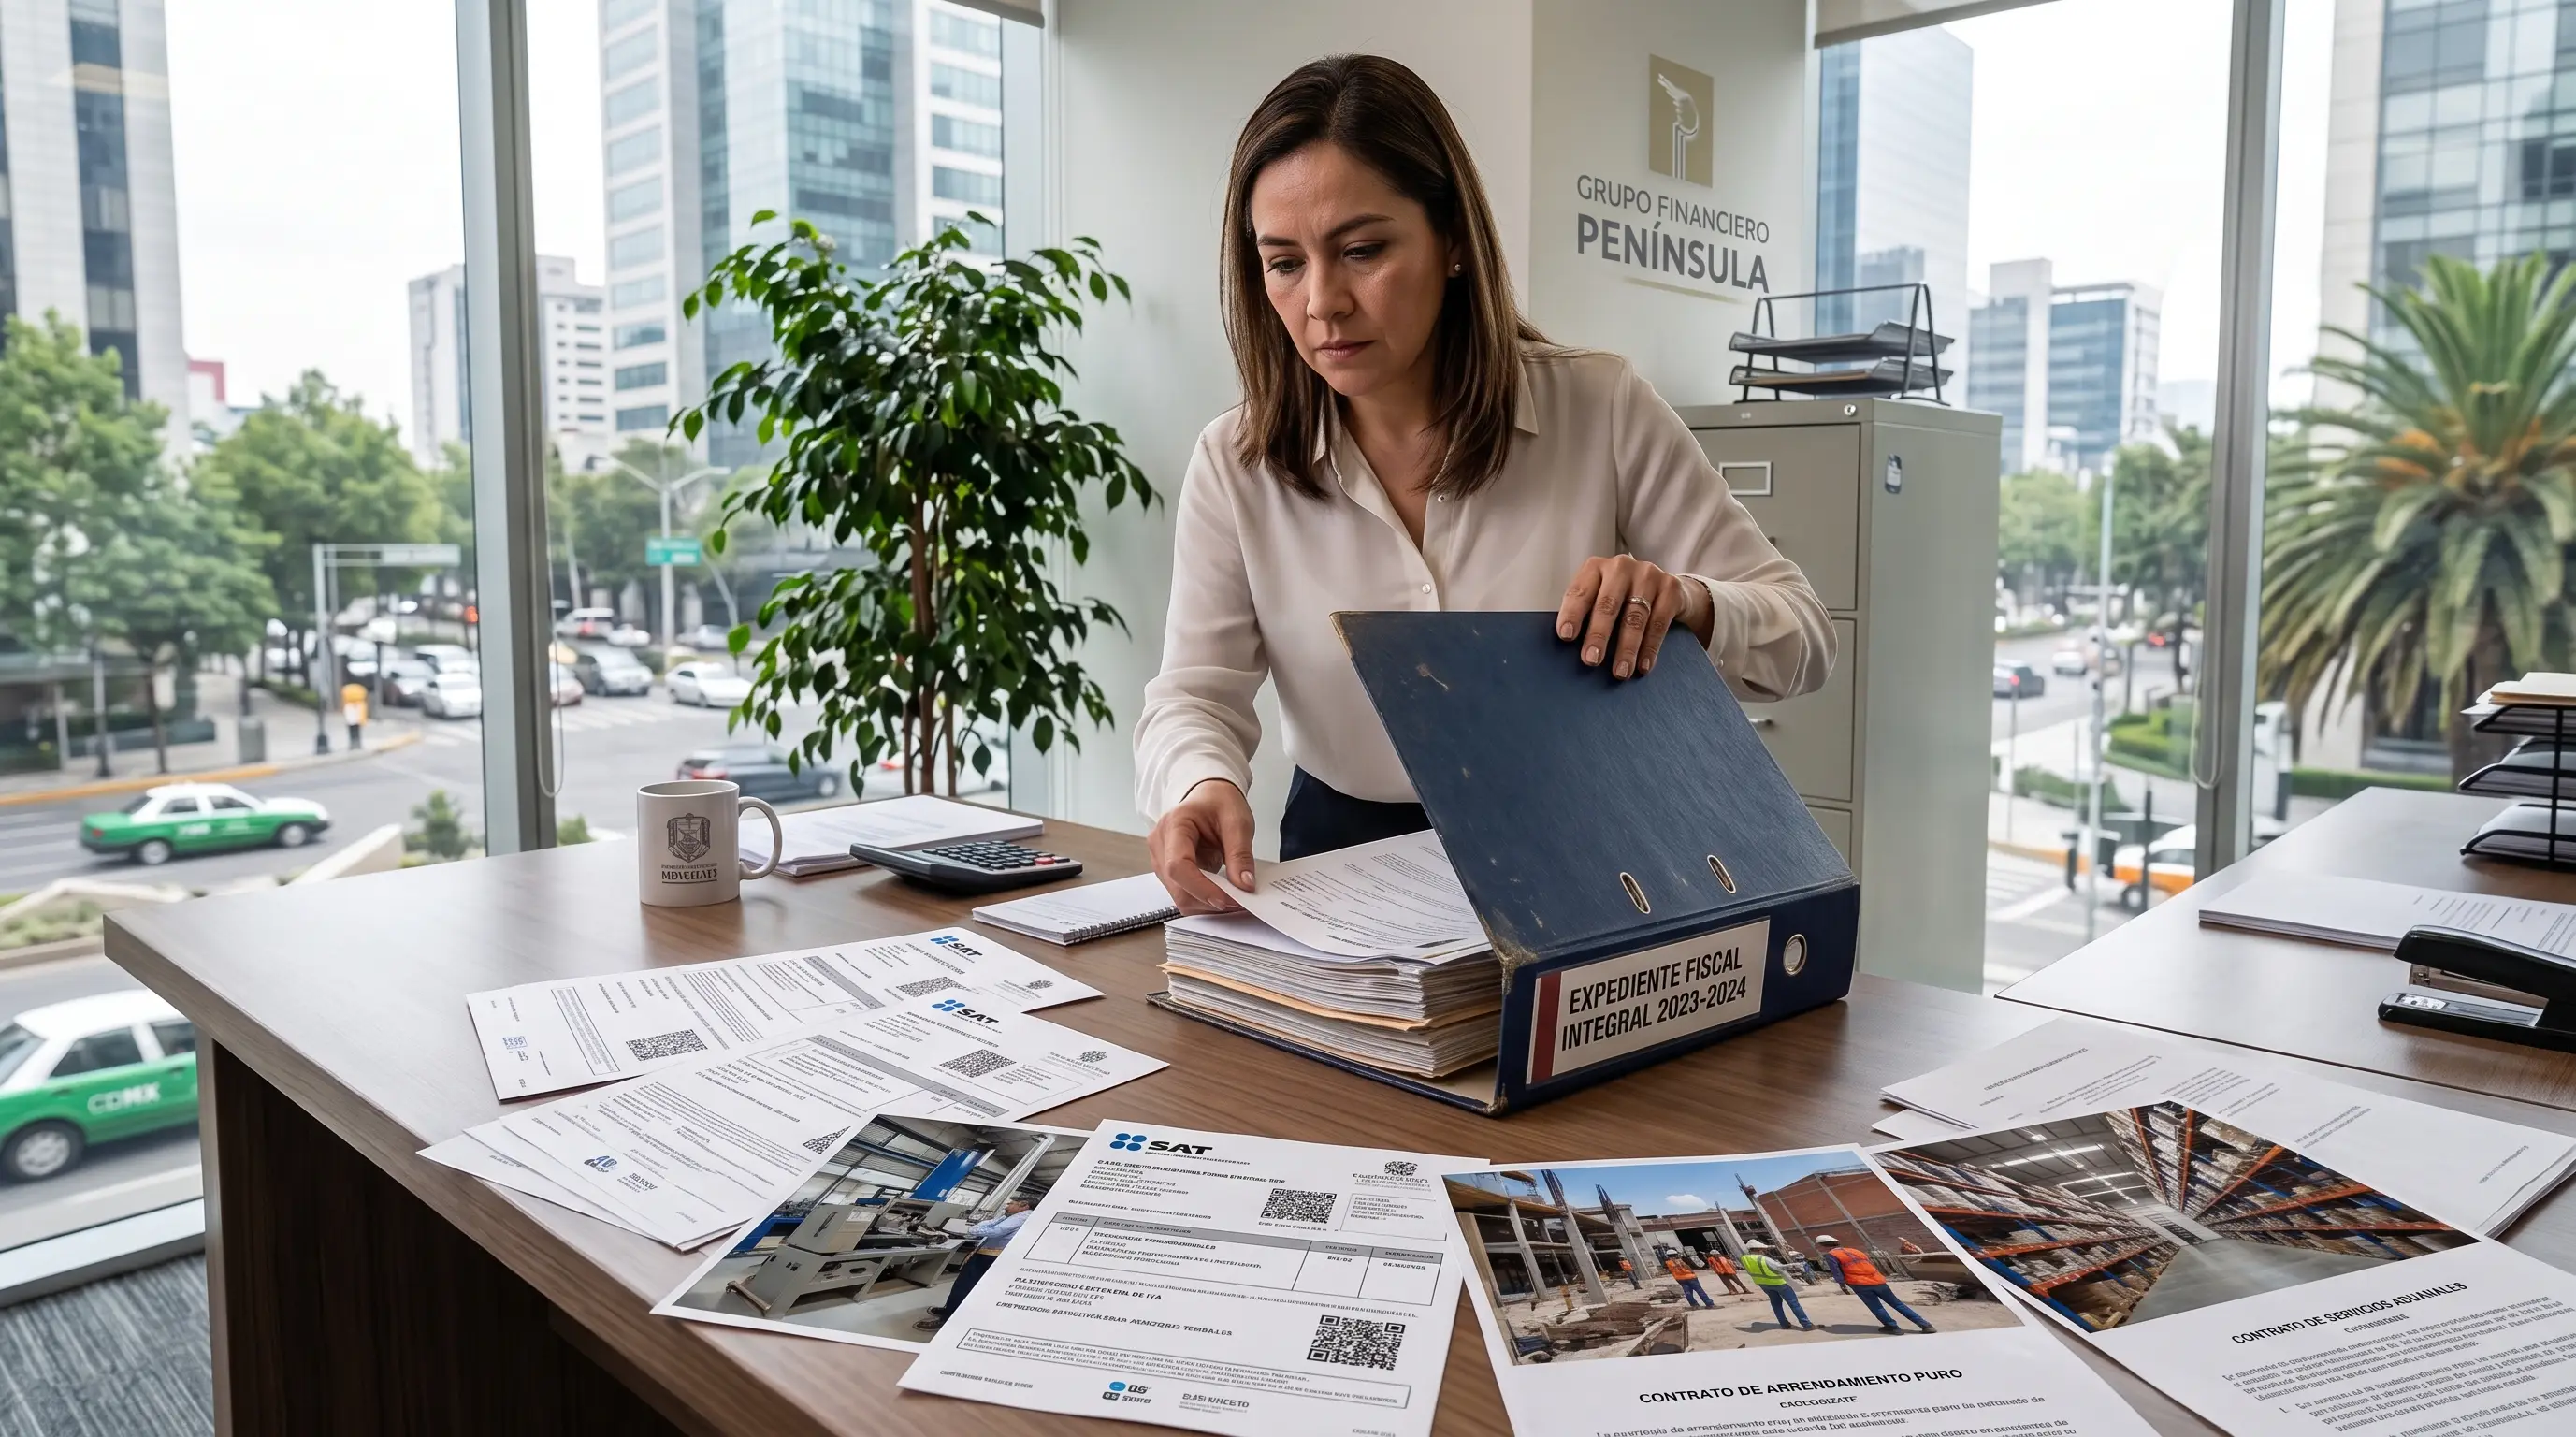
Los CFDI´s tienen una función principalmente formal: documentan las operaciones declaradas por el contribuyente y, en condiciones ordinarias, producen efectos fiscales. Sin embargo, su existencia no demuestra automáticamente que los servicios fueron efectivamente prestados o que los bienes fueron entregados.
¿Quieres saber más? ¡Sigue a IDC en Google News!
Alcance de los registros contables y elementos para acreditar la operación
La misma situación se presenta con los registros contables y papeles de trabajo, al tratarse de documentos que permiten identificar las anotaciones realizadas por el contribuyente y determinada información fiscal y financiera, pero que no necesariamente acreditan las circunstancias que hicieron posible la operación. Por ello, cuando únicamente reproducen la información contenida en los CFDI´s, su capacidad para demostrar la materialidad es limitada.
Así, al realizar el análisis correspondiente, debe profundizarse en los hechos que sustentan la operación y no exclusivamente en su documentación. Para ello, cobran relevancia elementos adicionales relacionados con la infraestructura, logística, maquinaria o procesos productivos que permitan establecer que las operaciones efectivamente pudieron llevarse a cabo.
Lo anterior no significa que estas bases documentales pierdan su valor probatorio; lo que se define es que no son, de manera aislada, prueba plena de la materialidad, pues su valor depende de que aporten elementos que trasciendan el registro formal de la operación.
Pronunciamiento de los Tribunales
Lo anterior deriva de una tesis aislada emitida por los Tribunales Colegiados de Circuito, en la que se concluye que la autoridad fiscal no realizó un análisis concatenado y adminiculado de las pruebas. Esto resulta necesario, pues el procedimiento del artículo 69-B del CFF no se limita a verificar la existencia de los comprobantes, sino que busca determinar si las operaciones que estos amparan tuvieron una ejecución material y un respaldo operativo real.