
Pese a la extensión de los estímulos de ISR e IVA hasta el cierre de 2026, legisladores enfatizaron que la cercanía con América del Norte exige reevaluar las condiciones de importación y comercialización.
En el Diario Oficial de la Federación (DOF) se estableció que se seguirán otorgando estímulos fiscales en materia de impuestos sobre la renta, al valor agregado y en combustibles automotrices para las fronteras norte y sur del país hasta el 31 de diciembre de 2026.
Sin embargo, mediante un comunicado, la Comisión de Asuntos de la Frontera Norte, que preside el senador Juan Carlos Loera de la Rosa, informó la aprobación de un dictamen para solicitar a diversas autoridades que garanticen la renovación y actualización oportuna de los instrumentos arancelarios, fiscales y administrativos que actualmente contribuyen a la competitividad económica de la frontera norte del país.
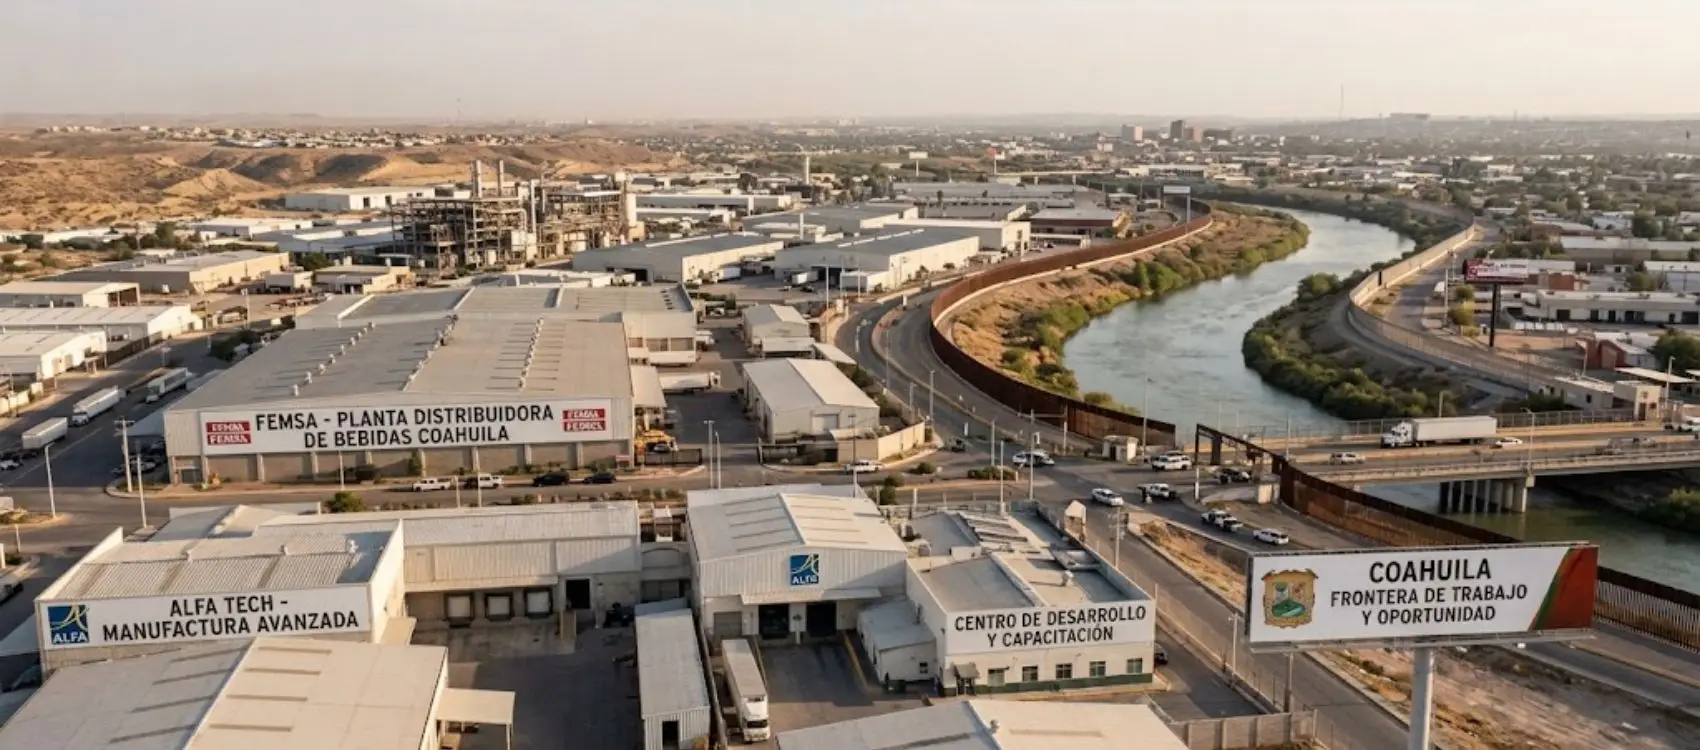
Lo anterior derivado de que es una región estratégica para el desarrollo económico de México, debido a su cercanía con América del Norte, por ello, buscan que las políticas dirigidas a esta región sean reevaluadas con características particulares que permitan mantener condiciones adecuadas de competitividad frente a los mercados internacionales.
Además, los senadores destacaron que la vigencia del decreto por el que se establece el “Impuesto General de Importación para la Región Fronteriza y la Franja Fronteriza Norte” y que tiene el objetivo de estimular el comercio nacional y el desarrollo de las empresas de esa zona, concluye el próximo 30 de septiembre.
Los integrantes de este órgano legislativo invitaron a las secretarías de Economía y de Hacienda y Crédito Público, a realizar la evaluación de la continuidad, modificación o actualización de estos beneficios, en tiempo y forma para generar certeza a los agentes económicos que desarrollan actividades en la frontera norte.
“La definición oportuna de las condiciones arancelarias permite a las empresas realizar con mayor certidumbre sus procesos de planeación, adquisición de insumos, producción, comercialización e inversión”, precisaron los senadores en el documento.
Asimismo, de acuerdo con el Instituto Nacional de Estadística y Geografía (Inegi), el número de exportaciones que se registraron en el primer trimestre de 2026 fue de:
Del mismo modo, los integrantes propusieron analizar la viabilidad de llevar a cabo una evaluación económica, fiscal y comercial de los instrumentos de competitividad mediante la continuidad y adecuada operación del registro “Empresa de la Frontera”.
Además, solicitaron que la Secretaría de Economía impulse la articulación de los Programas de Promoción Sectorial (PROSEC) y el Programa para la Industria Manufacturera, Maquiladora y de Servicios de Exportación (IMMEX).
¿La correcta retención y timbrado de los ingresos asimilables te sigue generando dudas y riesgos de deducibilidad? 💼⚠️ Te invitamos a identificar las diferencias clave respecto al régimen laboral, evitar errores en el cálculo del ISR y asegurar un cumplimiento impecable ante el SAT [Asegura tu lugar haciendo clic aquí]
De acuerdo con el sitio oficial del Servicio de Administración Tributaria (SAT), todas aquellas personas físicas y personas morales, que realicen los actos o actividades consistentes en la enajenación de bienes, la prestación de servicios independientes o el otorgamiento del uso o goce temporal de bienes, en las sucursales, locales o establecimientos ubicados dentro de la región fronteriza norte pueden solicitar los estímulos fiscales.
Los requisitos para aplicar a dichos beneficios son:
No obstante, no podrán aplicar dicho estímulo fiscal aquellos que se dediquen a las siguientes actividades:

All Rights Reserved © 2026 - SLM