
El IVA virtual permite acreditar en la misma declaración el impuesto generado por ciertas importaciones
Cuando una persona residente en México adquiere un bien intangible de un proveedor residente en el extranjero, la operación puede tener una consecuencia en materia del Impuesto al Valor Agregado (IVA) que en la práctica suele conocerse como IVA virtual.
El artículo 24, fracción II de la Ley del IVA (LIVA), considera importación de bienes o servicios la adquisición por residentes en el país de bienes intangibles enajenados por personas no residentes en México. Es decir, aunque no exista una mercancía que físicamente cruce la frontera, para efectos del IVA sí puede existir una importación.
La LIVA no utiliza expresamente el término IVA virtual. Se trata de una denominación empleada en la práctica para identificar un efecto particular del impuesto.
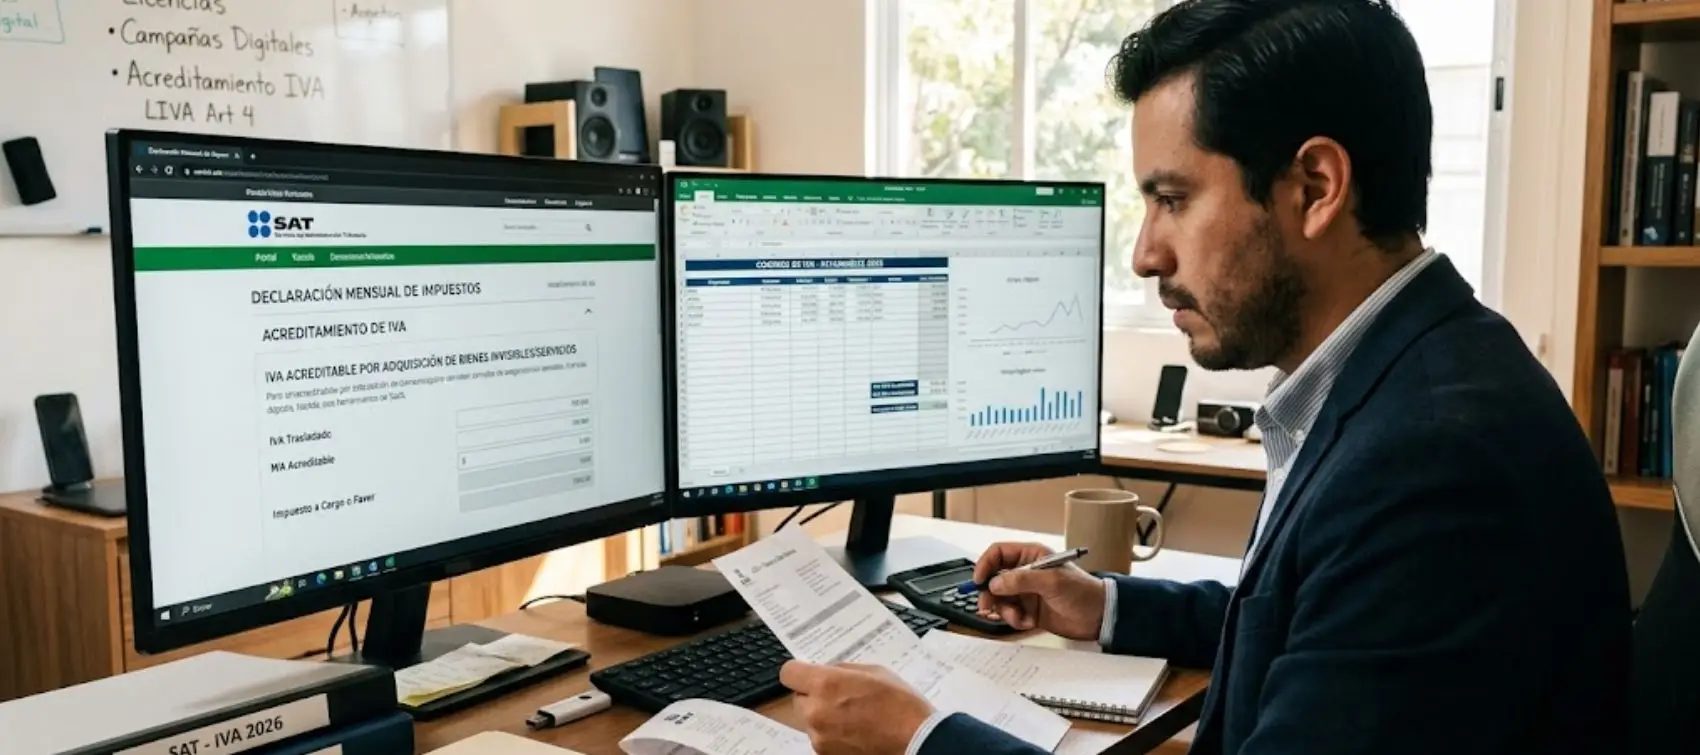
Se le conoce así porque el contribuyente determina el IVA correspondiente a la importación y, si cumple con los requisitos legales para su acreditamiento, puede acreditar ese mismo impuesto en la declaración mensual correspondiente.
En otras palabras, en una misma declaración pueden reconocerse dos efectos:
| IVA causado por la importación
|
Menos:
| IVA acreditable por esa misma operación
|
Cuando el impuesto es totalmente acreditable, ambos efectos pueden neutralizarse dentro del mismo periodo, por lo que no necesariamente se genera una cantidad adicional de IVA a pagar.
El artículo 5° de la LIVA señala los contribuyentes que realicen este tipo de importaciones y deban pagar el impuesto podrán efectuar el acreditamiento en la misma declaración mensual a la que corresponda la importación, siempre que se cumplan los requisitos previstos en la propia LIVA para que dicho impuesto tenga el carácter de acreditable.
Por tanto, el IVA causado por la importación y su acreditamiento pueden reconocerse en el mismo periodo fiscal. Este tratamiento es precisamente el que da origen a que, en la práctica, se utilice la expresión IVA virtual.
Cabe señalar que el hecho de que el efecto económico resulte sin un pago adicional de IVA no significa que fiscalmente la operación deje de existir; por el contrario, debe reconocerse y manifestarse en la declaración correspondiente.

All Rights Reserved © 2026 - SLM