
El SAT detalla los lineamientos para que personas físicas y morales con ingresos de hasta 300 millones de pesos regularicen sus adeudos propios, retenidos o cuotas compensatorias.
El Programa de Regularización Fiscal 2026 consiste en la disminución de hasta el 100% del monto de las multas, recargos y gastos de ejecución a contribuyentes, para que paguen únicamente el monto de la contribución, cuotas compensatorias y aprovechamientos. Lo anterior, para facilitar el pago de adeudos y fomentar el cumplimiento de obligaciones fiscales.
Por medio de un comunicado, el Servicio de Administración Tributaria (SAT) informó que la fecha límite para participar en el programa es el próximo 31 de octubre, no obstante, los contribuyentes aún pueden acceder al pago en dos parcialidades presentando su solicitud a más tardar el 15 de octubre, por lo que la autoridad fiscal invita a las personas y empresas interesadas a presentar la solicitud correspondiente para que no perder esta oportunidad.
Los beneficios de la regularización están enfocados para contribuyentes que:
Sin embargo, el sitio oficial del SAT informó que quienes no pueden acceder son las personas físicas y morales que hayan recibido alguna condonación, reducción, disminución o cualquier otro beneficio similar en el monto del pago de créditos fiscales, con base en los programas generalizados y masivos de condonación a deudores fiscales a que se refiere el decreto por el que se dejan sin efectos los decretos y diversas disposiciones de carácter general, emitidos en términos del artículo 39, fracción I del Código Fiscal de la Federación, por virtud de los cuales se condonaron deudas fiscales, publicado en el Diario Oficial de la Federación el 20 de mayo de 2019.
Asimismo, están exceptuadas las personas morales a que se refiere el artículo 79, fracciones XXII, XXIII y XXIV, de la Ley del ISR, y los ejecutores de gasto a que se refiere el artículo 4 de la Ley Federal de Presupuesto y Responsabilidad Hacendaria.
Los adeudos generados en el ejercicio 2024 o anteriores y que fueron determinados por el SAT o la ANAM, deben incluir:
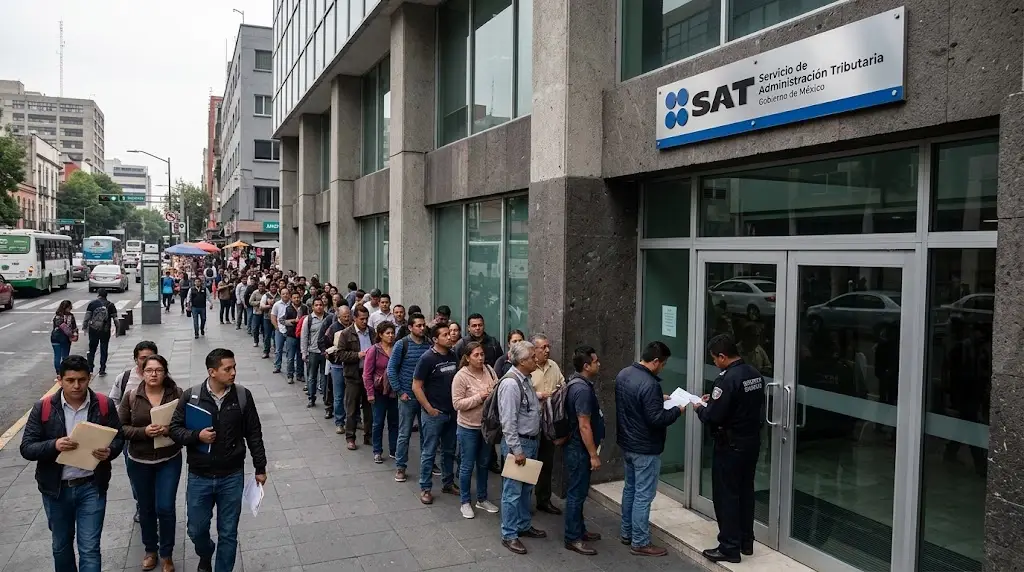
Para ingresar a este esquema, los contribuyentes pueden acudir de manera presencial a alguna de las oficinas del SAT o realizar el trámite en línea.
Para solicitar la aplicación del programa se deben cumplir los siguientes requisitos:

All Rights Reserved © 2026 - SLM