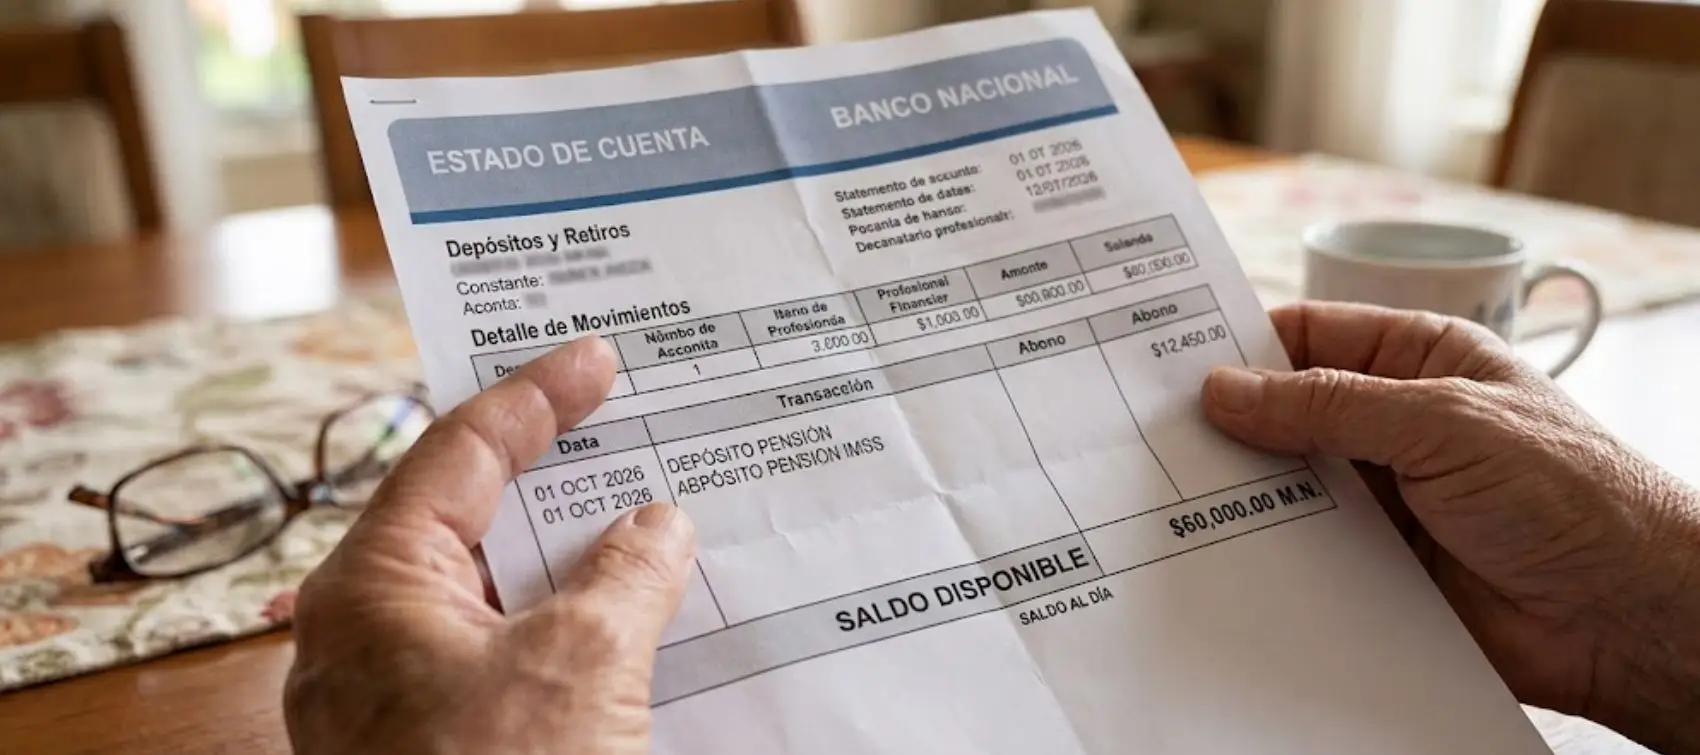
El retiro laboral no implica que concluyan las obligaciones fiscales de las personas, en particular, quienes reciben ingresos por concepto de pensión o jubilación deben atender el tratamiento tributario aplicable a estos recursos, de conformidad con lo previsto en la Ley del Impuesto sobre la Renta (LISR).
El artículo 93, fracción IV, de la LISR establece que las pensiones y jubilaciones están exentas del ISR hasta por un monto equivalente a 15 veces el valor diario de la Unidad de Medida y Actualización (UMA), para 2026 este límite corresponde aproximadamente a $ 53,493.00 mensuales.
ISR de pensiones y jubilaciones: ¿Cómo debe calcularse la parte gravable?
Por lo tanto, quienes obtengan pagos por pensión o jubilación que mensualmente mayores al monto señalado, deben pagar el ISR respectivo, por lo que al excedente le es aplicable la mecánica de cálculo anual según el artículo 152 de la LISR.
No obstante, persisten dudas sobre la forma en que deben calcularse estos ingresos. En particular, algunos contribuyentes han considerado que, al tratarse de recursos derivados de la conclusión de una relación laboral, les resulta aplicable la mecánica del artículo 95 de la LISR en cuanto a los ingresos por indemnización.
En esa virtud, la Suprema Corte de Justicia de la Nación (SCJN), se han pronunciado señalando que no aun cuando su naturaleza jurídica está relacionada con el salario producto del trabajo, la distinción ocurre en la finalidad por la que se perciben:
- pensiones y jubilaciones: aseguran la subsistencia de la persona que ha concluido su etapa productiva y cumple con requisitos para su retiro
- indemnización: buscan resarcir el daño o perjuicio generado por la conclusión del vínculo laboral
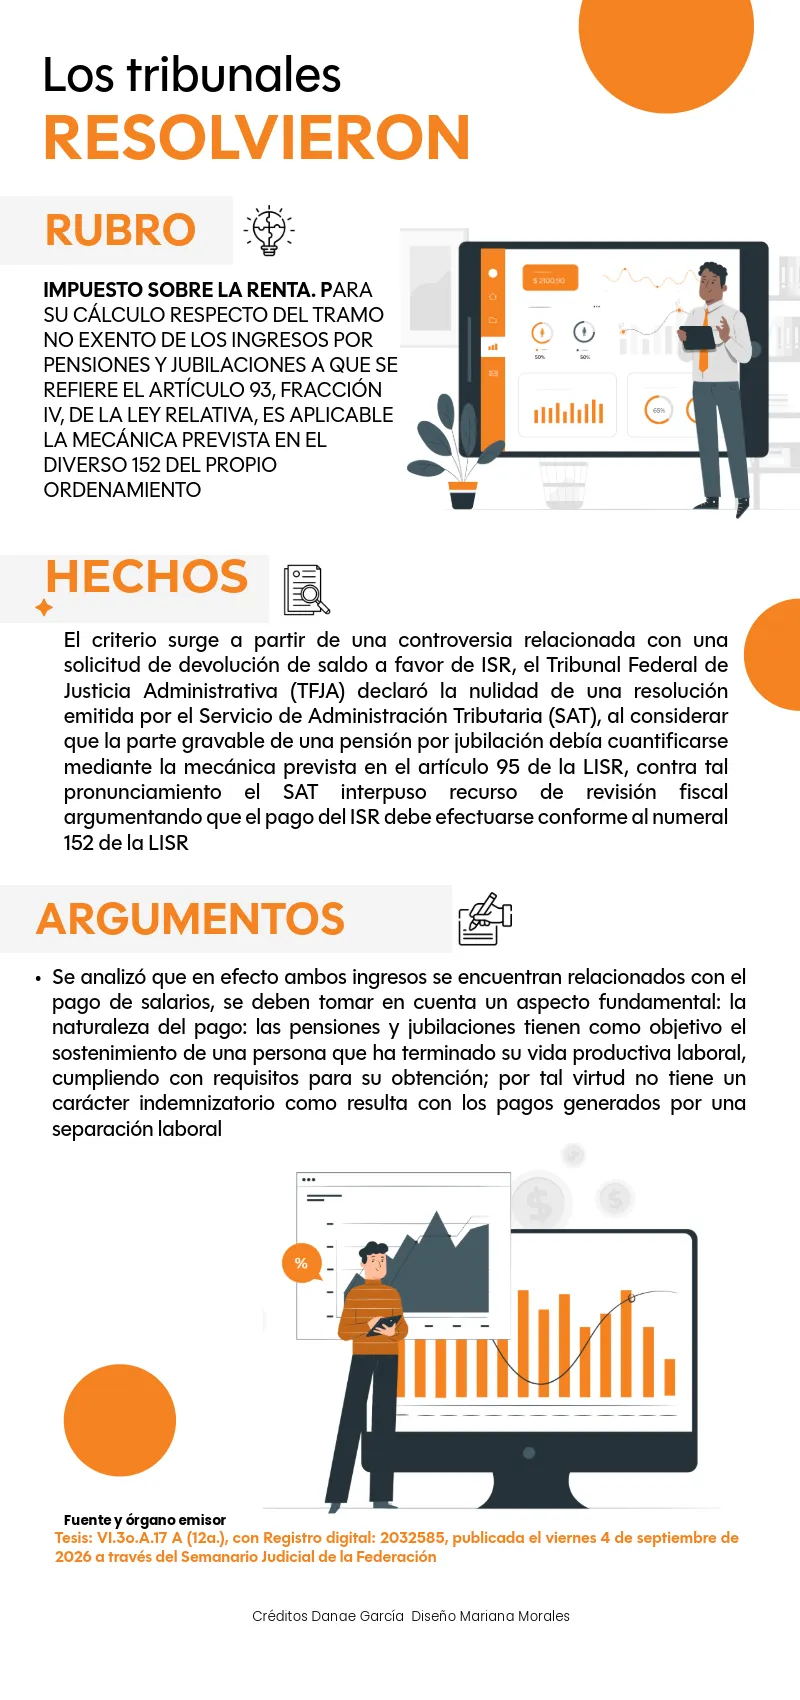
Concretamente el efecto del criterio se traduce en que si una persona pensionada obtiene ingresos que rebasan la parte exenta, el excedente no debe calcularse como si fuera una indemnización por separación.
Todo ello tiene relevancia para la determinación del ISR y, como fue el caso, para la revisión de cálculos realizados en declaraciones que pueden derivar en solicitudes de devolución. La diferencia entre aplicar uno u otro procedimiento puede incidir en el resultado de la determinación fiscal, por lo que identificar correctamente la naturaleza del ingreso se vuelve indispensable.
El mensaje central del criterio es claro: para determinar el tratamiento fiscal de una pensión no basta con observar que se recibe después de concluida la vida laboral. Es necesario atender a su naturaleza jurídica. Al tratarse de un ingreso destinado a garantizar la continuidad económica durante el retiro y no de una indemnización por separación, la parte no exenta debe sujetarse al cálculo anual previsto en el artículo 152 de la LISR.