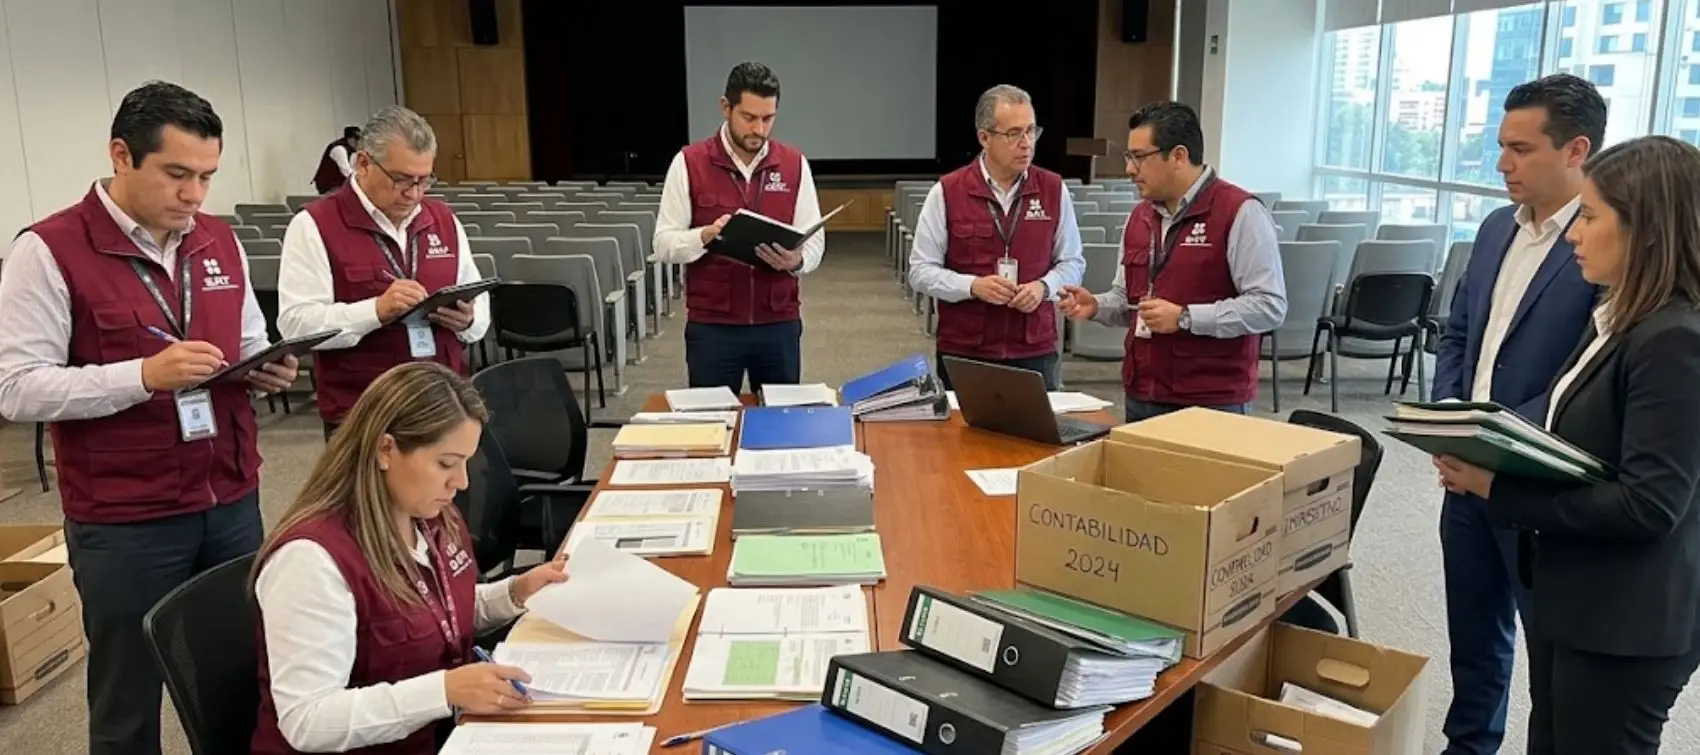
En materia fiscal, el principio de non bis in idem (nadie puede ser juzgado dos veces por el mismo motivo), previsto en el artículo 23 de la Constitución Política de los Estados Unidos Mexicanos (CPEUM), toma relevancia entre los contribuyentes sometidos a facultades de comprobación por parte de la autoridad tributaria.
Este principio se consagrada como parte de los derechos fundamentales de los gobernados y, si bien, está en el dispositivo 53-C del Código Fiscal de la Federación (CFF), lo cierto es que también determina una excepción a la regla general que impide que la autoridad fiscal vuelva a someter facultades de comprobación sobre los mismos rubros o conceptos que ya fueron revisados.
Aplicación doble de facultades de comprobación en materia fiscal
Para que la autoridad pueda hacer valer tal excepción debe existir justificación basada en hechos distintos a los que fueron materia de la primera revisión, sustentándolos a través de las siguientes fuentes:
- información, datos o documentos de terceros
- datos aportados por el propio contribuyente mediante declaraciones complementarias
- documentación aportada por el contribuyente durante un medio de defensa, la cual no hubiese sido presentada durante el ejercicio de fiscalización
Asimismo, el artículo 19 de la Ley Federal de los Derechos del Contribuyente (LFDC), prevé que la nueva revisión debe surgir en cumplimiento de los supuestos del diverso 53-C citado, y exige que la orden se encuentre debidamente motivada con los nuevos conceptos a revisar.
Criterios de la Corte
Recientemente, la Suprema Corte de Justicia de la Nación (SCJN), emitió dos tesis que precisan el alcance de la excepción del numeral 53-C del CFF, reconociendo que la información obtenida puede ser producto de una revisión practicada a terceros, y que estos nuevos elementos repercuten en la situación fiscal del contribuyente anteriormente fiscalizado.
La primera tesis de rubro REVISIÓN DE GABINETE. PUEDE ORDENARSE UNA SEGUNDA O ULTERIOR REVISIÓN CUANDO LOS HECHOS DIFERENTES QUE LA JUSTIFICAN DERIVAN DE INFORMACIÓN, DATOS O DOCUMENTOS DE TERCEROS QUE SE ADVIERTAN DEL EJERCICIO DE LAS FACULTADES DE COMPROBACIÓN, SI REPERCUTEN EN LA SITUACIÓN FISCAL DE LA PERSONA CONTRIBUYENTE REVISADA, Y SON DISTINTOS A LOS DE LA PRIMERA REVISIÓN (ARTÍCULO 53-C DEL CÓDIGO FISCAL DE LA FEDERACIÓN), con registro digital 2032505, toma relevancia en estructuras corporativas que tienen operaciones entre partes relacionadas, esto es así, pues los datos, documentos e información revisada a una sociedad puede repercutir fiscalmente a otra con la que se relaciona operativamente, aun cuando esta última ya hubiese sido objeto de una revisión previa por el mismo concepto.
ÚNETE A IDC en nuestro canal de Whatsapp
Esto legítima que, en el caso del primer supuesto contenido en el dispositivo 53-C del CFF, la información para sustentar hechos distintos no solo es obtenida a voluntad del tercero, sino que puede derivar del ejercicio de facultades de comprobación de la autoridad fiscal, situación que no vulnera la seguridad jurídica del contribuyente al que se pretende revisar posteriormente.
Esto implica que los contribuyentes mantengan una visión integral de sus operaciones con partes relacionadas y demás terceros, sustentando y documentando cada operación; lo cual se robustece con la segunda tesis de rubro REVISIÓN DE GABINETE. LOS "HECHOS DISTINTOS" QUE JUSTIFICAN LA EMISIÓN DE UNA SEGUNDA O ULTERIOR REVISIÓN A UNA EMPRESA CONTROLADORA, PUEDEN SUSTENTARSE EN UNA LIQUIDACIÓN DIRIGIDA A SUS EMPRESAS CONTROLADAS (ARTÍCULO 53-C DEL CÓDIGO FISCAL DE LA FEDERACIÓN), con registro digital 2032504, en la que se sustenta que una empresa controladora que pudo no haber obtenido diferencias ni observaciones en una revisión, no elimina todos los riesgos fiscales asociados con las sociedades controladas.
Por lo que una revisión previa no es garantía absoluta de no ser nuevamente fiscalizado por el mismo periodo y contribución, y esos hechos distintos pueden estar en una resolución emitida a una empresa controlada, cuyos efectos fiscales trascienden a la controladora.
Lo anterior no debe ser entendido como si la autoridad tuviera potestad para revisar de manera reiterativa e indefinidamente a un contribuyente; en cambio determina las condiciones a las que la autoridad se encuentra constreñido cuando, por la generación de nuevos hechos, puede realizarse una segunda revisión respecto un mismo periodo y contribución.