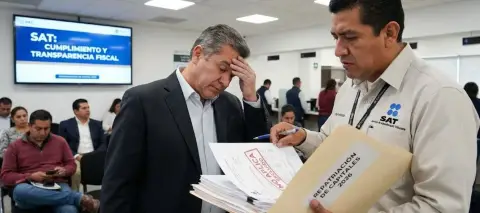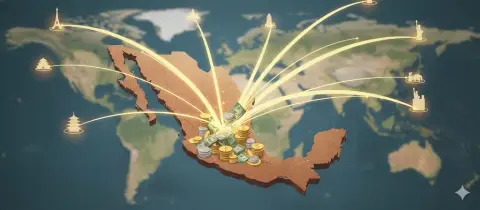
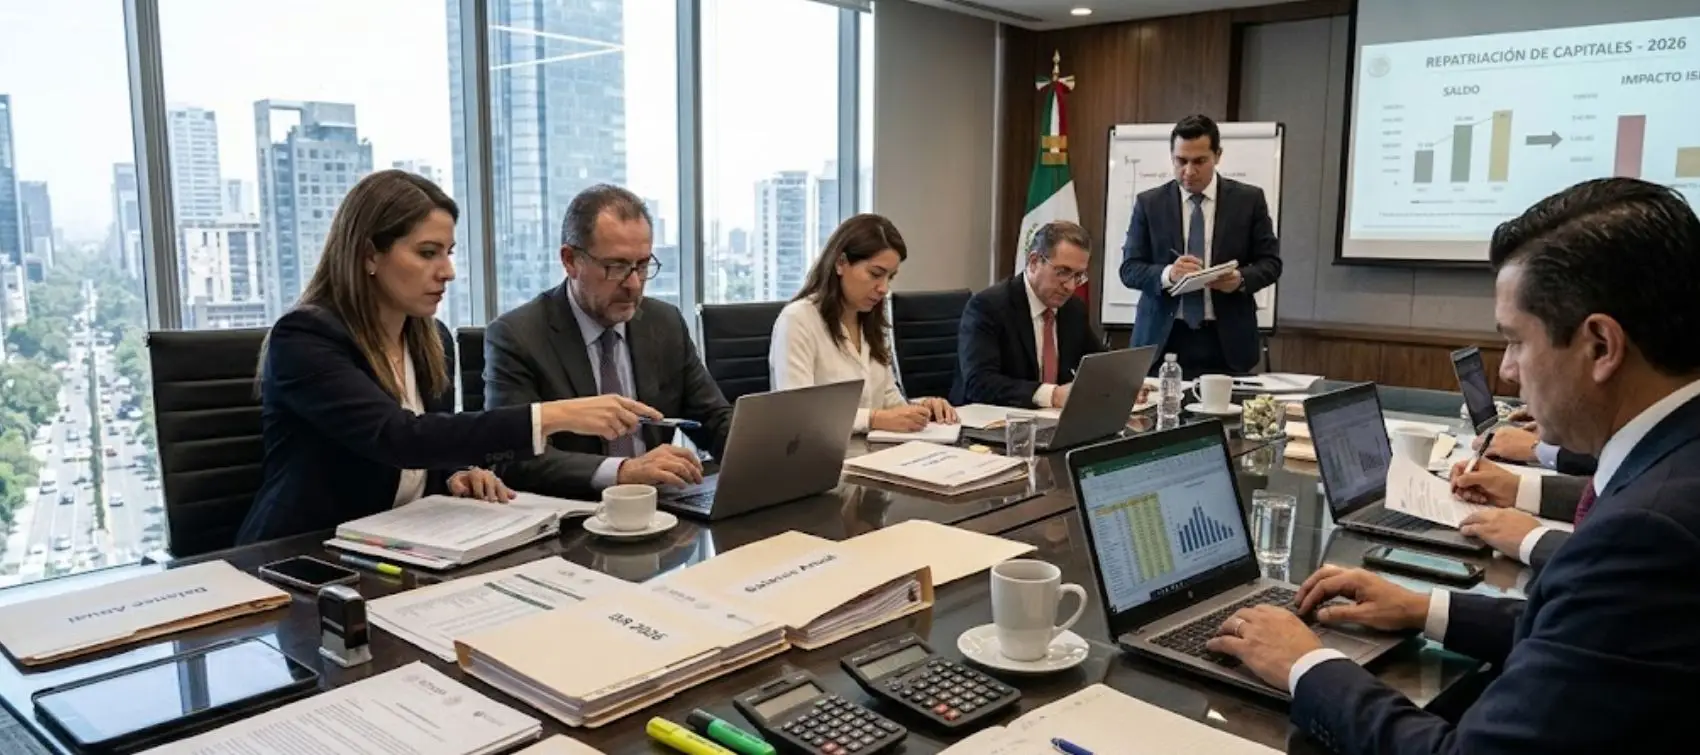
El régimen de repatriación de capitales de la Ley de Ingresos de la Federación para 2026 (LIF 2026) permite retornar recursos de procedencia lícita mantenidos en el extranjero mediante una tasa del Impuesto sobre la Renta (ISR) del 15 %, siempre que se cumplan las condiciones de retorno, inversión y permanencia previstas en su artículo Vigésimo Cuarto transitorio.
Retorno y pago del impuesto
La opción comprende a personas físicas y morales residentes en México y residentes en el extranjero con establecimiento permanente en el país, respecto de recursos que se hubiesen mantenido fuera de México hasta el 8 de septiembre de 2025 y retornen a más tardar el 31 de diciembre de 2026.
El ingreso debe efectuarse mediante instituciones de crédito o casas de bolsa autorizadas, con correspondencia entre remitente y beneficiario, salvo el supuesto permitido para partes relacionadas, además de conservar evidencia del origen lícito, cuyo reconocimiento no ocurre automáticamente por acogerse al régimen.
El ISR se calcula sobre el monto total retornado, sin deducciones, y debe pagarse dentro de los 15 días naturales siguientes al depósito en México, sin aplicar la compensación del artículo 23 del Código Fiscal de la Federación; si existen varias transferencias, cada operación exige su declaración de pago.
Si quieres conocer más detalles sobre los cambios en materia tributaria que se pretenden implementar te invitamos a nuestro próximo seminario “Reforma fiscal 2027” que se llevará a cabo en dos sesiones streaming de tres horas los días 4 y 6 de noviembre de 2026.
Inversión y seguimiento
Los recursos deben destinarse a inversiones autorizadas y permanecer invertidos durante al menos tres años, con plazos distintos según el retorno: los ingresados durante el primer semestre de 2026 deben invertirse hasta el 31 de diciembre de ese año y los del segundo semestre, hasta el 30 de junio de 2027.
Entre los destinos se encuentran activos fijos nuevos, inmuebles utilizados en las actividades del contribuyente, investigación, desarrollo tecnológico, determinados pasivos con la federación, salarios y bonos gubernamentales, sujetos a sus requisitos particulares.
También debe presentarse el aviso de destino de los recursos y actualizarlo cuando cambie la inversión, además de conservar durante cinco años la documentación del retorno, pago e inversión, así como revisar las exclusiones relacionadas con recursos ilícitos, listados fiscales y jurisdicciones restringidas.
¿Qué se propone para 2027 en materia de repatriación de capital?
La iniciativa de LIF 2027, aún pendiente de aprobación en el Senado, propone conservar el esquema y reducir la tasa del ISR del 15 % al 7.5 %, sin deducciones, para recursos lícitos mantenidos en el extranjero hasta el 8 de septiembre de 2026 que retornen a más tardar el 31 de diciembre de 2027, manteniendo la exigencia de inversión y permanencia mínima de tres años, por lo que se trata de una propuesta cuyo contenido definitivo depende del proceso legislativo.
Para conocer el análisis completo del régimen vigente, se invita a la lectura del Repatriación de capital: requisitos, beneficios y aspectos clave para su aplicación disponible en la edición 611, de fecha 15 de octubre de 2026.