La revocación de la autorización de un Proveedor Autorizado de Certificación (PAC) no solo afecta a la empresa que presta el servicio. Sus clientes deben reaccionar dentro de los plazos aplicables para evitar interrupciones en la emisión de facturas, recibos de nómina u otros comprobantes fiscales digitales por Internet (CFDI).
Una empresa puede desconocer qué PAC certifica sus comprobantes, especialmente cuando utiliza un sistema de facturación que funciona como intermediario. El problema aparece cuando la autorización es revocada y el contribuyente descubre que debe contratar otro proveedor, respaldar sus archivos y ajustar sus procesos.
ÚNETE A IDC en nuestro canal de Whatsapp
En entrevista para IDC, Arturo González de Araujo Muriel, socio director de González de Araujo Consultores, señaló que la respuesta debe concentrarse en cinco acciones: identificar, respaldar, migrar, revisar y documentar.
¿La revocación del PAC invalida los CFDI emitidos?
La pérdida de la autorización del PAC no elimina automáticamente la validez de los CFDI certificados antes de que la medida produzca sus efectos.
La empresa debe verificar que los comprobantes puedan consultarse, aparezcan correctamente registrados y reúnan los requisitos correspondientes. También deberá conservar los documentos que acrediten la operación, debido a que el timbrado no sustituye los contratos, entregables o comprobantes de pago.
“La revocación de la autorización del PAC no invalida por sí misma todos los CFDI que certificó. Los comprobantes no pierden automáticamente su validez. Si el comprobante puede verificarse, aparece correctamente y reúne los requisitos correspondientes, puede formar parte del soporte de la operación. El timbre no sustituye al contrato ni al resto de los documentos, pero el CFDI continúa vigente”, explicó González de Araujo.
La revisión puede comenzar por las operaciones de mayor cuantía y aquellas que todavía tengan movimientos pendientes. Esto permitirá detectar los comprobantes que requerirán una nota de crédito, cancelación o complemento de pago.
¿Cuáles son las cinco acciones que debe realizar la empresa?
1. Identificar al PAC
El primer paso consiste en determinar qué proveedor certifica los CFDI de la empresa y confirmar si su autorización permanece vigente.
No basta con conocer el nombre del sistema utilizado para facturar, pues la plataforma puede operar mediante los servicios de otro proveedor. La revisión debe comprender los comprobantes emitidos y las condiciones del servicio contratado.
Esta verificación también permitirá conocer qué registros patronales, sucursales o áreas utilizan al proveedor afectado.
2. Respaldar los comprobantes
La empresa debe descargar y resguardar la información disponible antes de perder el acceso a la plataforma del PAC.
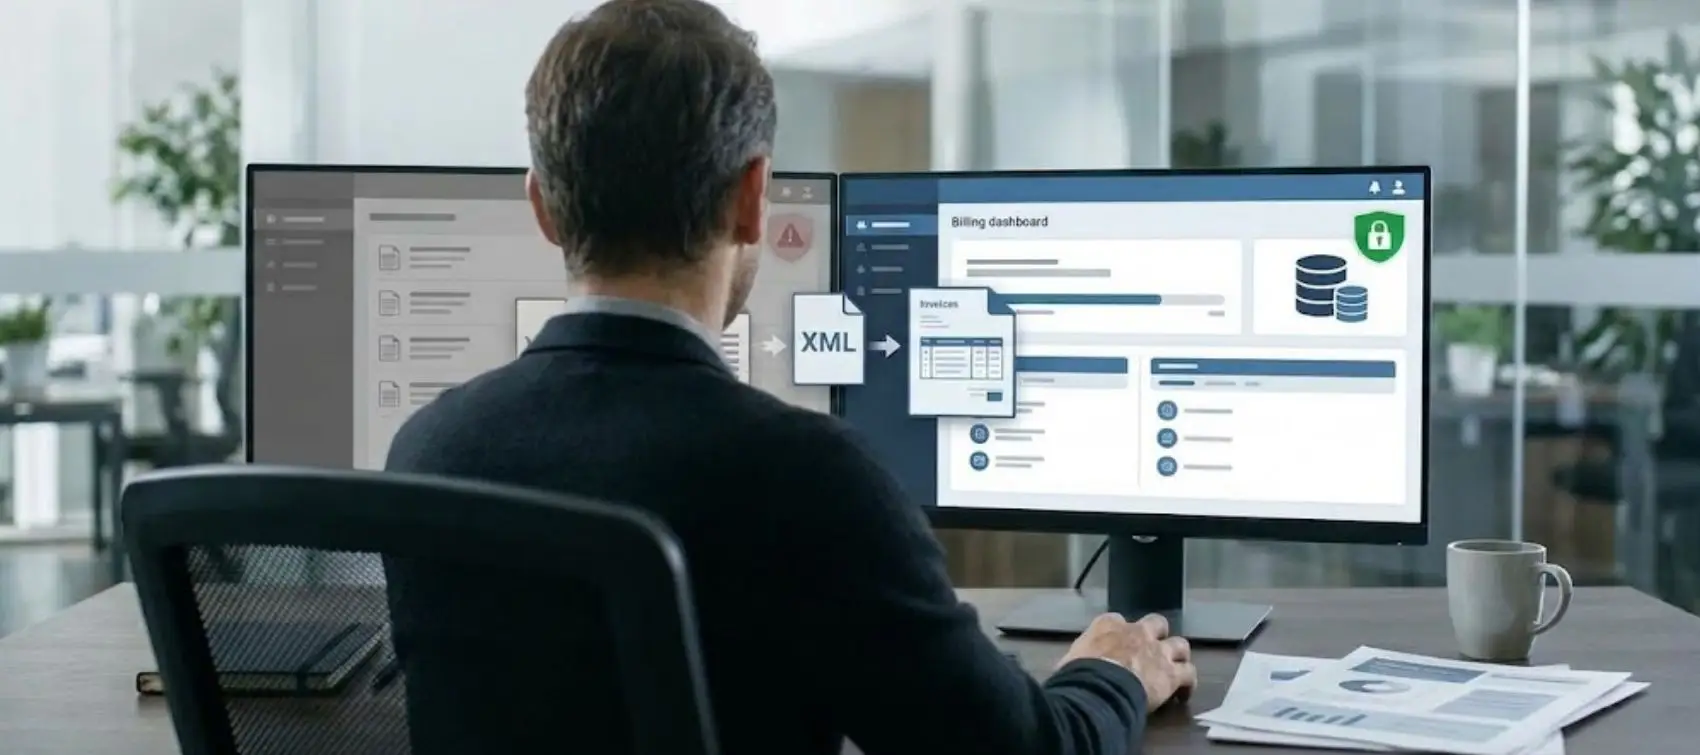
El respaldo debe comprender los archivos XML y las representaciones impresas en PDF. También deberán conservarse los complementos de pago, recibos de nómina, acuses y cartas porte que formen parte de la operación.
Los documentos tendrán que almacenarse en un espacio controlado por la propia organización. Depender únicamente de la plataforma del proveedor puede dificultar su recuperación cuando termine el servicio.
Si la empresa ya no tiene acceso, deberá revisar las herramientas del Servicio de Administración Tributaria (SAT) para consultar y recuperar los comprobantes disponibles.
3. Migrar a un PAC vigente
La contratación de otro proveedor debe realizarse antes de que el PAC revocado deje de certificar nuevos comprobantes.
Durante la entrevista se señaló que los primeros 30 días representan un periodo crítico para efectuar el cambio. Esperar hasta el vencimiento puede dejar temporalmente a la empresa sin capacidad para facturar o timbrar la nómina.
El nuevo proveedor tendrá que ser incorporado a los sistemas contables y administrativos. Cuando la organización utiliza plataformas de gestión empresarial, la migración también puede requerir ajustes en la configuración o en la transferencia de datos.
“Ahora imaginemos que una empresa no puede facturar porque debe cambiar de PAC. Tiene que encontrar otro proveedor y repetir parte del procedimiento. El impacto es importante, sobre todo para las micro, pequeñas y medianas empresas, donde el flujo de efectivo es esencial. Si no puedes ingresar la factura, no recibes el pago”, advirtió el especialista.
La afectación no termina en la emisión del CFDI. Si el cliente rechaza una factura por inconsistencias en la migración, el cobro también puede retrasarse.
4. Revisar la información transferida
Después de la migración, la empresa debe comprobar que los datos se transfirieron correctamente y que el nuevo sistema puede emitir los documentos requeridos.
En esta etapa pueden aparecer registros incompletos o diferencias entre la información anterior y la nueva plataforma. Por ello, conviene realizar pruebas antes de utilizar el sistema para operaciones relevantes.
La revisión debe considerar la serie y el folio de los comprobantes. También tendrá que evaluarse la configuración fiscal de cada contribuyente incorporado a la plataforma.
5. Documentar el cambio
La empresa debe conservar evidencia de las decisiones adoptadas a partir de la revocación. El expediente puede incluir los respaldos realizados, el contrato con el nuevo PAC y los resultados de las pruebas de emisión.
También conviene registrar las incidencias detectadas durante la migración y la forma en que fueron corregidas. Esta información facilitará la atención de futuras aclaraciones internas o requerimientos de la autoridad.
El procedimiento puede utilizarse posteriormente como un protocolo de contingencia. Una suspensión, cancelación o falla tecnológica puede obligar a cambiar nuevamente de proveedor dentro de un periodo corto.
¿Qué documentos pendientes deben ubicarse antes de migrar?
La empresa debe identificar las facturas por cobrar que todavía requerirán un complemento de pago. El mismo ejercicio deberá realizarse con las notas de crédito pendientes y las solicitudes de cancelación que continúen en proceso.
Las nóminas por timbrar tendrán que incluirse en la revisión, principalmente cuando el cambio de proveedor coincida con la fecha de pago. Estos documentos deberán emitirse mediante el nuevo PAC cuando el anterior ya no pueda certificarlos.
También será necesario determinar si existen ventas programadas o comprobantes vinculados con operaciones que todavía no concluyen. La identificación previa permitirá asignar cada pendiente al proveedor que legal y técnicamente pueda atenderlo.
¿Qué debe revisarse al contratar un nuevo PAC?
El precio de los timbres no debería ser el único criterio para seleccionar al proveedor. La empresa también necesita conocer cómo recuperará sus comprobantes y qué ocurriría con la información si concluye la relación contractual.
Otro punto es la compatibilidad con el sistema contable utilizado. Una plataforma económica puede generar mayores costos si obliga a capturar nuevamente los datos o dificulta la conciliación de los registros.
Asimismo, conviene establecer revisiones periódicas sobre la vigencia de la autorización. Anque ningún mecanismo puede anticipar una resolución confidencial de la autoridad, pero un seguimiento constante permite reaccionar dentro del plazo disponible.
Gestión de proveedores y riesgo fiscal, a discusión
La gestión de proveedores y sus efectos fiscales también será abordada en Out of the Box 2026, evento en el que IDC participará como media partner.
El encuentro se realizará el 4 de noviembre de 2026 e incluirá un panel sobre empresas, proveedores y riesgo fiscal. La conversación permitirá explorar cómo los cambios tributarios acumulados están modificando los procesos de cumplimiento dentro de las organizaciones.