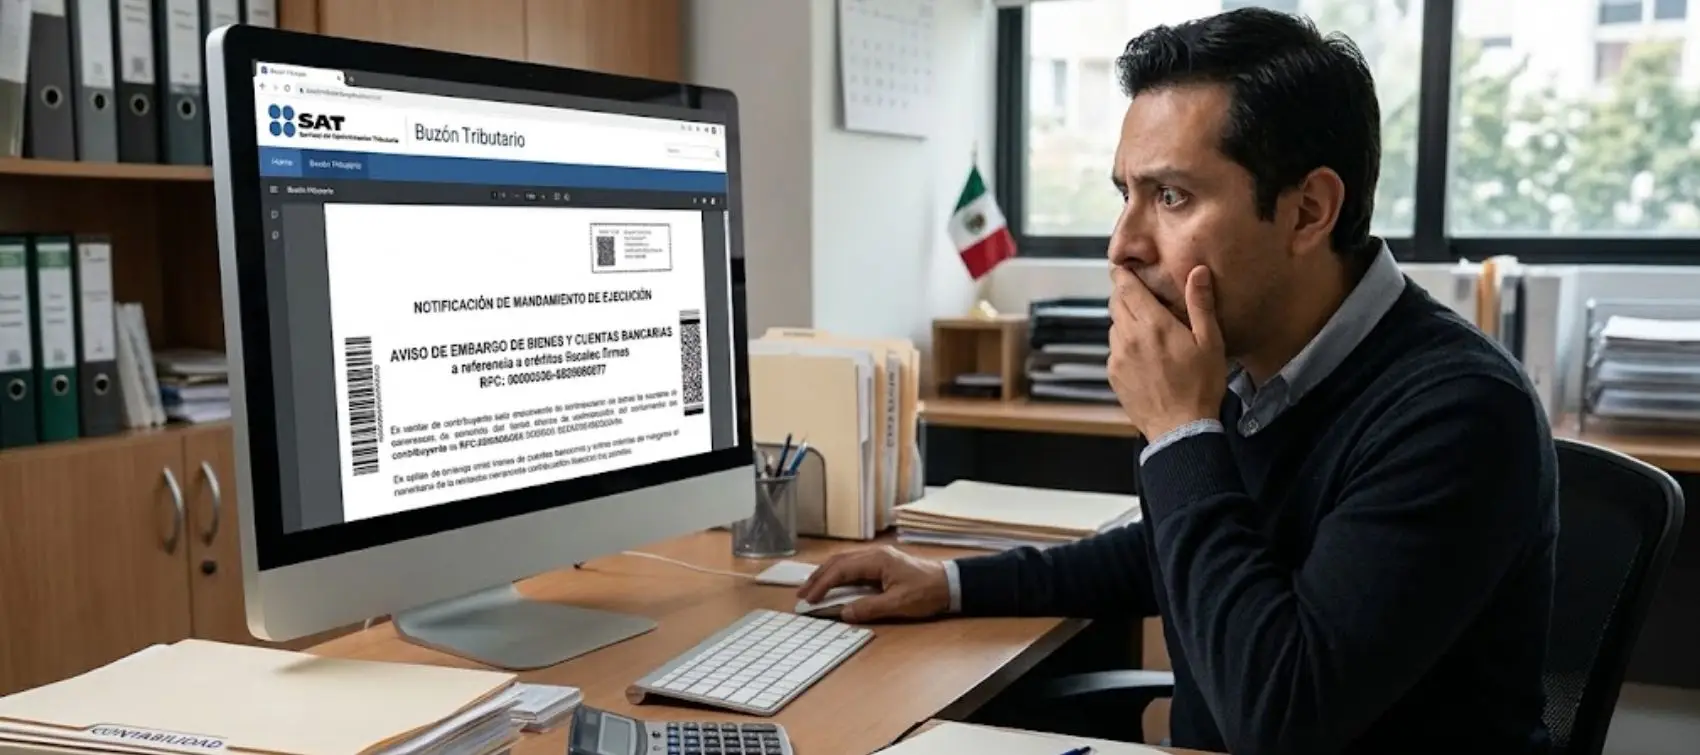
La afectación del patrimonio del contribuyente puede comunicarse mediante el buzón tributario, conforme al artículo 151 Bis del Código Fiscal de la Federación (CFF), cuya regulación fue considerada compatible con el derecho a la seguridad jurídica por el Décimo Primer Tribunal Colegiado en Materia Administrativa del Primer Circuito.
ÚNETE A IDC en nuestro canal de Whatsapp
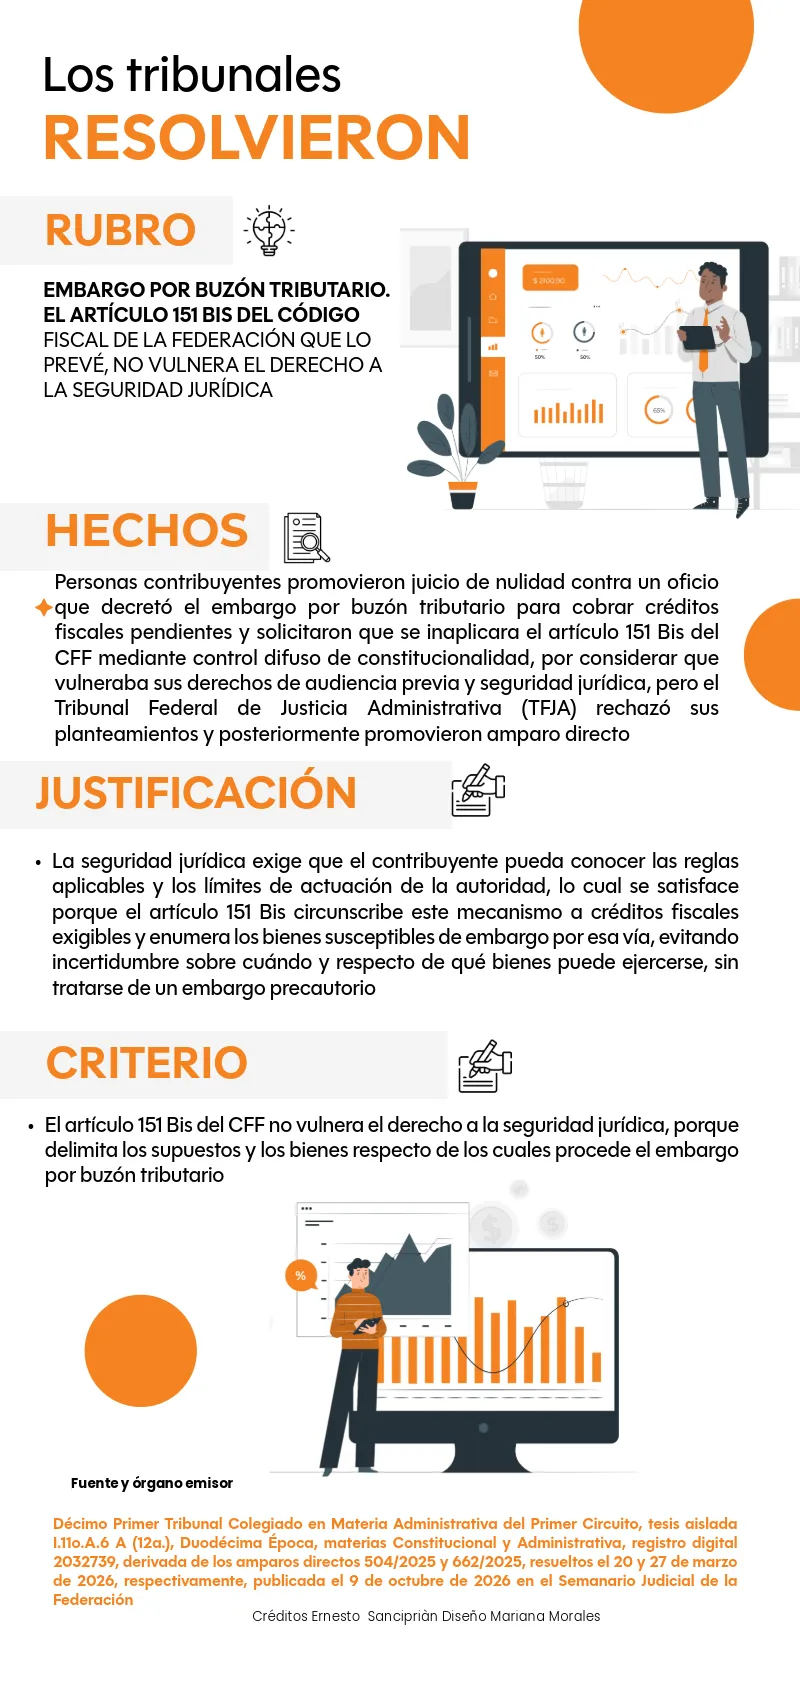
En la tesis aislada número de registro digital 2032739, el tribunal sostiene que la disposición permite conocer los supuestos en que procede el embargo y los bienes que pueden afectarse, por lo que no coloca al particular en incertidumbre sobre la actuación de la autoridad.
¿Qué puede embargarse por esta vía?
El artículo 151 Bis del CFF permite utilizar este mecanismo respecto de créditos fiscales exigibles, mediante una declaratoria que detalle los bienes afectados y se notifique por el medio correspondiente, incluyendo las siguientes categorías:
- depósitos bancarios y determinados componentes de ahorro o inversión asociados a seguros de vida
- acciones, bonos, valores y ciertos créditos de inmediato y fácil cobro
- bienes inmuebles
- bienes intangibles
Una norma válida no legitima cualquier embargo
La conclusión del tribunal se refiere a la seguridad jurídica que ofrece la disposición, pero no significa que cualquier embargo comunicado electrónicamente sea legal, pues en cada caso deben examinarse la exigibilidad del crédito, los bienes afectados y el cumplimiento de las formalidades correspondientes.
Además, conviene advertir que la tesis utiliza las expresiones “créditos firmes” y “créditos exigibles”, mientras que el artículo 151 Bis señala expresamente estos últimos, conceptos que no deben tratarse como equivalentes al analizar un caso concreto.
El cambio relevante para las empresas consiste en incorporar el buzón tributario a sus controles de protección patrimonial, porque una notificación electrónica puede requerir la misma atención que una actuación presencial de cobro, de ahí la importancia de que su revisión y seguimiento tengan responsables claramente identificados.