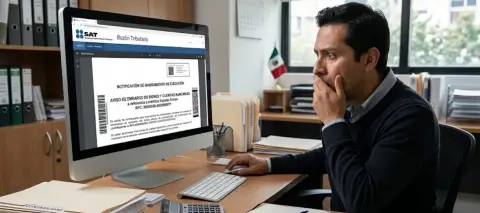
Cuando se trata de cumplir con las obligaciones fiscales en México, enfrentarse a pagos extemporáneos o requerimientos de la autoridad puede generar confusión debido a la variedad de conceptos que se pueden sumar a la deuda inicial.
Conocer qué significa cada término, cómo se calculan y cuál es su fundamento en la normatividad oficial ayuda a los contribuyentes a dimensionar sus adeudos y planear una estrategia de regularización adecuada.
ÚNETE A IDC en nuestro canal de Whatsapp
El Servicio de Administración Tributaria (SAT) y la Secretaría de Hacienda y Crédito Público (SHCP) estructuran estos pagos en el Código Fiscal de la Federación (CFF) y en la Ley de Ingresos de la Federación (LIF).
Cada concepto cumple una función distinta dentro del sistema fiscal: mientras uno protege el valor del dinero frente a la inflación, otro indemniza al fisco por el retraso y el tercero actúa como una sanción administrativa.
¿Cuál es la diferencia entre actualización y recargos?
La actualización fiscal surge para ajustar el monto del impuesto omitido por el tiempo que pasó y el efecto de la inflación. Para lograrlo, se emplea el Índice Nacional de Precios al Consumidor (INPC) publicado por el Instituto Nacional de Estadística y Geografía (Inegi). Con este ajuste se incrementa la contribución original para que conserve su valor real adquisitivo a la fecha en que se realice el pago correspondiente.
Por su parte, los recargos funcionan como una indemnización al erario federal por no haber contado con los recursos en la fecha establecida. Estos se calculan aplicando una tasa porcentual mensual sobre el impuesto previamente actualizado.
De acuerdo con las disposiciones oficiales vigentes, la tasa de recargos es del 2.07% mensual. Esto significa que por cada mes o días de retraso, el adeudo acumula un porcentaje adicional por concepto de pago extemporáneo.
Además, los recargos se multiplican sobre el impuesto actualizado, no sobre las multas o sanciones. En caso de que el contribuyente opte por un convenio de pago en parcialidades, previamente autorizado por la autoridad competente, las tasas mensuales se pueden reducir.
¿Qué son las multas fiscales?
A diferencia de la actualización y los recargos, los cuales tienen un carácter resarcitorio e inflacionario, las multas constituyen una sanción de tipo administrativo.
Su aplicación se deriva directamente de haber incurrido en una infracción a las disposiciones fiscales, como omitir la presentación de declaraciones en tiempo, no llevar contabilidad electrónica o incumplir con la emisión de comprobantes digitales (CFDI).
Los montos de estas sanciones varían de manera considerable según la falta cometida y se actualizan periódicamente con base en la Unidad de Medida y Actualización (UMA) o mediante reglas específicas de la Resolución Miscelánea Fiscal.
Por ejemplo, las multas por no presentar declaraciones provisionales o anuales oscilan en rangos determinados por la ley por cada obligación omitida. No obstante, la legislación contempla mecanismos de protección o reducción de multas si el contribuyente reconoce y soluciona su error antes de que la autoridad fiscal ejerza sus facultades de comprobación y le notifique un requerimiento formal.
Asimismo, las multas impuestas por la autoridad no generan recargos adicionales sobre ellas mismas, delimitando claramente el costo total de la regularización y no se calculan en función del tiempo transcurrido como los recargos, sino mediante cuotas fijas o porcentajes establecidos en los tabuladores del CFF.