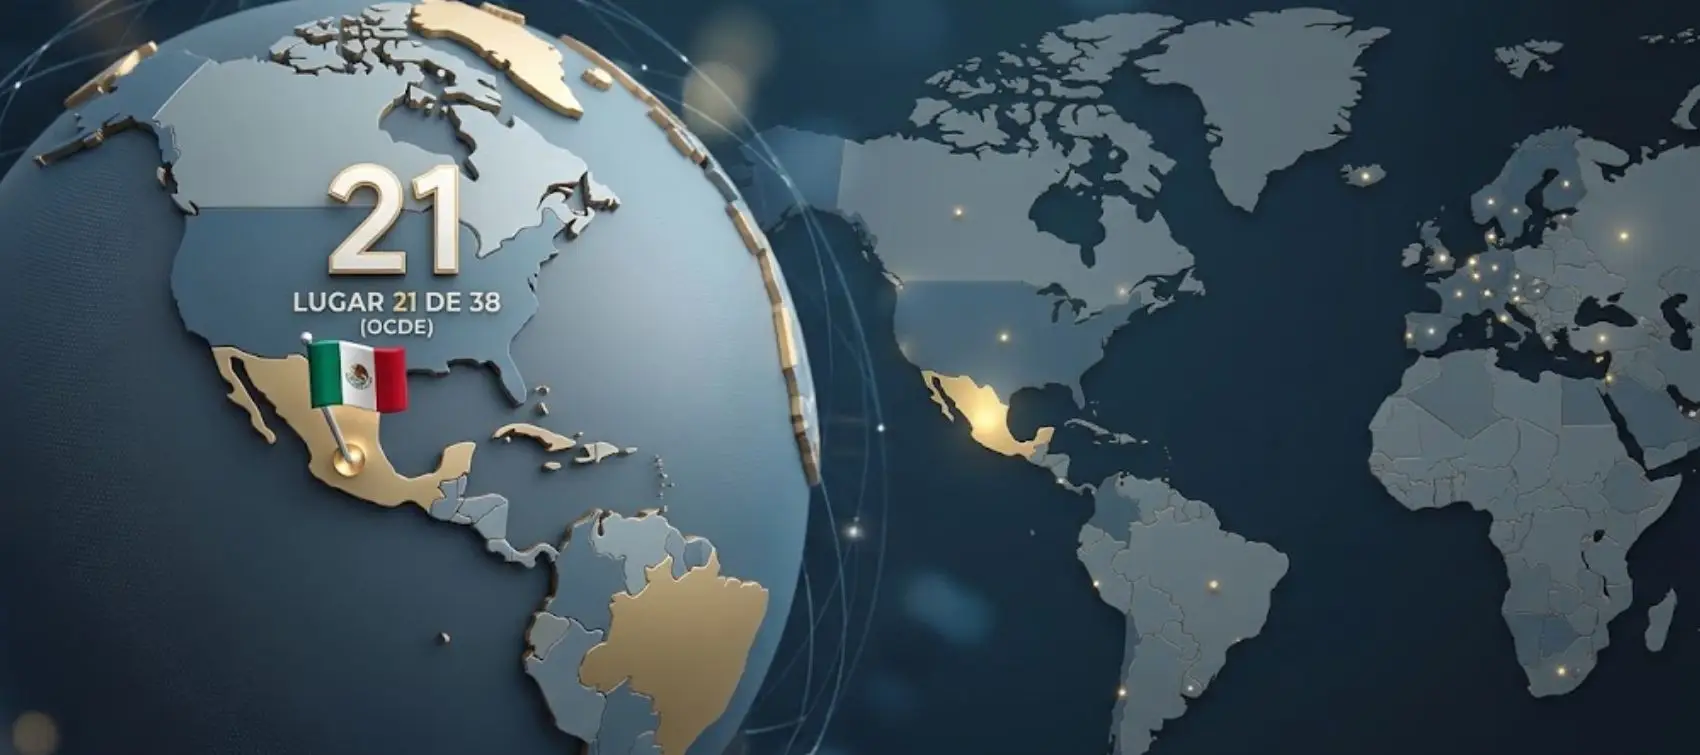
México se ubicó en el lugar 21 de los 38 países de la Organización para la Cooperación y el Desarrollo Económicos (OCDE), de acuerdo con el Índice de Competitividad Fiscal Internacional 2026, elaborado por Tax Foundation. Aunque el país se mantiene a media tabla, existen diferencias importantes entre los impuestos que integran su sistema fiscal.
El estudio analiza cinco componentes: impuestos corporativos, impuestos a personas físicas, impuestos al consumo, impuestos a la propiedad y reglas fiscales transfronterizas. En cada uno considera aspectos como las tasas, las deducciones, la base gravable y el tratamiento de determinadas operaciones.
ÚNETE A IDC en nuestro canal de Whatsapp
Los resultados muestran que México tiene posiciones favorables en impuestos al consumo y a la propiedad, pero presenta mayores desventajas en el Impuesto sobre la Renta (ISR) empresarial y, especialmente, en las operaciones fiscales internacionales.
México en el Índice de Competitividad Fiscal Internacional 2026
Componente | Lugar de 38 | Puntos | Subcomponentes y posición |
Clasificación general | 21 | 66.9 | — |
Impuestos corporativos | 28 | 57.8 | Tasa 33; recuperación de costos 25; incentivos y complejidad 3 |
Impuestos a personas físicas | 26 | 57.5 | ISR 19; dividendos y ganancias de capital 11; complejidad 36 |
Impuestos al consumo | 12 | 67.6 | Tasa 9; base 27 |
Impuestos a la propiedad | 2 | 80.1 | Inmobiliarios 5; riqueza y herencias 1; capital y transacciones 6 |
Reglas fiscales transfronterizas | 38 | 40.3 | Dividendos y ganancias del exterior 37; retenciones 35; tratados 28; antielusión 11 |
Fuente: Tax Foundation, International Tax Competitiveness Index 2026. El lugar 1 corresponde a la posición más competitiva y la puntuación máxima es de 100
¿México perdió competitividad frente a 2025?
Aunque la edición publicada en 2025 colocaba a México en el lugar 18, no sería correcto afirmar que retrocedió tres posiciones.
Para 2026, Tax Foundation modificó su metodología y recalculó los resultados de años anteriores. Entre los ajustes se encuentran el tratamiento de las retenciones sobre dividendos y la forma de considerar determinados impuestos empresariales.
Con la nueva metodología, México aparece en el lugar 21 tanto en 2025 como en 2026, por lo que su posición general se mantuvo sin cambios.
La serie recalculada muestra una mejora respecto de 2014, cuando el país ocupaba el lugar 31. Sin embargo, esto no significa que todos los componentes hayan evolucionado favorablemente.
ISR empresarial entre los menos competitivos
México ocupa el lugar 28 en impuestos corporativos, una posición relacionada, entre otros factores, con la tasa general del ISR de 30 %, superior al promedio de 24.2 % de la OCDE.
No obstante, la tasa por sí sola no explica toda la clasificación. El índice también considera cómo se recuperan fiscalmente las inversiones, el tratamiento de los inventarios, las pérdidas fiscales y la complejidad de determinadas disposiciones.
En el apartado de tasa corporativa, México se encuentra en el lugar 33, mientras que en recuperación de costos ocupa el 25.
Una de las principales desventajas identificadas por Tax Foundation es el plazo limitado para disminuir las pérdidas fiscales. Actualmente, las personas morales cuentan, por regla general, con 10 ejercicios posteriores para aprovecharlas y no pueden aplicarlas contra utilidades de años anteriores.
La reforma fiscal para 2027 modificará este tratamiento para determinadas empresas, al ampliar el plazo hasta 20 años, pero con restricciones al monto que podrá disminuirse anualmente.
El mecanismo plantea limitar el aprovechamiento de pérdidas a 50 % de la utilidad fiscal, además de establecer restricciones a las deducciones autorizadas mediante porcentajes de 99 % o 96.67 %, según corresponda.
Por ello, aunque el plazo sería mayor, no necesariamente representaría una ventaja para todas las empresas. La ampliación podría ayudar a aquellas que tardan varios años en generar utilidades, pero las restricciones también podrían obligarlas a pagar ISR mientras mantienen pérdidas pendientes.
Con la metodología utilizada por Tax Foundation, que considera tanto los años disponibles como los límites de amortización, no puede anticiparse que este cambio mejore la posición de México. Además, habría que conocer cómo se evaluaría el mecanismo definitivo de la reforma fiscal 2027.
Personas físicas con una elevada complejidad fiscal
En impuestos a personas físicas, México ocupa el lugar 26, una posición arriba de la registrada para 2025 en la serie recalculada.
El índice evalúa aspectos como la tasa máxima del ISR sobre salarios, su progresividad, el tratamiento de dividendos y ganancias de capital, así como la complejidad del sistema.
México mantiene una tasa máxima de 35 % para personas físicas, inferior a la de diversos países de la OCDE. Sin embargo, su clasificación no depende únicamente de ese porcentaje.
En el tratamiento de dividendos, Tax Foundation calcula para México una tasa personal de 17.1 %, frente al promedio de 24.7 % de la OCDE. Esta cifra responde a la metodología del organismo y no debe confundirse con la retención adicional de 10 % prevista en la legislación mexicana.
Por otra parte, las ganancias derivadas de la enajenación de acciones que cotizan en bolsa pueden estar sujetas a una tasa de 10 %, conforme a los requisitos aplicables.
El mayor rezago está en la complejidad fiscal, donde México ocupa el lugar 36 de 38 países, lo que contrasta con sus mejores posiciones en el tratamiento de dividendos y ganancias de capital.
El IVA favorece la clasificación, pero su base es reducida
México se encuentra en el lugar 12 en impuestos al consumo, una de sus mejores posiciones dentro del índice.
La tasa general del Impuesto al Valor Agregado (IVA) de 16 % es inferior al promedio de 19.4 % de la OCDE, lo que favorece su evaluación. Además, la legislación mexicana contempla operaciones gravadas a tasa cero, como las exportaciones y determinados alimentos y medicamentos, así como exenciones y estímulos sujetos a requisitos específicos.
Sin embargo, la posición favorable en tasa contrasta con el alcance de la base gravable.
Tax Foundation estima que la relación entre la recaudación efectiva del IVA y la recaudación potencial sobre el consumo final es de 34 % para México, frente al promedio de 55 % de la OCDE.
Esta diferencia responde tanto al diseño del impuesto, por la existencia de tasas preferenciales y exenciones, como a las brechas de cumplimiento.
De esta manera, México ocupa el noveno lugar por la tasa del impuesto, pero desciende al 27 cuando se analiza su base.
El resultado muestra que una tasa relativamente baja puede favorecer la competitividad fiscal, aunque no necesariamente se traduzca en una mayor capacidad recaudatoria.
México destaca en impuestos a la propiedad
Uno de los resultados más llamativos es el segundo lugar de México en impuestos a la propiedad, únicamente por debajo de Estonia.
Esta posición se relaciona con la ausencia de determinados gravámenes generales sobre la riqueza y las herencias, así como con el tratamiento de los impuestos inmobiliarios y las operaciones sobre el capital.
México ocupa el primer lugar en el subcomponente de riqueza y herencias, el quinto en impuestos inmobiliarios y el sexto en impuestos al capital y las transacciones.
Sin embargo, esto no significa que las transmisiones patrimoniales estén libres de impuestos. En el país existen gravámenes sobre la adquisición de inmuebles, contribuciones locales y efectos fiscales que dependen de la operación realizada.
El índice también considera la carga del impuesto predial en relación con el valor del capital inmobiliario. Bajo este criterio, una menor carga puede favorecer la clasificación, aunque ello no necesariamente signifique que los municipios cuenten con mejores sistemas catastrales o mayores recursos.
Este aspecto cobra relevancia con la Ley General para el Fortalecimiento y Armonización Catastral y Registral, publicada en el Diario Oficial de la Federación el 23 de octubre de 2026.
La nueva legislación busca mejorar la coordinación y modernización de la información catastral y registral, así como avanzar en la homologación de procesos y registros.
Aunque no modifica directamente las tasas del predial, su implementación podría contribuir a una mejor identificación de los inmuebles y a una actualización de la información utilizada por las autoridades.
Si estos cambios favorecen una mayor recaudación, podrían influir en evaluaciones futuras del componente de impuestos a la propiedad. Sin embargo, el efecto dependerá de los resultados y de la metodología que utilice Tax Foundation.
El mayor rezago está en las operaciones internacionales
La peor clasificación de México corresponde a las reglas fiscales transfronterizas, donde ocupa el último lugar entre los 38 países de la OCDE.
El estudio considera el tratamiento de las utilidades obtenidas en el extranjero, las retenciones sobre determinados pagos internacionales, la red de tratados fiscales y las disposiciones contra la elusión.
En México, el artículo 1o., fracción I, de la Ley del ISR (LISR) establece el principio de renta mundial, conforme al cual los residentes fiscales están sujetos al impuesto por sus ingresos, independientemente del lugar donde se generen.
Aunque la legislación permite acreditar ciertos impuestos pagados en el extranjero, este mecanismo es distinto de exentar de manera general los dividendos o las ganancias provenientes de inversiones fuera del país.
De acuerdo con Tax Foundation, México y Chile no contemplan una exención general para dividendos del exterior, mientras que otras economías de la OCDE permiten excluirlos total o parcialmente bajo determinadas condiciones.
Otro factor es el tratamiento de las retenciones sobre intereses y regalías. El índice considera para México una tasa máxima de 35 %, una de las más elevadas del grupo.
No obstante, este porcentaje no es aplicable a todas las operaciones, pues las tasas dependen del tipo de pago, la legislación correspondiente y los beneficios que puedan derivarse de los tratados para evitar la doble tributación.
En materia de convenios internacionales, el organismo registra una red de 60 tratados fiscales para México, frente a un promedio de 75 países entre los integrantes de la OCDE.
Por subcomponentes, México ocupa el lugar 37 en el tratamiento de dividendos y ganancias de capital del exterior, el 35 en retenciones y el 28 en tratados.
En contraste, se ubica en el lugar 11 en reglas contra la elusión fiscal.
Esto muestra que el último lugar no se explica principalmente por disposiciones como las aplicables a los regímenes fiscales preferentes (REFIPRE), sino por la combinación del tratamiento de ingresos extranjeros, las retenciones y la cobertura de tratados.
¿Qué puede cambiar en 2027?
Los resultados del índice muestran que México mantiene diferencias importantes entre los componentes de su sistema fiscal. Mientras el IVA y los impuestos a la propiedad favorecen su posición general, el ISR empresarial y las reglas transfronterizas representan sus principales áreas de rezago.
Para 2027, los cambios planteados en materia de pérdidas fiscales y deducciones autorizadas podrían modificar las condiciones bajo las cuales las empresas determinan su ISR. Sin embargo, ampliar el plazo de amortización no garantiza una mejora en la competitividad si, al mismo tiempo, se restringe el monto que puede aprovecharse cada año.
También debe considerarse que el índice evalúa principalmente la competitividad y neutralidad de los sistemas tributarios, por lo que una mejor posición no significa necesariamente que un país recaude más, distribuya mejor la carga fiscal o cuente con servicios públicos de mayor calidad.
En el caso de México, el reto no se limita a mejorar su lugar en la clasificación, sino a revisar cómo las reglas fiscales influyen en la recuperación de inversiones, el aprovechamiento de pérdidas y las operaciones de las empresas dentro y fuera del país.