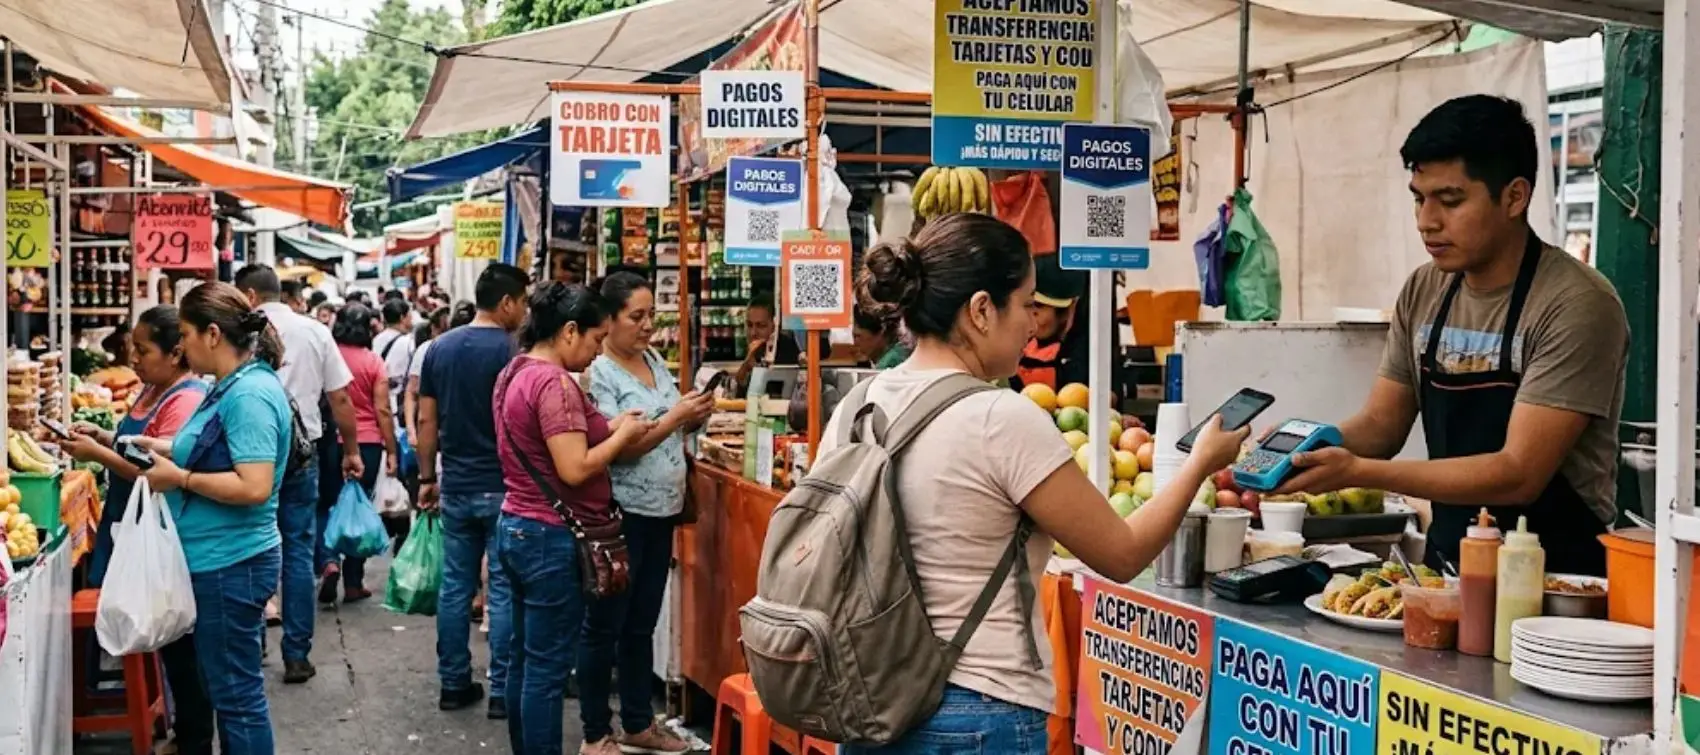
La Ley de Economía Digital para Pagos Digitales y Electrónicos pretende impulsar el uso de medios de pago digitales y operaciones bancarias electrónicas, con el propósito de disminuir considerablemente la utilización de efectivo en las transacciones comerciales y económicas.
Aunque se presenta como una medida para modernizar los mecanismos de pago y aprovechar la infraestructura financiera y tecnológica existente, su implementación también podría generar importantes repercusiones para los contribuyentes, tanto en el desarrollo de sus actividades económicas como en el cumplimiento de sus obligaciones fiscales.
ÚNETE A IDC en nuestro canal de Whatsapp
Uno de los aspectos más relevantes es que se otorga a la Secretaría de Hacienda y Crédito Público (SHCP) la facultad de determinar los sectores estratégicos y las actividades económicas en los que los pagos electrónicos o digitales serían obligatorios.
¿Qué sectores podrían dejar de aceptar efectivo?
Hasta el momento, no se ha oficializado una disposición que identifique específicamente los sectores o actividades sujetos a esta obligación. Sin embargo, públicamente se ha mencionado que las gasolineras y las casetas de peaje podrían encontrarse entre los primeros establecimientos en los que los medios electrónicos se conviertan en la única forma de pago aceptada.
De concretarse esta medida, representaría un cambio importante en la manera en que se realizan determinadas operaciones cotidianas, particularmente aquellas en las que el efectivo continúa siendo uno de los medios de pago más utilizados.
De acuerdo con la exposición de motivos de la iniciativa, uno de sus principales objetivos consiste en aprovechar y ampliar el uso de las herramientas tecnológicas que actualmente se encuentran disponibles, como tarjetas bancarias, transferencias electrónicas, el Sistema de Pagos Electrónicos Interbancarios (SPEI), CoDi y tarjetas digitales, entre otras alternativas.
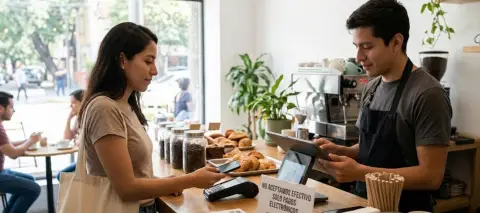
No obstante, más allá de fomentar su utilización, esta norma implicará que ciertas operaciones dejarán de admitir pagos en efectivo, obligando tanto a establecimientos como a consumidores a modificar sus hábitos y mecanismos de pago.
La digitalización también representa costos para los contribuyentes
La transición obligatoria hacia los pagos electrónicos no solamente supondría una modificación en la forma de recibir recursos, sino también la necesidad de realizar inversiones adicionales para cumplir con las nuevas disposiciones.
Los contribuyentes que desarrollen actividades dentro de los sectores determinados tendrían que implementar o adecuar sus sistemas de cobro, adquirir herramientas tecnológicas, contratar servicios bancarios y garantizar una conexión estable a Internet que permita procesar, recibir y registrar correctamente las operaciones.
Estas adecuaciones podrían representar una carga económica adicional, especialmente para pequeños establecimientos o negocios que actualmente realizan una parte importante de sus transacciones en efectivo.
Asimismo, la medida podría tener repercusiones en sus ingresos, debido a que no todos los consumidores cuentan con acceso a servicios financieros digitales o se encuentran familiarizados con el uso de estas tecnologías.
En consecuencia, la obligatoriedad de los pagos electrónicos también plantea desafíos relacionados con la inclusión financiera, la conectividad y la adaptación tecnológica de determinados sectores de la población.
Mayor trazabilidad de las operaciones: ¿qué podrá revisar el SAT?
Desde una perspectiva fiscal, uno de los efectos más relevantes de la digitalización obligatoria sería el incremento de la trazabilidad de las operaciones monetarias.
Al efectuarse mediante sistemas bancarios o plataformas electrónicas, las transacciones generan registros que permiten identificar con mayor precisión el movimiento de los recursos, tanto de quien realiza el pago como de quien lo recibe.
Esto podría proporcionar a las autoridades fiscales mayores elementos para conocer y analizar el flujo de dinero relacionado con las actividades económicas de los contribuyentes.
Sin embargo, es importante precisar que la existencia de un registro electrónico no significa que automáticamente la autoridad pueda considerar cualquier depósito o transferencia como un ingreso gravable.
Para ello, deben observarse las disposiciones fiscales aplicables y las circunstancias particulares de cada operación.
No obstante, esta información podría adquirir relevancia cuando la autoridad ejerza sus facultades de comprobación, al permitirle realizar revisiones y cruces de información para:
- identificar los datos y las características de las transacciones monetarias efectuadas por los contribuyentes
- verificar la correspondencia entre los depósitos bancarios recibidos y los ingresos declarados
- corroborar que la información contenida en los Comprobantes Fiscales Digitales por Internet (CFDI´s) coincida con los registros de los pagos realizados
- revisar que las operaciones se encuentren correctamente registradas en la contabilidad
- fortalecer la identificación de quienes intervienen en las operaciones, particularmente si los sistemas de pago se vinculan con mecanismos de identidad digital, información biométrica o datos asociados a la CURP digital
¿Una herramienta adicional contra la evasión fiscal?
La mayor trazabilidad de los pagos electrónicos podría convertirse en un instrumento relevante para fortalecer las acciones de fiscalización y contribuir al combate de la evasión y elusión fiscal.
Al contar con registros digitales de las operaciones, la autoridad tendría mayores posibilidades de identificar inconsistencias entre los movimientos bancarios, los CFDI´s emitidos y la información declarada por los contribuyentes.
Sin embargo, este escenario también podría propiciar un incremento en las revisiones y presunciones fiscales relacionadas con depósitos o movimientos que, a juicio de la autoridad, no correspondan con los ingresos reportados.
Por ello, la digitalización de los pagos haría todavía más importante mantener una adecuada documentación de las operaciones, así como la correcta conciliación entre los registros bancarios, contables y fiscales.
La posibilidad de rastrear electrónicamente los recursos no sustituye la necesidad de acreditar la naturaleza de cada operación, especialmente cuando se trate de movimientos que no constituyan ingresos acumulables.
Deducciones fiscales: otro aspecto que deberá revisarse
Otro punto que merece especial atención es la posible necesidad de armonizar las disposiciones fiscales con las nuevas reglas sobre medios de pago.
Actualmente, la legislación tributaria contempla determinados supuestos en los que se permite realizar operaciones en efectivo y reconocer sus efectos fiscales, siempre que se cumplan los requisitos correspondientes.
Por ello, si se establece la obligatoriedad de utilizar medios electrónicos en ciertas actividades, será necesario observar si también se realizan modificaciones a las disposiciones relacionadas con las deducciones fiscales y los requisitos sobre las formas de pago aceptadas.
Estas adecuaciones serían relevantes para evitar diferencias entre las obligaciones comerciales de pago y las condiciones exigidas para reconocer fiscalmente determinadas erogaciones.
Una transición con implicaciones más allá del efectivo
Impulsar los pagos digitales obligatorios representa un cambio que va más allá de sustituir billetes y monedas por transferencias o tarjetas bancarias.
Su implementación podría modificar la operación cotidiana de diversos sectores económicos, generar nuevas necesidades de inversión tecnológica y ampliar la información disponible para las autoridades fiscales.
Aunque todavía está pendiente conocer qué sectores quedarían sujetos a esta obligación y en qué condiciones, resulta importante que los contribuyentes comiencen a identificar las posibles implicaciones operativas, financieras y fiscales.
El principal desafío será lograr que la modernización de los medios de pago contribuya a una mayor eficiencia y transparencia, sin generar cargas desproporcionadas para los contribuyentes ni limitar el acceso de los consumidores a bienes y servicios.
En este contexto, será fundamental dar seguimiento a la evolución de la iniciativa, a la eventual definición de los sectores estratégicos y a las modificaciones fiscales que pudieran derivarse de su implementación.