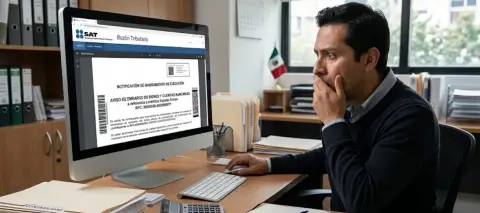
Un crédito fiscal pendiente de liquidación puede pasar de un requerimiento de pago a medidas que afecten directamente el patrimonio del contribuyente.
ÚNETE A IDC en nuestro canal de Whatsapp
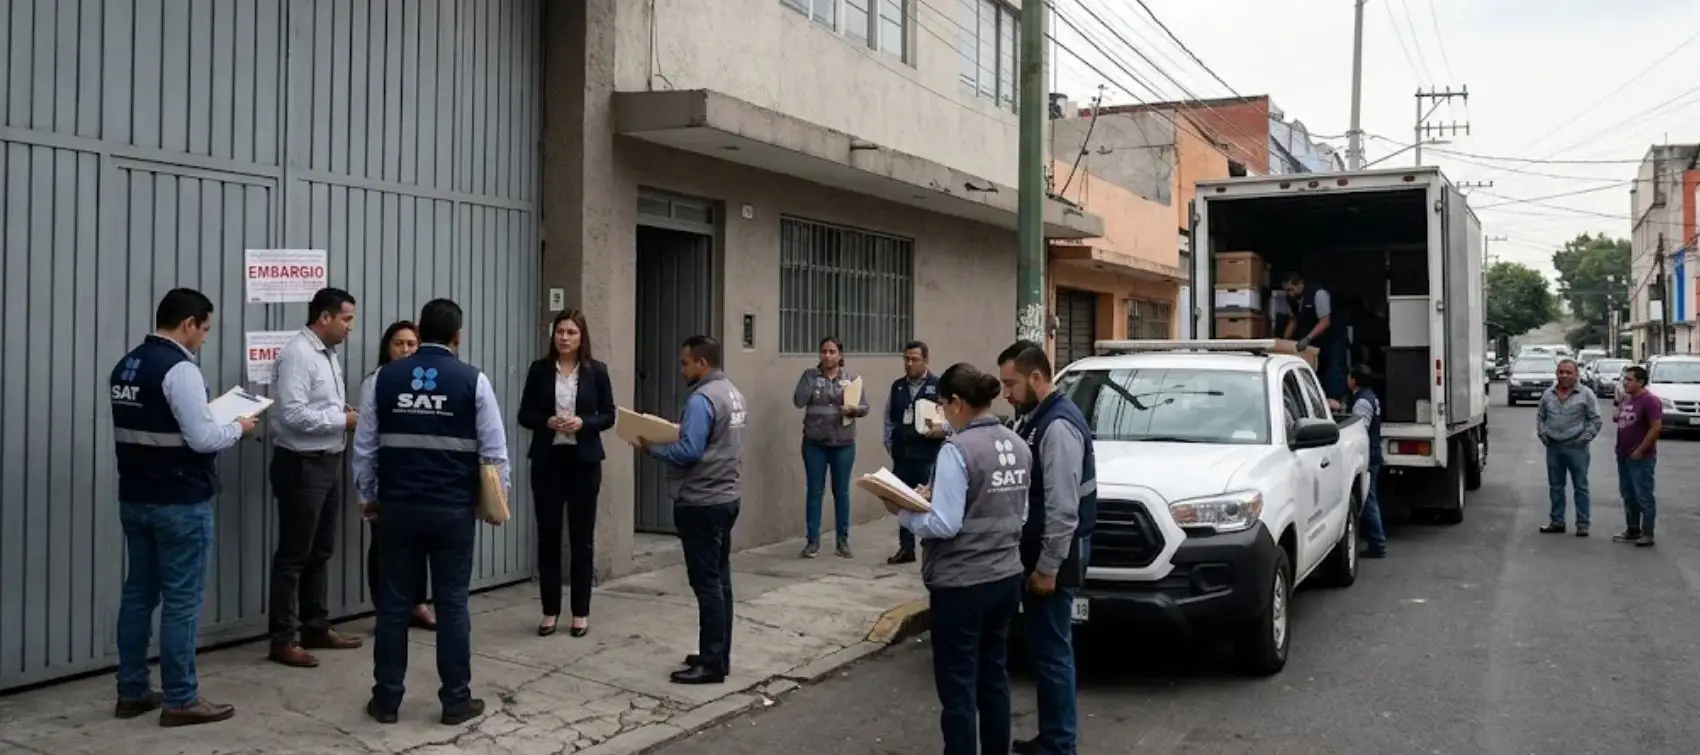
Embargos, inmovilización de depósitos, avalúos e incluso el remate de bienes forman parte de las acciones que la autoridad puede llevar a cabo mediante el Procedimiento Administrativo de Ejecución (PAE).
Identificar las etapas es clave para dimensionar las consecuencias de mantener un crédito fiscal sin pagar o garantizar y, sobre todo, para reconocer los momentos en los que todavía es posible actuar.
El PAE no comienza directamente con un embargo
Aunque suele asociarse principalmente con el embargo de bienes, el PAE comprende una serie de actos concatenados.
Para que pueda iniciar deben presentarse determinados supuestos, como la existencia de un crédito fiscal firme, el vencimiento del plazo para pagarlo, la falta de garantía cuando esta resulte necesaria o el incumplimiento de una autorización de pago a plazos.
El mandamiento de ejecución representa el inicio formal del procedimiento. A partir de ahí, la autoridad puede efectuar el requerimiento de pago y, cuando no se acredite que el crédito fue cubierto, garantizado o impugnado, proceder al embargo.
¿La autoridad puede embargar cualquier bien?
No todos los bienes del contribuyente deudor pueden ser confiscados por la autoridad, cada bien recibe un tratamiento particular; existen reglas para determinar cuáles pueden señalarse durante la diligencia y un orden que debe considerarse para su embargo.
Además, el Código Fiscal de la Federación (CFF) contempla bienes que no pueden ser incautados por la autoridad, entre ellos se encuentran determinados objetos indispensables para el deudor y su familia, herramientas necesarias para ejercer una profesión u oficio, salarios, pensiones y otros bienes expresamente protegidos.
Conocer estas disposiciones permite entender hasta dónde pueden llegar las facultades de la autoridad durante el procedimiento.
Del embargo al remate: ¿qué ocurre después?
El embargo tampoco representa necesariamente el final del PAE. Los bienes pueden ser valuados para determinar la base de su posterior enajenación y, posteriormente, puede emitirse una convocatoria para su remate.
En la etapa de remate, la autoridad procede a la enajenación de los bienes embargados mediante subasta pública o, en determinados casos, a través de su adjudicación. Finalmente, los recursos obtenidos se destinan a cubrir el crédito fiscal conforme al orden previsto en las disposiciones aplicables.
Actuar antes de que el procedimiento avance
El contribuyente puede generar diversas acciones a realizar con el objetivo de no llegar a la ejecución del PAE, como lo es, no perder de vista el estatus de su situación fiscal, revisar las notificaciones recibidas, verificar la existencia de créditos fiscales, consultar la opinión de cumplimiento y atender oportunamente cualquier irregularidad puede ayudar a evitar que un adeudo avance hacia medidas de cobro más severas.
También resulta indispensable conocer los plazos, las posibilidades de garantizar el interés fiscal y los medios de defensa disponibles, porque las decisiones adoptadas en cada etapa pueden influir en el desarrollo del procedimiento.
¿Hasta dónde puede llegar la autoridad para cobrar un crédito fiscal?, ¿qué ocurre antes de llegar al embargo? y ¿qué alternativas tiene el contribuyente durante el desarrollo del PAE?, en nuestro artículo PAE: las etapas del cobro fiscal, publicada en la revista digital 612 del 31 de octubre de 2026, analizamos paso a paso las etapas del PAE y las acciones que puede ejercer el contribuyente. Conocer el procedimiento puede ser la diferencia entre reaccionar tarde o actuar oportunamente.