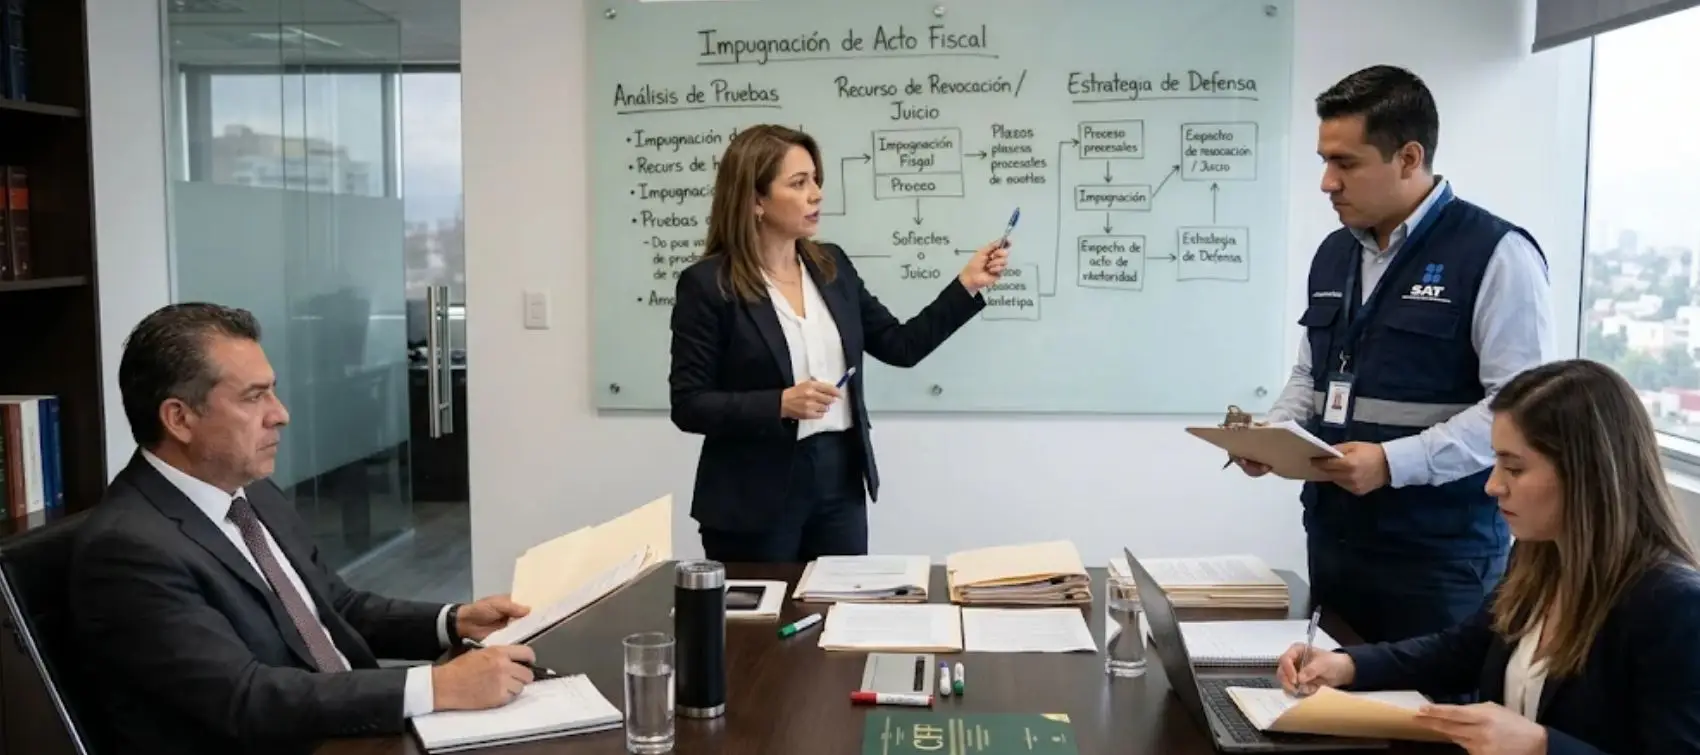
Impugnar un acto de la autoridad fiscal no consiste únicamente en presentar un recurso y exponer los argumentos con los que el contribuyente pretende demostrar una posible ilegalidad. Antes de analizar el fondo de la controversia, deben cumplirse condiciones, requisitos y plazos que pueden determinar si la defensa continúa o termina anticipadamente.
Este aspecto cobra especial relevancia en el recurso de revocación, uno de los medios de defensa disponibles frente a determinados actos y resoluciones definitivas de las autoridades fiscales.
ÚNETE A IDC en nuestro canal de Whatsap
Las reformas de 2025 y 2026 transformaron algunas de sus reglas y reforzaron la importancia de conocer cuándo procede, pero también cuándo puede resultar improcedente. En particular, las modificaciones al artículo 124 del Código Fiscal de la Federación (CFF) incorporaron nuevos supuestos que pueden impedir el estudio de este medio de defensa
¿Qué se puede combatir mediante el recurso?
El recurso de revocación permite controvertir diversos actos, entre ellos la determinación de contribuciones y accesorios, negativas de devolución, resoluciones aduaneras y determinados actos relacionados con el Procedimiento Administrativo de Ejecución (PAE).
También puede utilizarse frente a actos que exijan el pago de créditos fiscales cuando se considere que estos se extinguieron o que el monto exigido es superior al que realmente corresponde, en los supuestos y bajo las condiciones previstos en el artículo 117 del CFF.
Sin embargo, que exista una inconformidad con la autoridad no significa automáticamente que el recurso será estudiado.
El plazo puede definir el futuro de la defensa
Uno de los elementos que requiere especial atención es el lapso disponible para promover el recurso; como regla general, debe presentarse dentro de los 30 días hábiles siguientes a aquel en que surta efectos la notificación del acto administrativo o resolución definitiva.
Dejar transcurrir el plazo puede ocasionar que el acto se considere consentido y, con ello, actualizar una causal de improcedencia.
¿Qué significa que un recurso sea improcedente?
La improcedencia implica la existencia de un impedimento jurídico que evita que la autoridad analice el fondo del acto reclamado. En otras palabras, los argumentos del contribuyente pueden no llegar siquiera a ser estudiados.
Entre las causales previstas se encuentran que el acto no afecte el interés jurídico del promovente, que haya sido impugnado ante el Tribunal Federal de Justicia Administrativa (TFJA), que se haya consentido por no promover oportunamente el recurso o que haya sido revocado por la propia autoridad, entre otros escenarios.
Improcedencia y sobreseimiento no son lo mismo
Es importante que los contribuyentes no asimilen los conceptos de improcedencia y sobreseimiento como si se trataran de lo mismo, aunque los efectos pueden parecer similares, la improcedencia se determina durante la admisión del recurso, mientras que el sobreseimiento ocurre posteriormente y concluye anticipadamente un procedimiento que ya había sido admitido.
Esta distinción puede ser determinante para comprender qué ocurrió con una defensa y cuáles podrían ser las alternativas disponibles.
Conocer las reglas antes de impugnar
El recurso de revocación es optativo, por lo que el contribuyente debe valorar oportunamente si conviene utilizarlo o acudir directamente al juicio contencioso administrativo. La decisión debe considerar los plazos, requisitos, acto que se pretende combatir y posibles causales de improcedencia.
Las modificaciones recientes hacen todavía más importante revisar cuidadosamente la estrategia antes de iniciar una defensa fiscal.
¿Cuándo procede el recurso de revocación y qué errores pueden impedir que la autoridad estudie tus argumentos? En nuestro artículo Claves del recurso de revocación, publicado en la revista digital 612 del 31 de octubre de 2026, analizamos los requisitos, plazos, causales de improcedencia, efectos y los cambios que deben tener presentes los contribuyentes para evitar perder oportunidades de defensa. Si aún no eres suscriptor, da clic aquí.