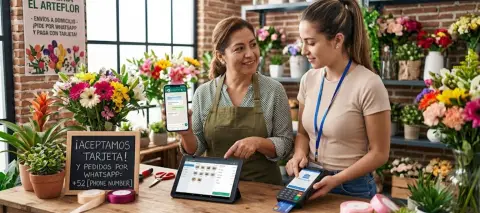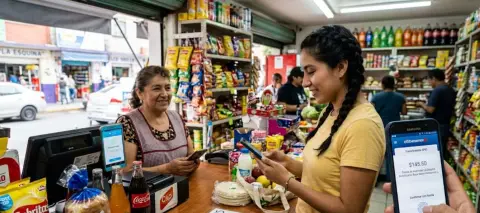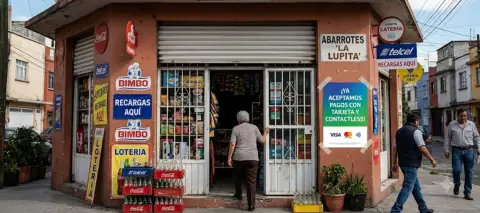
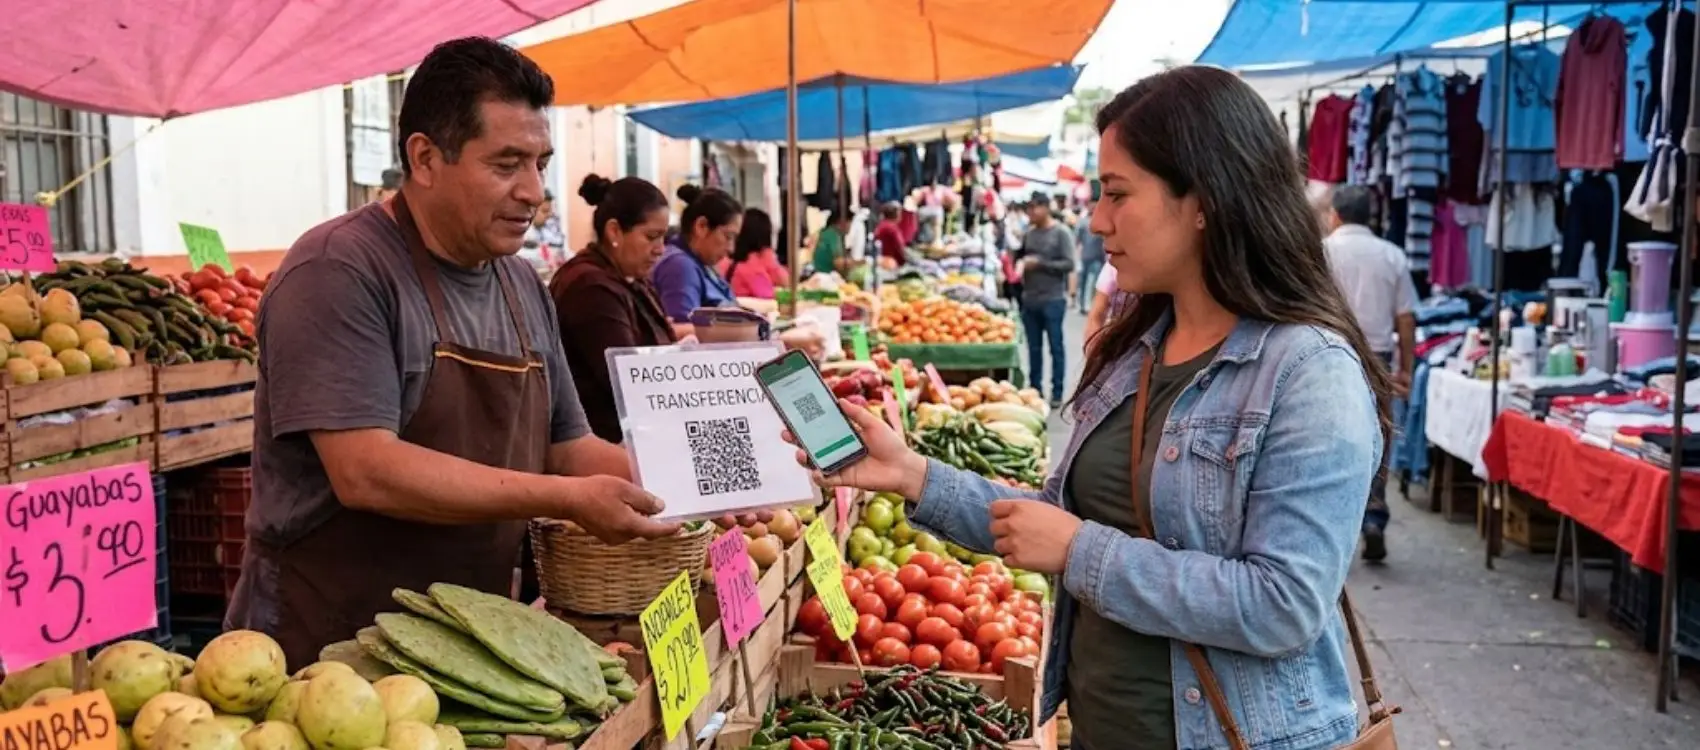
En días recientes, el Senado de la República aprobó el proyecto que expide la Ley de Economía Digital para Pagos Digitales y Electrónicos, que tiene como objetivo incrementar el uso de tarjetas, transferencias, códigos QR y otros mecanismos electrónicos en operaciones comerciales y trámites gubernamentales.
Dicha iniciativa va más allá de la adopción tecnológica, también representa la necesidad de fortalecer la seguridad de las transacciones digitales, proteger la información de los usuarios y garantizar la continuidad de los servicios ante posibles incidentes.
ÚNETE A IDC en nuestro canal de Whatsapp
“Al margen del proceso legislativo, la expansión de los servicios digitales debe ir acompañada de mecanismos de seguridad capaces de sostener la confianza de instituciones, empresas y usuarios”, confesó la Gerente Ciberlegal de IQSEC, Alicia Trejo.
Para la Asociación Mexicana de Proveedores de Empresas de Servicios (AMPES), esta transición incluye diferentes retos para alcanzar el éxito, especialmente los relacionados con el despliegue de infraestructura de pago, conectividad, así como costos que pueden mermar las utilidades de las estaciones de servicio.
¿Cuáles son los desafíos al incrementar los pagos y operaciones digitales?
De acuerdo con un comunicado de IQSEC, empresa de ciberseguridad, entre las disposiciones más relevantes de la iniciativa se encuentra el reconocimiento de la CURP Digital como mecanismo de confianza para la contratación digital de servicios financieros, sin excluir otras formas de identificación oficial autorizadas.
Asimismo, la propuesta también contempla el uso del Expediente Digital Ciudadano para facilitar la consulta y portabilidad de documentos e información, a solicitud de las personas usuarias.
“Estos mecanismos podrían simplificar la contratación de servicios financieros, sin embargo, su reconocimiento no supone, por sí mismo, la sustitución de obligaciones de identificación, autenticación y verificación que resulten aplicables a las instituciones financieras”, explicó la Gerente Ciberlegal de IQSEC.
Desde la perspectiva de la empresa de ciberseguridad, reconocer una identidad digital no elimina los riesgos de suplantación. Las entidades deben evaluar controles de autenticación, validación de identidad, trazabilidad y protección de información que permitan detectar operaciones irregulares y responder ante posibles incidentes.
Otro aspecto relevante de la iniciativa es la facultad prevista para que la Secretaría de Hacienda y Crédito Público determine los sectores estratégicos y actividades relevantes en los que los medios de pago digitales y electrónicos podrían convertirse en la única forma de pago aceptada.
“Para las organizaciones, esto plantea un desafío operativo: contar con infraestructura disponible, mecanismos de recuperación y procedimientos que permitan mantener la prestación de servicios cuando los canales digitales fallen”, detalló Alicia Trejo.
¿Cuáles deberían ser las prioridades las organizaciones ante la Ley de Economía Digital?
Ante una eventual aprobación de la iniciativa, IQSEC identificó tres aspectos que las instituciones de crédito, los proveedores de bienes y servicios y las organizaciones involucradas en operaciones digitales pueden comenzar a evaluar:
- Identidad y autenticación confiable. Revisar los mecanismos de identificación, autenticación y prevención de suplantación de identidad, considerando los riesgos de cada operación y las disposiciones regulatorias aplicables
- Seguridad e interoperabilidad de los ecosistemas de pago. Evaluar la protección de información, el monitoreo de transacciones, la prevención de fraude y la seguridad de las integraciones entre plataformas
- Continuidad y resiliencia operativa. Evaluar la disponibilidad de los canales digitales, identificar dependencias tecnológicas y establecer procedimientos de respuesta y recuperación ante interrupciones
“La confianza no depende solo de aceptar una identidad digital o de habilitar nuevos medios de pago, sino de contar con mecanismos para verificar a las personas, proteger su información y responder ante incidentes. La seguridad y el cumplimiento deben formar parte de esta transformación desde su diseño”, finalizó Alicia Trejo.