Las entidades financieras en México atraviesan un proceso de consolidación en el que la inclusión de los usuarios debe ir de la mano con el uso de la inteligencia artificial para ofrecer servicios integrados y atender a población históricamente segregada.
La integración de la IA no solo busca optimizar la atención al cliente o personalizar la oferta de productos, sino también sostener la rentabilidad y eficiencia operativa en esquemas regulados, tales como las Sociedades Financieras Populares (Sofipos).
ÚNETE A IDC en nuestro canal de Whatsapp
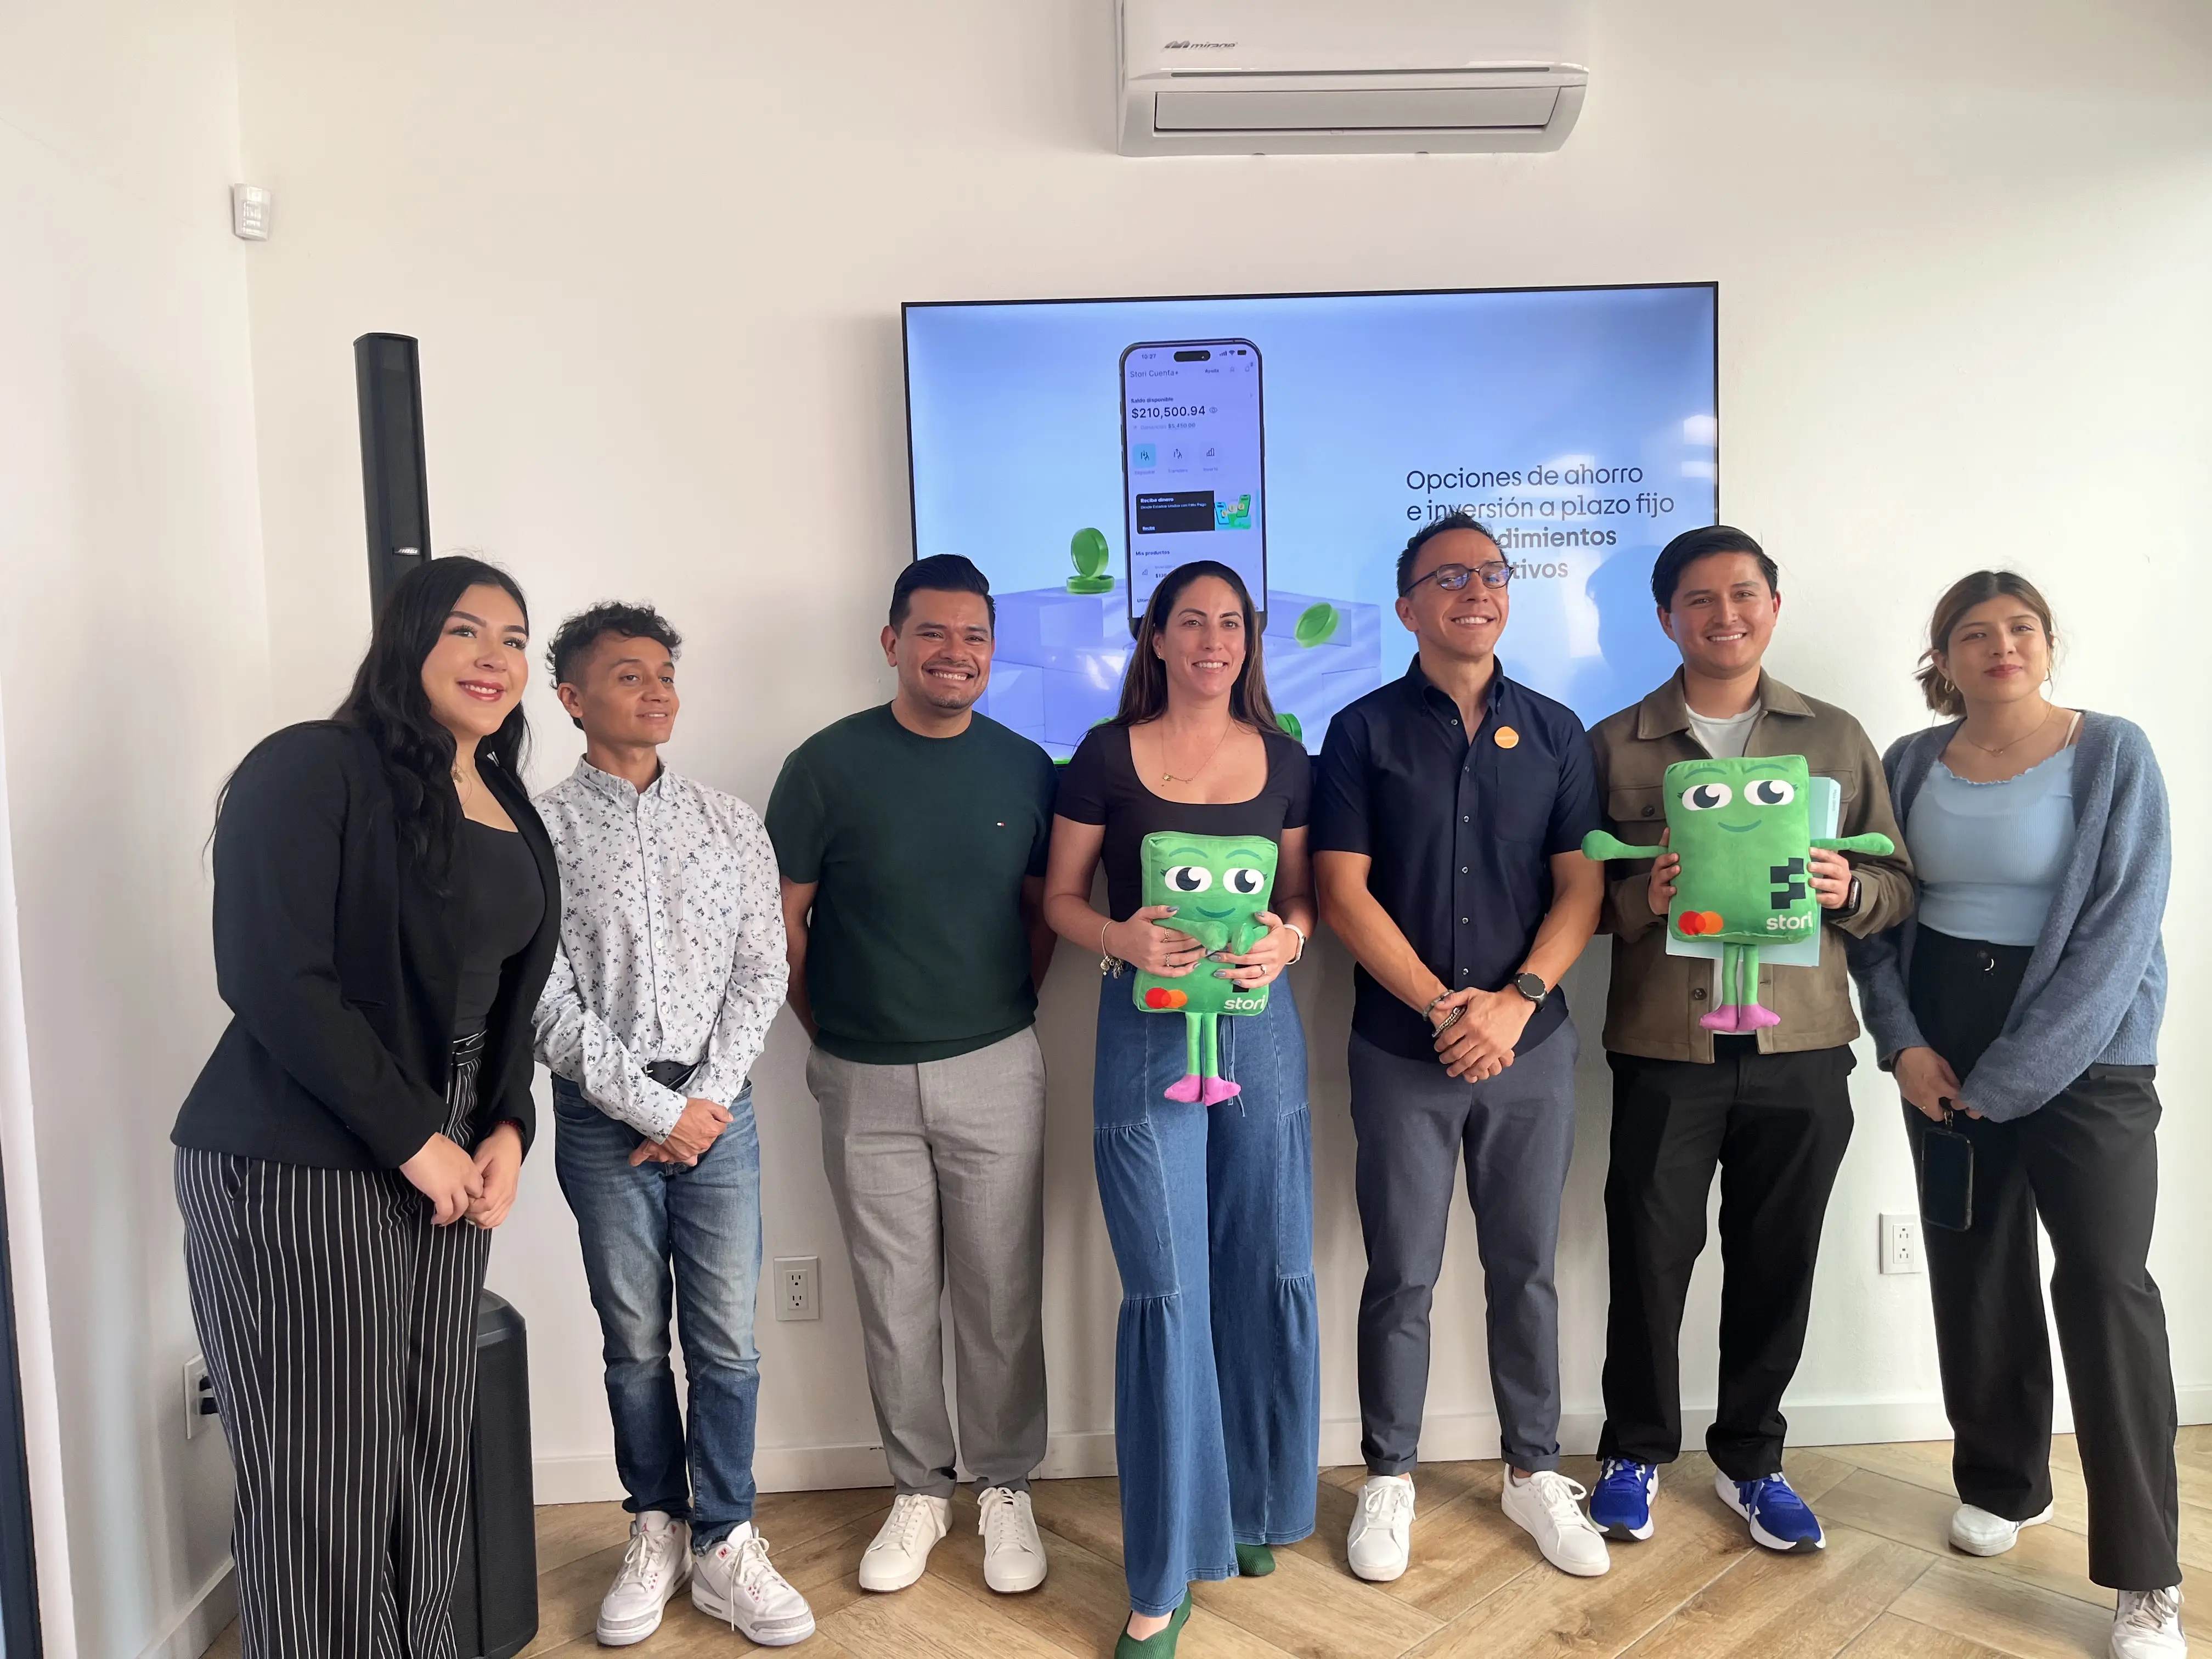
Durante la presentación de la nueva etapa de Stori, Marisa Rosas, líder de relaciones públicas de la compañía, abordó cómo el uso de herramientas tecnológicas ha sido determinante para alcanzar la sustentabilidad económica.
“Nosotros nacimos como una empresa tecnológica; si bien una parte importante fue la inclusión financiera, otra muy relevante es que nacimos siendo tecnológicos. La inteligencia artificial no va a reemplazar a las personas, pero sí reemplazará a los profesionales que no la usen”, afirmó la líder de relaciones de Stori.
Por su parte, Víctor Paredes, fundador y director general de la agencia Neuma, firma especializada en relaciones públicas, enfatizó que el trabajo de relaciones públicas se basa en la cercanía y confianza lo cual no te la da ninguna inteligencia artificial.
¿Cuál es la diferencia entre una Sofipo y un banco tradicional?
Actualmente hay 33 Sofipos autorizadas y en operación en México, según los registros oficiales de la CNBV y la Condusef. De este conjunto, la gran mayoría opera bajo el Nivel I (el nivel básico de operación), aunque existen diferentes niveles dependiendo del capital que manejan y los tipos de productos crediticios e inversión que tienen permitidos ofrecer.
Entre las Sofipos más conocidas destacan:
- Stori
- Nu México
- Klar
- Mercado Pago
- Caja Popular Mexicana
La diferencia más relevante para los usuarios es el seguro que respalda el dinero si la institución llega a quebrar; el fondo del Instituto para la Protección al Ahorro Bancario (IPAB) que ofrecen los bancos cubre hasta 16 veces más que el fondo Prosofipo.
Asimismo, las Sofipos suelen enfocarse en productos de bajo costo o alto rendimiento (cuentas de débito/ahorro, depósitos a plazo y tarjetas de crédito), mientras que los bancos comerciales ofrecen una amplia variedad de productos financieros, como créditos hipotecarios, arrendamiento o comercio exterior.
Para constituir un banco en México se requieren miles de millones de pesos en capital mínimo y procesos de autorización más extensos ante la Comisión Nacional Bancaria y de Valores (CNBV) y el Banco de México, mientras que la figura de Sofipo permite un esquema operativo más ágil y sencillo.
Las Sociedades Financieras Populares fueron creadas para resolver la exclusión financiera del sector popular y las zonas rurales. Anteriormente, los bancos sólo ofrecían sus servicios a cierto grupo de personas, los usuarios que no eran “candidatos” desarrollaban su vida financiera en la informalidad (cajas de ahorro clandestinas, tandas y/o guardar dinero "debajo del colchón"), lo cual los exponía a fraudes recurrentes.
Accede a herramientas premium y lleva tu actualización profesional al siguiente nivel. [Conoce todo lo que incluye nuestra membresía y únete hoy].
El aumento de fraudes digitales, suplantación de identidad y ciberdelitos en el sector financiero ha obligado a las entidades a reforzar sus controles de seguridad interna y sus campañas preventivas orientadas al consumidor.
La vulnerabilidad de los datos personales y el acceso a credenciales privadas representan uno de los principales retos para las instituciones que manejan cuentas de depósito y líneas de crédito de forma 100% digital.
Ante esta problemática, las plataformas que ofrecen servicios financieros deben intensificar sus servicios de prevención para evitar este tipo de riesgos y orientar a los usuarios a rechazar solicitudes de códigos de seguridad, claves de acceso o transferencias a terceros no verificados.
Respecto a las acciones implementadas para mitigar estos riesgos, Marisa Rosas expuso las iniciativas que Stori implementa:
“Hacemos campañas informativas y educativas sobre las red flags, explicando qué hacer si alguien pide el código de seguridad o el CVV. Es fundamental que sea un tema educativo para que la gente entienda y no tenga que llegar a ser víctima de una suplantación de identidad”, aseveró.
Por otro lado, Mauricio Ordaz, especialista en relaciones públicas de Stori, resaltó la importancia de vincular la educación financiera con la experiencia práctica del usuario e impulsar la participación en foros institucionales de inclusión.
“Para nosotros es muy importante que la educación financiera no sea de manera tradicional con solo un blog o un artículo, sino que la gente lo pueda vivir. Estaremos participando en la Semana Nacional de Educación Financiera para que las personas conozcan sus áreas de oportunidad y fortalezas”, concluyó el representante de Stori.