
Conoce los ajustes a la deducibilidad de intereses netos, la determinación de CUFIN y CUCA, y la baja en la tasa de retención de intereses al 0.68%.
Por medio de un comunicado, la Secretaría de Hacienda y Crédito Público (SHCP) informó que el Paquete Económico 2027 busca reafirmar una política económica orientada a consolidar el crecimiento con bienestar, proteger los ingresos de las familias y ampliar las capacidades productivas del país, manteniendo al mismo tiempo finanzas públicas responsables.
A través de incentivos y desarrollo de proveedores, se buscará movilizar inversión privada, aumentar el contenido nacional de la producción, fortalecer las cadenas de suministro y generar empleos de mayor valor agregado. Entre 2026 y 2030, la inversión pública y mixta alcanzará 5.7 billones de pesos en infraestructura para energía, agua y transporte, así como de financiamiento.
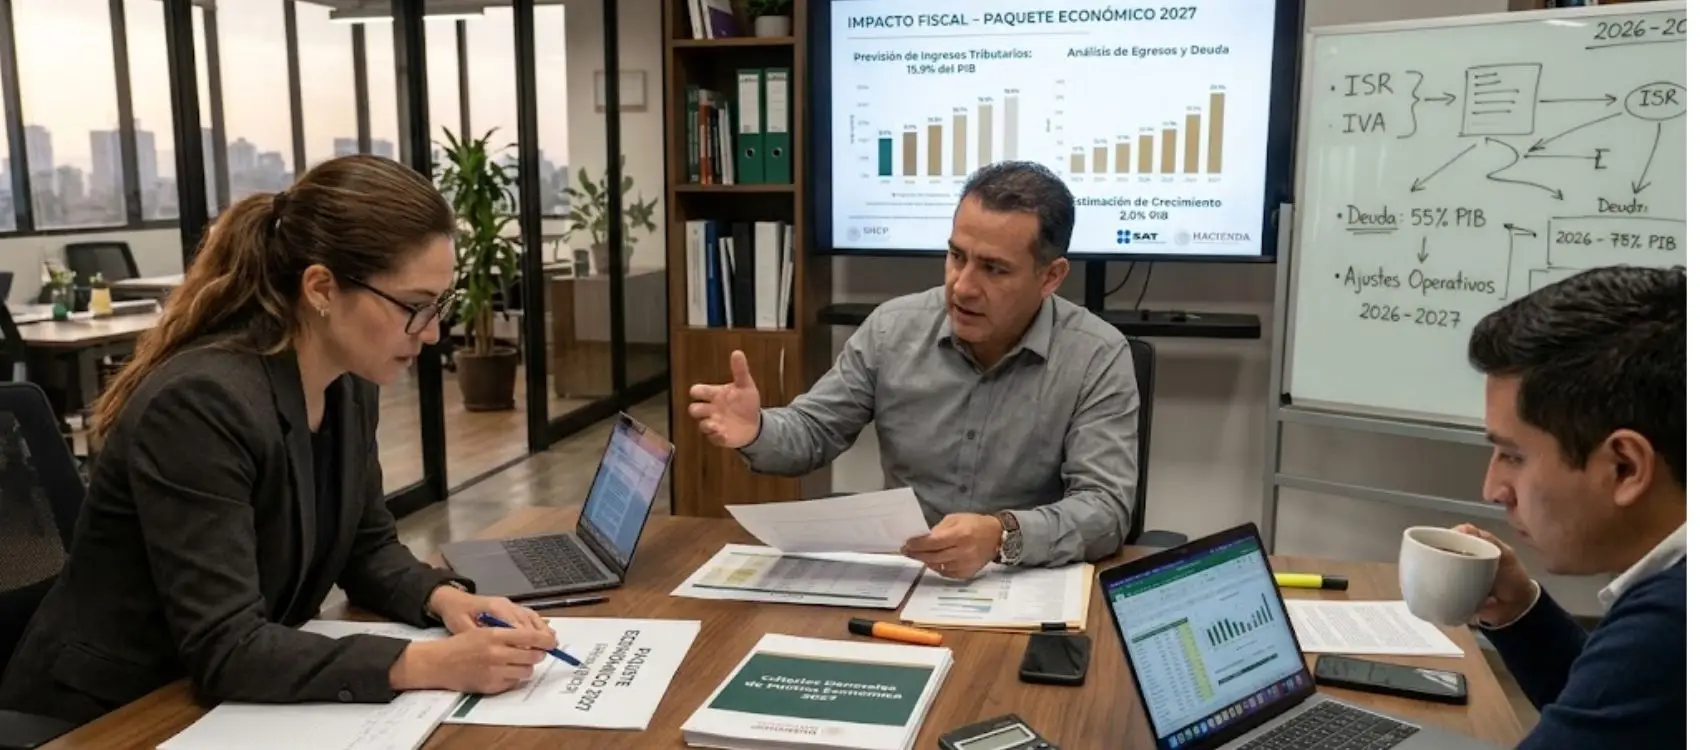
Por su parte, la política hacendaria mantendrá una conducción responsable de las finanzas públicas. En 2027, los RFSP se ubicarán en 3.9% del PIB, 1.8 puntos porcentuales por debajo del nivel de 2024. Esta reducción permitirá disminuir las necesidades de financiamiento y mantener la deuda pública en una trayectoria sostenible.
A través de un comunicado, Jaime Álvarez, CFA Y Vicepresidente de Inversiones en Skandia, presentó su análisis del Paquete Económico 2027 y aseguró que la trayectoria de la deuda pública, estimada en cerrar 2026 en el 54% del Producto Interno Bruto (PIB) y proyectada en el 55% para 2027, sitúa al país en un nivel comparable con otras economías emergentes de la región.
Skandia, holding financiero, expresó que el perfil financiero nacional cuenta con elementos de contención estructural en el cual el 84% de la deuda gubernamental se encuentra denominada en moneda local, lo que reduce la exposición cambiaria, y que las reservas internacionales alcanzaron los 255,000 millones de dólares a junio de 2026, aportando estabilidad al entorno macroeconómico.
En el ámbito corporativo y fiscal, el proyecto de ley introduce diversas modificaciones que influyen en la planeación financiera de las empresas. Entre los cambios reglamentarios se encuentra la modificación en la deducibilidad de intereses netos, cuyo porcentaje de la utilidad fiscal ajustada pasa del 30% al 20%, lo que requiere una revisión cuidadosa de las estructuras de financiamiento corporativo.
Asimismo, se incorporan reglas específicas en la determinación de atributos fiscales como la CUFIN (Cuenta de Utilidad Fiscal Neta), considerando los gastos sin requisitos fiscales, y la CUCA (Cuenta de Capital de Aportación), además de la derogación del ROGS (Régimen Opcional para Grupos de Sociedades), otras disposiciones, como las relativas al CCAA (Costo Comprobado de Adquisición de Acciones) y las reglas para pagos al extranjero, demandan una atención detallada en los procesos de cumplimiento y control interno de las organizaciones. Misma que puedes leer en el siguiente análisis.
Del mismo modo, la reducción en la tasa de retención anual de ISR sobre intereses, que pasa del 0.90% al 0.68% en 2027 conforme a la evolución de los Cetes y la inflación, subraya la importancia de contar con una estrategia financiera anticipada para optimizar la gestión patrimonial en el ciclo entrante.
De acuerdo con el Centro de Investigación Económica y Presupuestaria (CIEP), en el Paquete Económico 2027 se aprecia un esfuerzo por reducir paulatinamente el déficit y mantener, al mismo tiempo, un estímulo a la inversión física, al crecimiento y a los programas sociales de la administración federal actual.
Por su parte, la consultora EY argumentó que aunque las propuestas no contemplan modificaciones estructurales a las tasas generales del Impuesto Sobre la Renta (ISR) y del Impuesto al Valor Agregado (IVA), sí incorporan medidas orientadas a fortalecer la recaudación, la fiscalización y el cumplimiento tributario, así como a mantener, modificar o incorporar determinados estímulos fiscales y mecanismos de incentivo económico.
El Instituto Mexicano para la Competitividad (IMCO) afirmó que el paquete retrasa nuevamente la consolidación fiscal y plantea una reducción modesta del déficit, de 4.1% del PIB en 2026 a 3.9% en 2027, en un contexto de bajo crecimiento económico.
Aunque el incremento de la inversión física es una señal positiva, su impacto dependerá de que se acompañe de mayor inversión mixta y privada. Sin crecimiento económico sostenido, reducir el déficit y estabilizar la deuda será cada vez más difícil, por lo que impulsar la inversión y el crecimiento será clave para la sostenibilidad de las finanzas públicas.

All Rights Reserved © 2026 - SLM