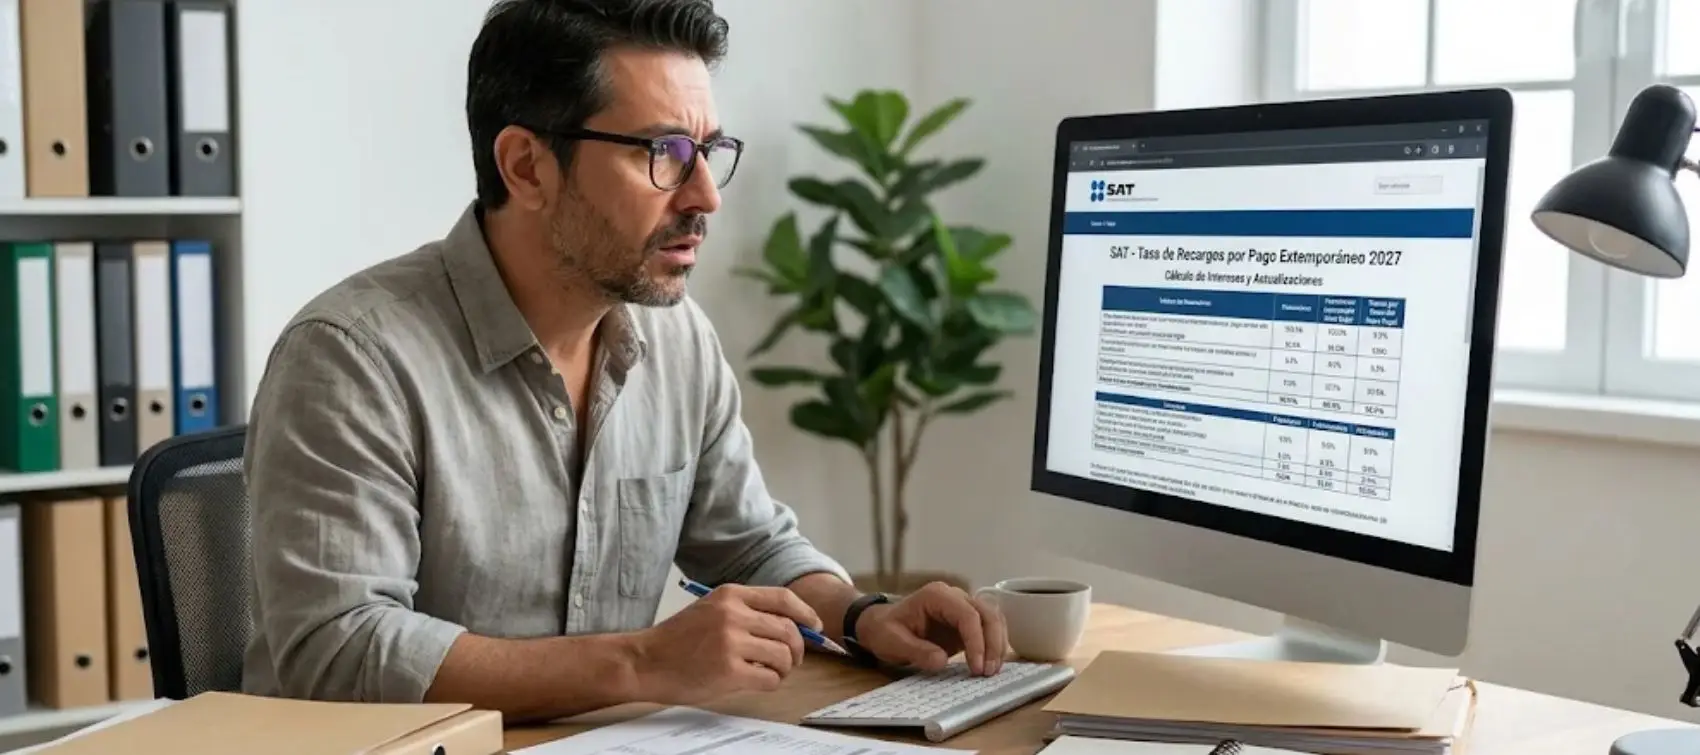
La tasa mensual de recargos por mora es de 2.07 % para 2026 y se mantiene para 2027, toda vez que la Ley de Ingresos de la Federación (LIF) 2027, publicada en el Diario Oficial de la Federación el 13 de noviembre de 2026 y con vigencia desde el 1o. de enero de 2027, conserva la tasa de 1.38 % que, incrementada en 50 %, da lugar a la de mora.
Sin embargo, que los recargos se causen mensualmente no significa que los importes generados se incorporen al capital para calcular los del mes siguiente. Esta diferencia es relevante para determinar cuánto debe pagar un contribuyente que cubre sus contribuciones fuera del plazo legal.
ÚNETE A IDC en nuestro canal de Whatsapp
El artículo 21 del Código Fiscal de la Federación (CFF) dispone que los recargos se calculan aplicando a la contribución actualizada la tasa que resulte de sumar las aplicables en cada año para cada uno de los meses transcurridos, sin incluir los recargos previamente causados en la base de cálculo. En consecuencia, el procedimiento responde a una acumulación de tasas mensuales que, desde una perspectiva financiera, equivale a un esquema de interés simple sobre el importe actualizado.
Además, el mismo artículo precisa que los recargos se causan por cada mes o fracción que transcurra desde el día en que debió hacerse el pago y hasta que se efectúe, con un límite de cinco años, salvo en los supuestos del artículo 67 del CFF.
¿Qué diferencia hay entre interés simple e interés compuesto?
Para ilustrar esta diferencia, se considera una contribución omitida de $100,000.00, seis meses de mora y una tasa mensual de 2.07 %, sin actualización por inflación.
Conforme al CFF, la tasa acumulada es de 12.42 % (2.07 % por seis meses), por lo que los recargos ascienden a $ 12,420.00 y el total a pagar a $ 112,420.00. Si, hipotéticamente, los recargos se capitalizaran cada mes, el valor final sería de $100,000 X 1.0207⁶; es decir, alrededor de $113,080.75, $660.75 más que conforme al CFF.
La diferencia surge porque, bajo interés compuesto, los intereses generados también producen intereses, lo que no ocurre con los recargos por mora calculados conforme al artículo 21 del CFF.
¿Qué sucede con la actualización por inflación?
El artículo 17-A del CFF establece que las contribuciones se actualizan con el Índice Nacional de Precios al Consumidor (INPC), por lo que los recargos se calculan sobre el importe actualizado de la contribución. Si al ejemplo anterior se le aplica un factor de actualización hipotético de 1.0250, el resultado es el siguiente.
Ejemplo de recargos sobre una contribución actualizada
Concepto | Importe |
Contribución original | $100,000.00 |
Actualización (factor de 1.0250) | 2,500.00 |
Contribución actualizada | 102,500.00 |
Recargos de seis meses (12.42 %) | 12,730.50 |
Total | $115,230.50 |
Fuente: Elaboración propia con fundamento en los artículos 17-A y 21 del CFF. Factor de actualización hipotético
El ejemplo muestra que la inflación incrementa la base sobre la cual se calculan los recargos, aunque estos no se capitalicen.
¿Cuánto cuesta un día de retraso?
Como los recargos se causan por cada mes o fracción, pagar un día tarde puede generar un mes completo de recargos, equivalente al 2.07 % de la contribución actualizada. De igual forma, cuando el periodo de mora comprende un mes completo y una fracción adicional, se causan dos meses de recargos, equivalentes al 4.14 %.
Además, si el pago se realiza dentro del mismo mes en que vencía, el factor de actualización es 1, toda vez que el Índice Nacional de Precios al Consumidor (INPC) del mes anterior al más reciente del periodo y el del mes anterior al más antiguo son el mismo. En ese supuesto, el costo del retraso corresponde únicamente a los recargos, sin incremento por actualización.
Por ello, en retrasos de pocos días, el costo efectivo puede resultar elevado en relación con el tiempo transcurrido, cuestión que vale la pena considerar al momento de cumplir una obligación fiscal fuera de plazo.
¿Qué significa anualizar los recargos?
12 meses de mora con una tasa constante de 2.07 % producen una acumulación legal de 24.84 %, mientras que una tasa de 2.07 % capitalizable mensualmente equivale a una tasa efectiva anual de alrededor de 27.87 %.
Esta segunda cifra sirve como referencia financiera hipotética, pero no debe confundirse con la tasa de recargos que efectivamente se acumula conforme al CFF.
La diferencia crece con el plazo, ya que si se mantuviera hipotéticamente una tasa de 2.07 % durante 60 meses, los recargos sumarían 124.2 % con interés simple, frente a 241.9 % si se capitalizaran.
Estos porcentajes son ilustrativos, pues en la determinación legal deben considerarse las tasas vigentes durante cada ejercicio y las disposiciones aplicables al periodo de mora.
Cuando el adeudo abarca más de un ejercicio, se suman las tasas de cada año, por lo que un adeudo que venció en 2025 puede comprender meses sujetos a la tasa de 1.47 % vigente en ese ejercicio y otros sujetos a la tasa de 2.07 % aplicable a partir de 2026.
Cabe destacar, además, que como el 24.84 % se aplica sobre una contribución actualizada, la comparación con una tasa financiera nominal debe considerar también el efecto de la inflación.
Por ejemplo, si durante un periodo hipotético de doce meses la actualización fuera equivalente a una inflación de 3.75 %, el incremento total respecto de la contribución original sería de aproximadamente 29.52 %, resultado de combinar la actualización con los recargos.
La inflación anual observada en octubre de 2026 fue de 3.75 %, pero esta cifra se utiliza únicamente como referencia ilustrativa y no sustituye el factor de actualización que corresponda al periodo efectivo del adeudo.
¿Y el pago en parcialidades?
Tampoco deben confundirse los recargos por mora con los que se causan en el pago a plazos, cuyo tratamiento se regula en los artículos 66 y 66-A del CFF, con las tasas específicas de la Ley de Ingresos de la Federación (LIF).
La diferencia es importante, porque de acuerdo con el artículo 11 de la LIF 2027 , las tasas de pago a plazos (1.42 % mensual hasta 12 meses, 1.63 % de más de 12 y hasta 24 meses, y 1.97 % a más de 24 meses o en pago diferido) incluyen la actualización.
Por ejemplo, si se considera una inflación hipotética de 0.3 % mensual, una tasa de 1.42 % que incluye actualización representaría aproximadamente un costo real de 1.12 % mensual.
Esta comparación permite apreciar las diferencias entre ambos mecanismos, pero no significa que el pago en parcialidades siempre resulte más conveniente, pues deben considerarse las condiciones de autorización, el plazo y las demás obligaciones aplicables.
¿Cómo comparar correctamente los recargos?
Los recargos por mora se calculan sumando tasas mensuales sobre la contribución actualizada, por cada mes o fracción y hasta por cinco años, salvo las excepciones legales, sin capitalizar los recargos previamente causados.
Por ello, una comparación financiera correcta debe distinguir entre interés simple, interés compuesto y actualización por inflación, sin tratar como equivalentes tasas que responden a procedimientos diferentes.
En consecuencia, incluso un retraso de un día puede generar un mes de recargos. Cuando el contribuyente no puede cubrir el adeudo en una sola exhibición, conviene analizar si cumple los requisitos para solicitar el pago a plazos y comparar sus efectos con los recargos que continuaría causando el incumplimiento.
Para conocer el alcance de la Reforma Fiscal 2027, sus fundamentos legales y las implicaciones prácticas para los contribuyentes, consulta el análisis completo de la reforma a la LIF 2027 en la edición 613, de fecha de portada 15 de noviembre de 2026 disponible en formato digital y en establecimientos Sanborns a partir diciembre de 2026.
Si aún no eres suscriptor, da clic aquí.