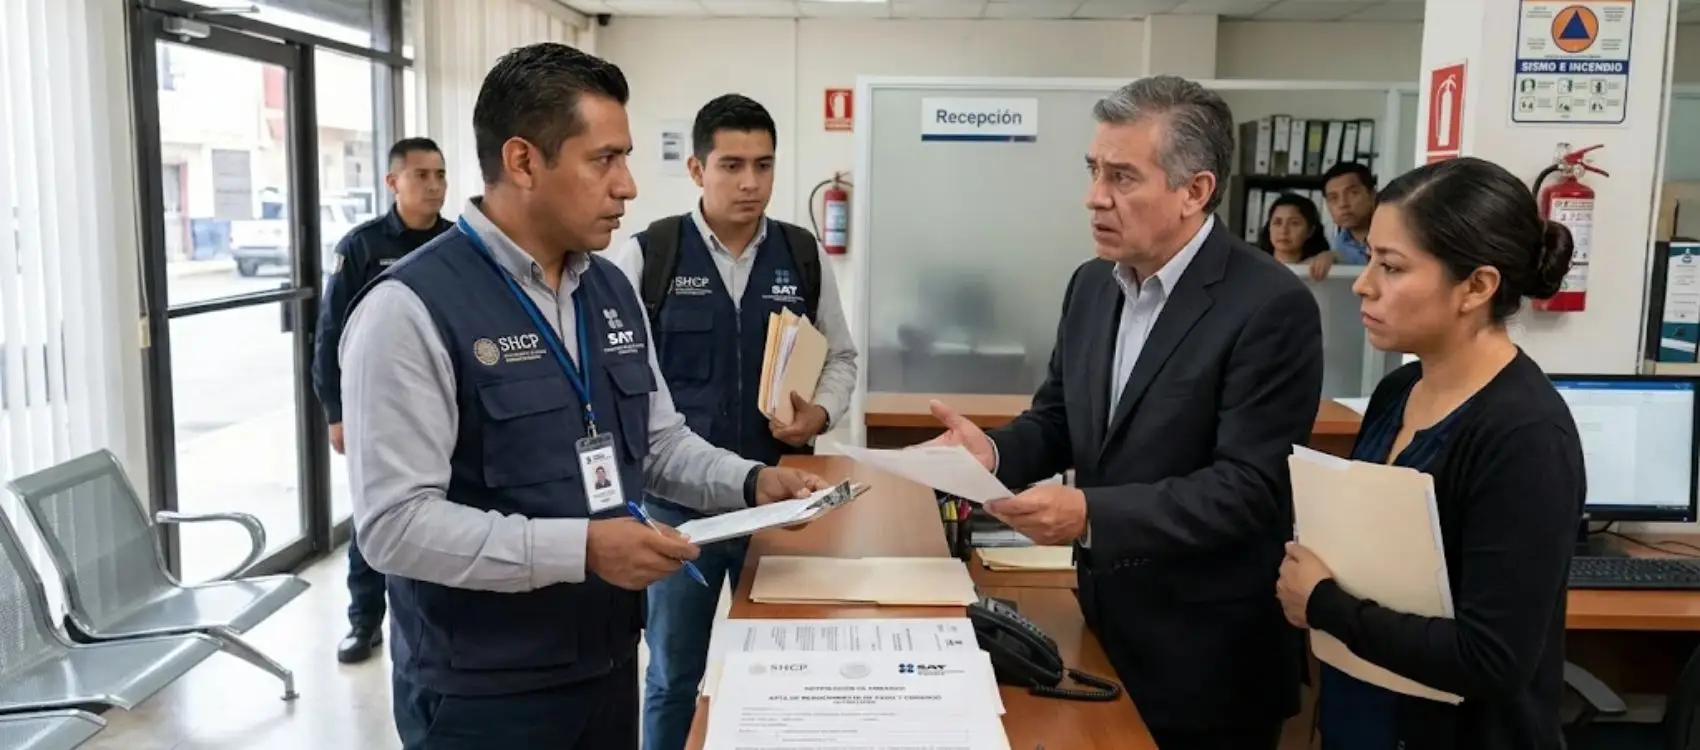
El avalúo de un bien inmueble embargado puede tener consecuencias patrimoniales para personas que no necesariamente tienen el carácter de contribuyentes embargados. Tal es el caso de los copropietarios o de quienes comparten la propiedad de un inmueble bajo el régimen de sociedad conyugal, cuyos intereses pueden verse afectados por el valor asignado al bien durante el procedimiento de ejecución fiscal.
ÚNETE A IDC en nuestro canal de Whatsapp
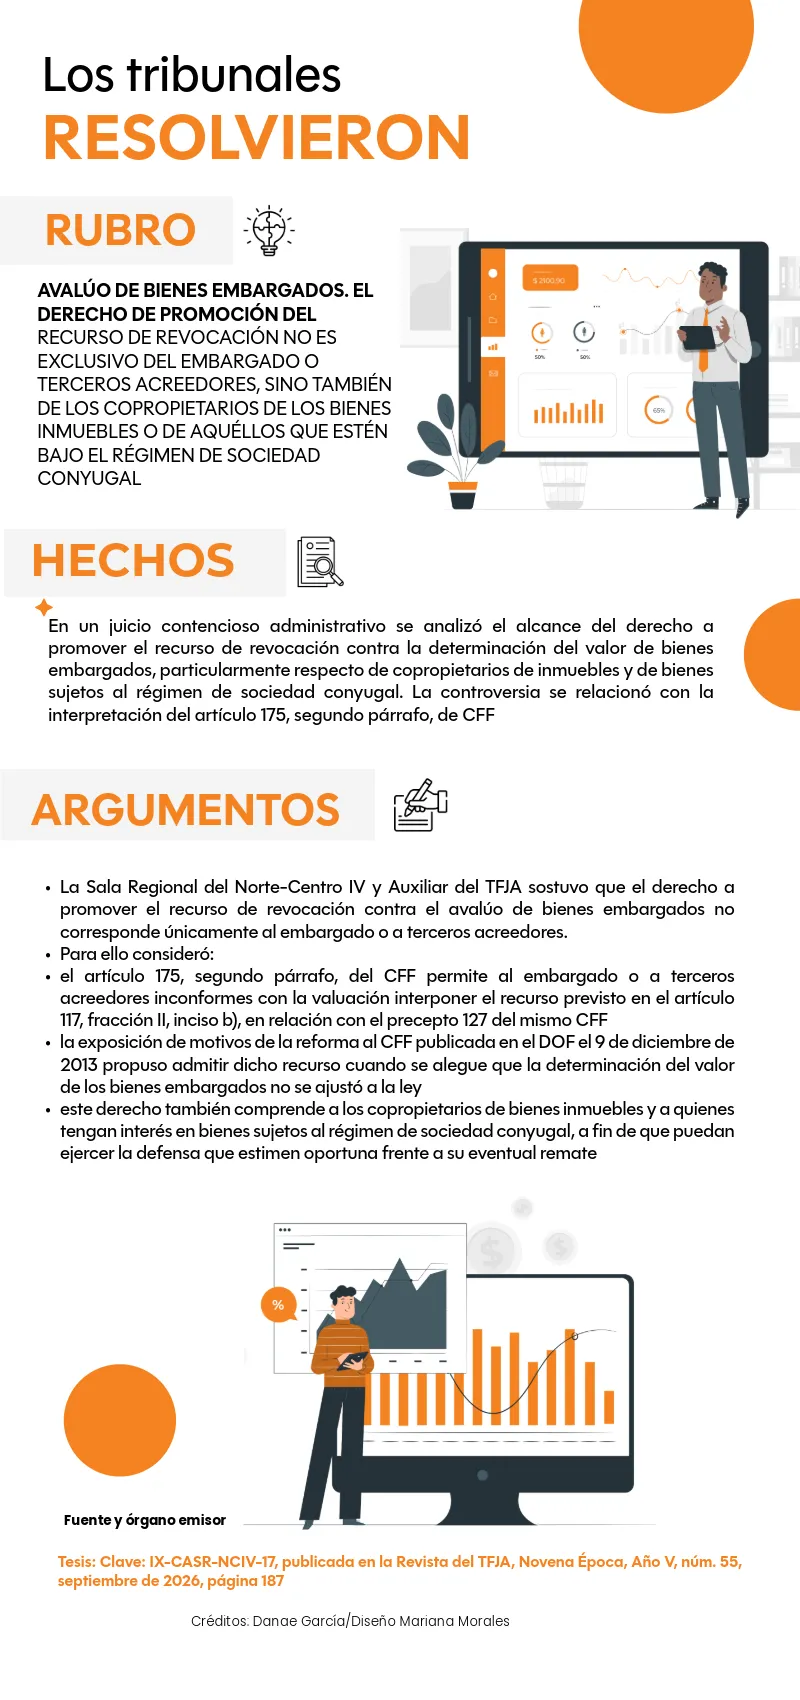
Ante esta situación, el Tribunal Federal de Justicia Administrativa (TFJA) señaló que el derecho a impugnar la valuación de los bienes embargados mediante el recurso de revocación no corresponde exclusivamente al embargado o a los terceros acreedores. Este derecho también puede ser ejercido por los copropietarios y por quienes tengan derechos de propiedad sobre los bienes sujetos al régimen de sociedad conyugal.
El criterio amplía la interpretación de las disposiciones fiscales relacionadas con la defensa de los intereses patrimoniales de las personas involucradas en un procedimiento de remate, al reconocer que la afectación derivada de un avalúo puede trascender a quien aparece formalmente como embargado.
Una interpretación que amplía el derecho de defensa
El artículo 175, segundo párrafo, del Código Fiscal de la Federación (CFF) prevé que el embargado o los terceros acreedores que no estén conformes con la valuación de los bienes pueden interponer el recurso de revocación previsto en el artículo 117, fracción II, inciso b), en relación con el numeral 127 del mismo ordenamiento.
A partir de una lectura literal, podría considerarse que únicamente las personas expresamente mencionadas en esa disposición están facultadas para controvertir el valor determinado para los bienes embargados. Sin embargo, el TFJA consideró que el alcance de esta posibilidad de defensa no debe limitarse a dichos sujetos.
Para sustentar esta interpretación, el Tribunal tomó en cuenta la exposición de motivos de la iniciativa del titular del Poder Ejecutivo que dio lugar a las reformas al CFF, publicadas en el Diario Oficial de la Federación el 9 de diciembre de 2013. En ella se propuso incorporar el recurso de revocación contra la determinación del valor de los bienes embargados cuando se considere que la valuación no se ajustó a la ley.
De acuerdo con el criterio, este objetivo permite reconocer que el derecho de impugnación también es aplicable a quienes, sin tener formalmente el carácter de embargados o terceros acreedores, cuentan con derechos sobre los bienes objeto del procedimiento.
📊 ¿Tu empresa está lista para los cambios tributarios de 2027? Anticípate al impacto fiscal, aduanero y penal junto a nuestros especialistas en el seminario Reforma Fiscal 2027. 👉 [Asegura tu lugar y consulta el temario aquí].
¿Qué implica para los copropietarios y los cónyuges?
El pronunciamiento adquiere especial relevancia cuando el bien inmueble embargado pertenece a varias personas o forma parte de una sociedad conyugal. En estos supuestos, la determinación de su valor puede incidir directamente en los intereses patrimoniales de quienes comparten su propiedad.
Por ello, el TFJA reconoce que los copropietarios y las personas cuyos bienes se encuentran bajo el régimen de sociedad conyugal pueden promover el recurso de revocación para defender sus intereses frente a una valuación con la que no estén conformes.
La finalidad es que quienes tengan un interés legítimo en los bienes sujetos a remate cuenten con la posibilidad de ejercer los medios de defensa que estimen pertinentes, sin que su derecho quede condicionado exclusivamente a la calidad formal de embargado o acreedor.
El criterio pone de relieve que los procedimientos de ejecución fiscal pueden involucrar derechos patrimoniales de personas distintas al contribuyente directamente afectado. En consecuencia, la interpretación de las disposiciones fiscales debe considerar también los intereses de quienes comparten la titularidad de los bienes.
Así, el pronunciamiento del TFJA amplía el alcance de la defensa frente al avalúo de bienes embargados y reconoce que la protección patrimonial no debe limitarse a los sujetos expresamente mencionados en el artículo 175 del CFF.
Para los copropietarios y las personas casadas bajo el régimen de sociedad conyugal, este criterio representa el reconocimiento de una vía para cuestionar la valuación de los bienes en los que tienen derechos, cuando consideren que no se ajusta a las disposiciones legales aplicables.
El análisis anterior se concluye de la siguiente tesis emitida por el TFJA: