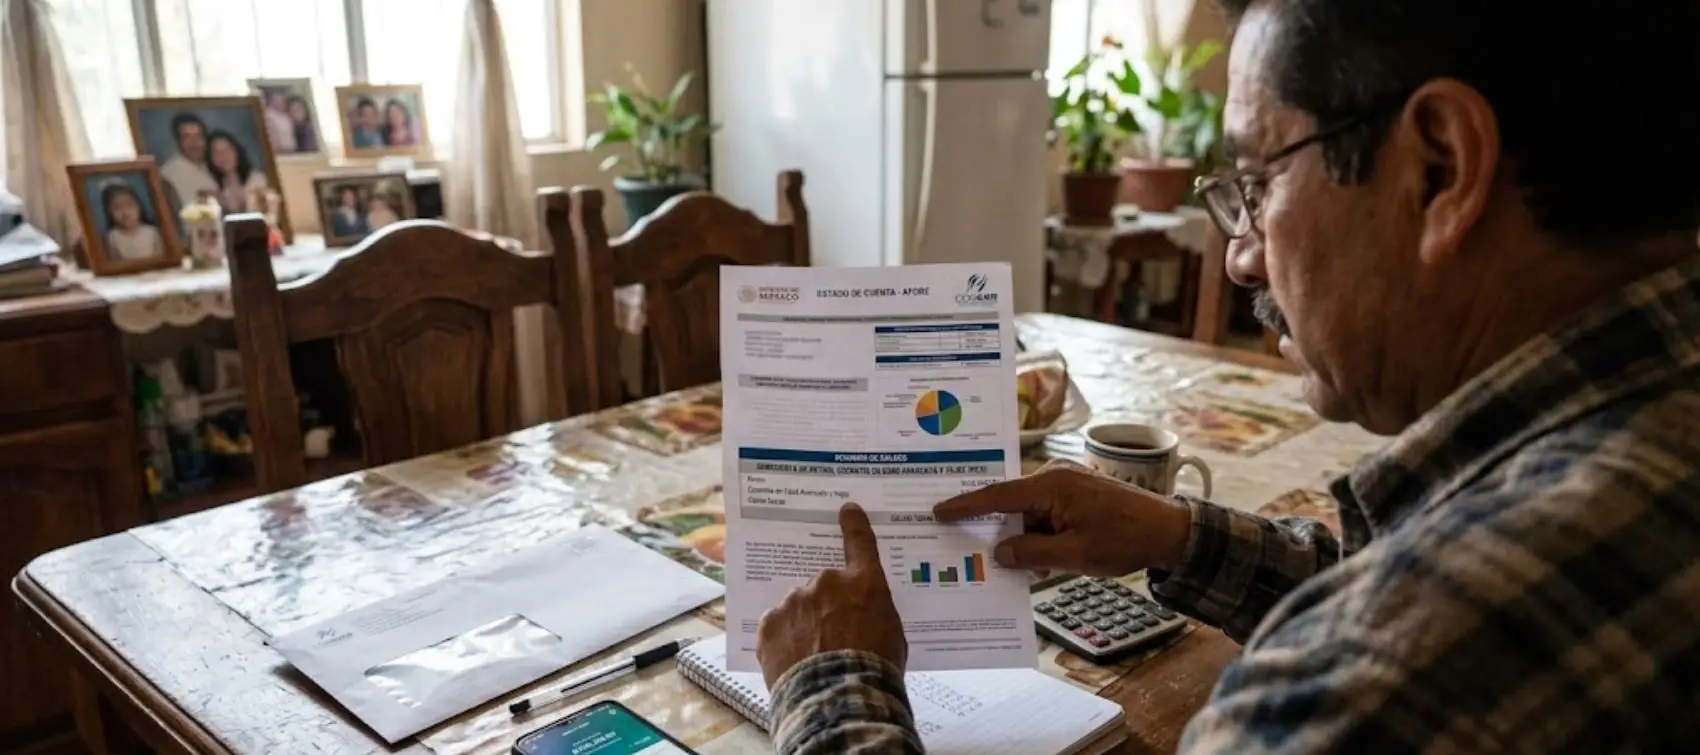
Las aportaciones que aparecen en el estado de cuenta de una Afore no provienen únicamente del salario del trabajador. Su integración depende del tipo de subcuenta y de las obligaciones patronales y de gobierno.
De acuerdo con la Comisión Nacional del Sistema de Ahorro para el Retiro (Consar), al cierre de julio de 2026 las Afore administraban 70.4 millones de cuentas individuales.
Estas cuentas se dividen principalmente en las subcuentas de Retiro, Cesantía en Edad Avanzada y Vejez (RCV), Vivienda y Aportaciones Voluntarias. Cada una recibe recursos con un propósito diferente.
“Es importante conocer cómo se conforma nuestra Cuenta Individual Afore para mejorar nuestro futuro financiero”, explicó Gerardo Chavarría, gerente de Iniciativas de Negocio en Afore SURA.
ÚNETE A IDC en nuestro canal de Whatsapp
¿Para qué sirve la subcuenta RCV?
La subcuenta de Retiro, Cesantía en Edad Avanzada y Vejez concentra recursos destinados a financiar la pensión de los trabajadores cuando cumplen la edad y las semanas de cotización exigidas por el régimen que le corresponda.
El artículo 167 de la Ley del Seguro Social (LSS) establece que los patrones y el Gobierno Federal deben enterar al Instituto Mexicano del Seguro Social (IMSS) las cuotas obrero-patronales y la aportación estatal correspondiente a este seguro. Posteriormente, los recursos se depositan en la cuenta individual de cada trabajador.
Aunque forman parte de una misma subcuenta, las aportaciones se identifican de acuerdo con su destino. El ramo de retiro recibe una cuota patronal específica, mientras que los recursos de cesantía en edad avanzada y vejez se integran con las contribuciones establecidas para cada participante.
¿Quién aporta recursos a la subcuenta RCV?
El artículo 168 de la LSS determina cómo se conforman las cuotas y aportaciones:
- Patrón en el ramo de retiro: debe cubrir el equivalente al 2% del salario base de cotización (SBC) de la persona trabajadora.
- Patrón en cesantía en edad avanzada y vejez: la cuota depende del SBC. Durante 2026, el porcentaje aplicable va de 3.150% a 7.513%. Este esquema continuará aumentando gradualmente hasta 2030, cuando la tasa máxima alcanzará 11.875% para quienes coticen con más de cuatro veces la Unidad de Medida y Actualización (UMA).
- Trabajador: aporta 1.125% de su SBC para los ramos de cesantía en edad avanzada y vejez. Este importe se retiene mediante la nómina.
- Gobierno Federal: deposita una cuota social por cada día de salario cotizado a favor de quienes ganen hasta cuatro veces la UMA. La cantidad varía según el nivel salarial y se actualiza trimestralmente conforme al Índice Nacional de Precios al Consumidor.
En 2026, la aportación patronal máxima a la subcuenta RCV puede alcanzar 9.513% del SBC, al sumar el 2% correspondiente al ramo de retiro y el 7.513% de cesantía y vejez. A esta cantidad se agrega la cuota de la persona trabajadora y, cuando proceda, la cuota social.
Para 2030, la suma máxima de los dos componentes patronales llegará a 13.875% del SBC.
¿Las aportaciones voluntarias forman parte de RCV?
El ahorro voluntario se deposita en una subcuenta distinta, donde estos recursos provienen de las cantidades adicionales que la persona decide aportar para complementar su ahorro obligatorio o alcanzar otros objetivos financieros.
La subcuenta de Vivienda también se registra por separado y recibe las aportaciones patronales destinadas a facilitar el acceso a un financiamiento habitacional.
Por su parte, el artículo 169 de la LSS dispone que los recursos depositados en la cuenta individual son propiedad del trabajador, conforme a las modalidades previstas en la legislación. Además, señala que son inembargables y no pueden utilizarse como garantía, salvo el tratamiento particular aplicable a las aportaciones voluntarias.