A pesar de que es preciso que los contribuyentes cuenten con el CFDI que cumpla con los requisitos fiscales contemplados en el Código Fiscal de la Federación (CFF) para deducir los gastos efectuados, esto no siempre resulta ser suficiente para acreditar dicha deducibilidad y que efectivamente se llevó a cabo la operación que amparan.
ÚNETE A IDC en nuestro canal de Whatsapp
En los últimos años la autoridad fiscal ha puesto mucha atención en las operaciones manifestadas en los comprobantes fiscales, debido a que ha detectado que muchos contribuyentes emiten un CFDI sin haber realizado las actividades facturadas, conocidas como las famosas empresas factureras.
¿Qué son las operaciones inexistentes?
De acuerdo con el artículo 69-B del CFF, si un contribuyente emite una factura por cualquier concepto sin tener los recursos necesarios (activos, personal, infraestructura o capacidad material) para desarrollar la actividad que se describe en el comprobante, o sin ser un contribuyente localizable, la autoridad fiscal presume la inexistencia de las operaciones amparadas en el mismo.
Comprobación de las operaciones facturadas
Cuando el fisco determina la presunción de operaciones inexistentes al ejercer sus facultades de comprobación, el contribuyente debe acreditar que dichas actividades fueron materializadas.
Dentro de la legislación fiscal no existe un precepto que indique los mecanismos exactos para que el contribuyente revisado pueda acreditar ante la autoridad que las actividades facturadas se llevaron a cabo; y por ello no siempre logra justificar la realización de las mismas.
De ahí que el Primer Tribunal Colegiado de Circuito del Centro Auxiliar de la Segunda Región, con sede en San Andrés, Cholula, Puebla, emitió una tesis aislada muy interesante por los aspectos que aborda, tales como:
de acuerdo al acervo probatorio exhibido por el contribuyente para sustentar su dicho, esas pruebas deben ser consideradas lo suficientemente sólidas para acreditar que se llevaron a cabo las operaciones de que se trate lo exhibido debe ser suficiente y adecuado para demostrar que se tienen todos los elementos necesarios para ejecutar la actividad facturada
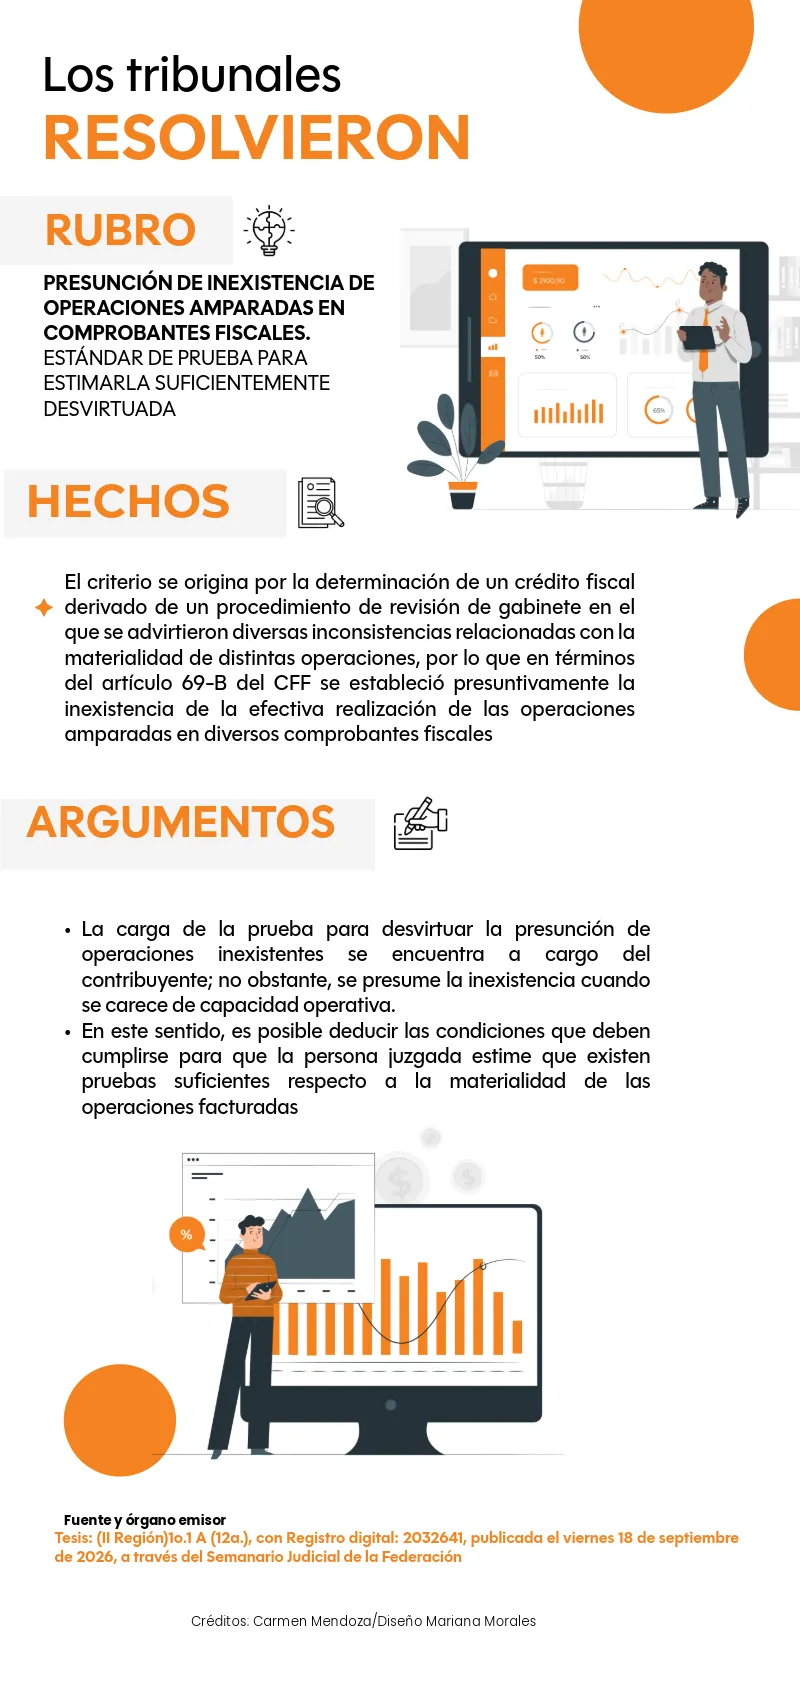
Como se observa, el contribuyente debe presentar pruebas que permitan sostener, con mayor fundamento, que sus operaciones fueron reales, y no limitarse a exhibir documentos que únicamente acrediten su registro formal (CFDI). La evidencia necesaria dependerá de la naturaleza, magnitud, duración y forma de ejecución de cada operación.
¿Qué se puede aportar cómo prueba para acreditar la existencia de las operaciones?
En nuestra opinión, para que se pueda desvirtuar la inexistencia de operaciones es, que el sujeto pasivo, además de emitir el CFDI tiene que contar con las siguientes evidencias:
- contratos
- órdenes de compra
- estados de cuenta
- entregables
- informes de seguimiento de las operaciones
- nómina
- lista del personal que labora para el contribuyente
- evidencia de la infraestructura con que se cuenta
- geolocalización de las instalaciones
Sin embargo, contar con lo anterior no quiere decir que se tenga la certeza del acreditamiento de las operaciones, simplemente son pruebas sugeridas para que el contribuyente acredite la consumación de las operaciones; considerando que las mismas deben demostrar la conexión entre el comprobante, la operación concreta, los recursos empleados, su ejecución y sus resultados, lo que no implica que la emisión del comprobante fiscal es suficiente para desacreditar la presunción.